


鉄道用コーティング:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Rail Coatings - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122423
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、鉄道用塗料の市場規模は、2025年の211.47キロトンから2026年には218.6キロトンへと拡大し、2026年から2031年にかけてCAGR3.37%で推移し、2031年には258.14キロトンに達すると予測されています。
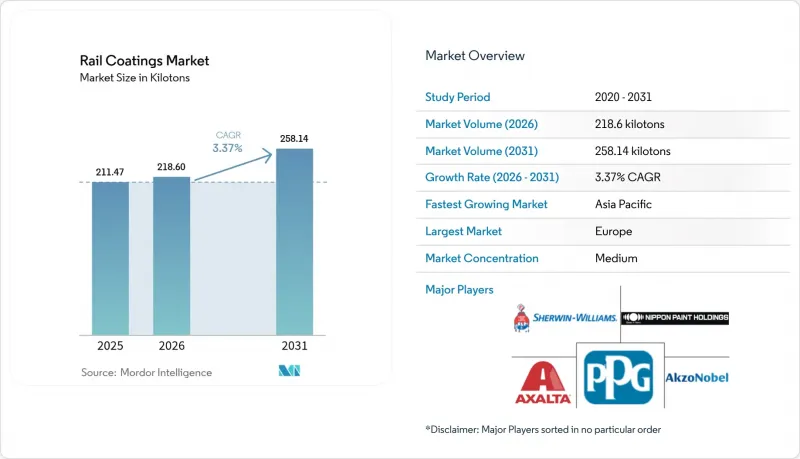
本レポートは、樹脂の種類(アクリル、エポキシ、ポリウレタン、ポリエステル、その他の樹脂)、技術(水性、溶剤系など)、用途(新規製造および改修)、使用部位(内装および外装)、用途(機関車、旅客車、貨物車、およびソールバー下部)、地域(アジア太平洋、北米など)ごとに分類されています。市場予測は数量(トン)ベースで提示されています。
世界の鉄道用塗料市場の動向と洞察
高速鉄道ネットワークの拡大
国境を越える回廊に対する欧州連合(EU)の資金援助に加え、タイ初の時速250km路線の開通が、長期的な高品質製品への需要を支えています。高速運行では、車両車体に高い風荷重、石跳ねによる摩耗、および熱が加わるため、仕様策定者は侵食に耐性のあるフッ素樹脂系トップコートの使用を義務付けています。ノルウェーにおける鉄道網の全面電化により、この要件はさらに厳格化されています。これは、電気車両はより低温で運行される一方で、コーティングによる絶縁を必要とするより繊細な配線を搭載しているためです。これらの要因により、鉄道用塗料市場の総量は安定しているにもかかわらず、1両あたりの塗料コストは上昇しています。空力特性に優れ、抗力が低い仕上げを認定したベンダーは、マスター仕様書への採用を確保できます。この変化により、需要はさらに細分化されています。トンネル区間では煙抑制層が必要とされる一方、屋根部分ではより高い紫外線遮断性が求められ、多層コーティングシステムの採用が促進されています。
地下鉄およびライトレールへの投資急増
インド政府による15都市の地下鉄への予算配分は、膨張性プライマーや抗菌内装材の即時発注につながっています。欧州の規制当局は、地下鉄での事故を受けて煙毒性試験を義務付けており、耐火フィルムはオプションから標準仕様へと移行しています。北米の交通機関は、APTAの衛生憲章に則ったパンデミック後の対応として、表面の病原菌対策に銀イオン添加剤を導入しています。車両の稼働停止は運営コストを膨らませるため、請負業者は従来のアルキド系メンテナンス用塗料に代わり、速硬化型ポリウレタンクリアコートを指定しています。ライフサイクルコストに基づく入札では、導入時の価格と10年間の清掃しやすさを基準に評価する傾向が強まっており、監査済みの総コストモデルを公開するサプライヤーが優遇されています。こうした圧力により、鉄道用塗料市場は、単に販売されるリットル数ではなく、付加価値を重視する方向へとシフトしています。
厳格なVOC排出規制
EUの産業排出指令では、鉄道用塗料のVOC含有量を50 g/Lに制限しており、多くの旧来の溶剤系システムが仕様書から除外されています。規制に準拠した製品ラインを開発するには、サプライヤーは化学系ごとに500万米ドルのコストを要し、研究開発予算に負担がかかり、グローバル大手と地域の小規模企業との格差が拡大しています。移行期間中のデュアルストック戦略により、在庫コストが増加しています。これは、プロジェクトの入札が2年先まで行われ、その際には旧式の配合が採用されるためです。北米でも2027年までに同様の規制が導入されると予想されており、段階的なコンプライアンス対応の波が生まれるでしょう。請負業者は現在、排気処理や廃棄物回収設備への投資を余儀なくされており、これがサービス価格の上昇を招き、改修サイクルにおける鉄道用塗料の導入を遅らせています。
セグメント分析
エポキシ樹脂は、特に鋼製台車やアルミニウム製車体に塗布されるプライマーにおいて、比類のない密着性と耐薬品性を発揮するため、2025年の鉄道用塗料市場シェアの40.78%を占めました。ポリウレタン系トップコートは、紫外線耐性と光沢保持性能に優れており、3.62%という成長率は、屋根や側面パネル部分での切り替えが加速していることを示しています。ハイブリッド型のエポキシ・ポリウレタン系システムは、1つのサプライヤーが適合した硬化プロファイルを提供することで、スプレーブースの稼働サイクルを大幅に短縮できるため、現在、車両基地の改修ラインで主流となっています。フッ素樹脂は、生産量としてはニッチな分野ですが、高速列車において着実に採用が進んでいます。シリコーン変性アクリル樹脂は、北欧の機関車における氷の付着防止および排氷機能において、規模は小さいもの成長を続けている分野です。VOCに関する規制制限がすべての樹脂種に圧力をかけているため、耐食性を損なうことなく、水溶性エポキシ分散液がプライマーとして採用されるようになっています。
エポキシ架橋剤と低温用ポリアスパラギン酸ウレタン硬化剤の研究開発における融合が進んでいるため、冬場の車両基地における5°Cという環境下でも、1シフトでの上塗り塗装が可能となっています。ISO 9466:2025に準拠してこうした化学組成を認証したサプライヤーは、優先ベンダーとしての地位を獲得します。これらの進歩により、化学的耐久性と環境規制への適合性を兼ね備えた機能性ハイブリッド塗料の鉄道用コーティング市場における機会が拡大し、競合の焦点は樹脂の種類からライフサイクル価値へと移行しています。
2025年の鉄道用塗料市場において、溶剤系製品は依然として48.72%のシェアを占めており、その主な理由は、様々な条件下でも確実に噴霧できる点にあります。しかし、欧州における規制免除の圧力や、日本および韓国での追随政策を背景に、水性製品の成長率は3.71%と、溶剤系を上回っています。樹脂サプライヤー各社は、VOC規制の上限を満たしつつ、1,000時間の塩水噴霧試験の基準をクリアする、コアレッセントフリーのラテックスを採用しています。粉体塗料は、OEMの車体シェルにおいて普及が進んでいます。これは、アルミニウム部品で達成可能な150°Cで硬化する、低焼成温度のポリエステル・エポキシハイブリッド塗料における最近の技術的ブレークスルーが後押ししています。UV硬化型オリゴマーシステムは、瞬時硬化により生産フローが向上する内装パネルにおいて、ニッチ市場を開拓しています。
設備投資の負担が依然として全面的な移行を妨げています。水性塗装ラインにはステンレス製のスプレーダクトが必要であり、粉体塗装ブースには再循環空気システムが必要です。しかし、主要な鉄道事業者が炭素価格設定型の入札モデルへ移行するにつれ、水性および粉体塗装の選択肢はライフサイクル評価で高い点数を獲得しており、鉄道用塗料市場全体のシェアを低排出経路へと押し上げています。サプライヤーは設備メーカーと提携し、ターンキー方式のアップグレードを塗装契約に組み込むことで、車両メーカーの設備投資のハードルを緩和しています。
地域別分析
欧州は、成熟した鉄道網、厳格なVOC規制、ならびにSNCFやドイツ鉄道(Deutsche Bahn)による数十億ユーロ規模の車両更新プログラムのおかげで、2025年も鉄道用塗料市場で38.72%のシェアを維持しました。高速列車や夜行列車の復活は、特に15年間の保証が約束されるフッ素樹脂系トップコートに対する需要をさらに後押ししています。国境を越えた相互運用性により、OEM各社は様々な気候帯に耐える塗料の標準化を進めており、これにより、既存のサプライヤーを定着させる広域的な認定製品リストが拡大しています。
アジア太平洋地域は、インドの近代化計画や、中国の二線都市への地下鉄網拡大を背景に、2031年までCAGR4.02%で成長を牽引します。急速な都市化により、通勤用電気多単位車両(EMU)向けの中級ポリウレタン塗料の需要が高まっています。一方、東南アジアの高速鉄道回廊では、空気力学的課題や湿度への対応のため、輸入されたナノシリカトップコートが採用されています。ESG基準は欧州に比べて遅れをとっていますが、日本のグリーン調達ルールが近隣諸国に低VOC基準の採用を促しており、それによって水性塗料の販売が加速しています。
北米では、貨物輸送を主とする鉄道事業者が線路や設備の維持管理に投資しており、その結果、保護用塗料に対する需要が堅調に推移しています。ニューヨークやトロントでの地下鉄改修工事では、膨張性塗料の使用が指定されており、ニッチで高利益率の販売が維持されています。南米では、バルク貨物輸送ルートとコスト効率に優れた高亜鉛プライマーが重視されている一方、中東の砂漠地帯を走る鉄道では、砂による侵食や50°Cの周囲温度に耐えるシリコーン系塗料が求められています。アフリカ市場はまだ発展途上ですが、国境を越える鉄道路線の資金調達が整い始めつつあることから、鉄道用塗料市場にとって長期的な成長機会となるでしょう。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 高速鉄道網の拡大
- 地下鉄およびライトレールへの投資の急増
- 老朽化した車両の改修
- 自己洗浄型グラフィティ防止ナノコーティングの採用
- ESGに関連した、低VOCの水性および粉末系システムへの移行
- 市場抑制要因
- 厳格なVOC排出規制
- 原材料価格の変動
- 塗装施工のためのメンテナンス可能時間が限られている
- バリューチェーン分析
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 樹脂タイプ別
- アクリル
- エポキシ
- ポリウレタン
- ポリエステル
- その他の樹脂(フッ素樹脂およびシリコーン)
- 技術別
- 水性
- 溶剤系
- 粉体塗装
- UV硬化型
- タイプ別
- 新築
- 改修
- 用途分野別
- 内装
- 外装
- 用途別
- 機関車
- 乗用車
- 貨物
- Solebar以下
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- マレーシア
- タイ
- インドネシア
- ベトナム
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 北欧諸国
- トルコ
- ロシア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- カタール
- アラブ首長国連邦
- ナイジェリア
- エジプト
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- Akzo Nobel N.V.
- Axalta Coating Systems LLC
- BASF SE
- Berger Paints India
- Carboline Company
- GLS Coatings Ltd
- Hempel A/S
- Jotun
- Kansai Paint Co. Ltd
- Mader Group
- Nippon Paint Company Limited
- PPG Industries Inc.
- RPM International Inc.
- T & R Williamson
- The Sherwin-Williams Company
- WEILBURGER Coatings GmbH
- Williams Hayward Protective Coatings Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


