


農場管理ソフトウェア:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Farm Management Software - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 161 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122411
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、農業管理ソフトウェアの市場規模は、2025年の29億1,000万米ドルから2026年には32億5,000万米ドルへと拡大し、2026年から2031年にかけてCAGR 11.66%で推移し、2031年には56億4,000万米ドルに達すると予測されています。
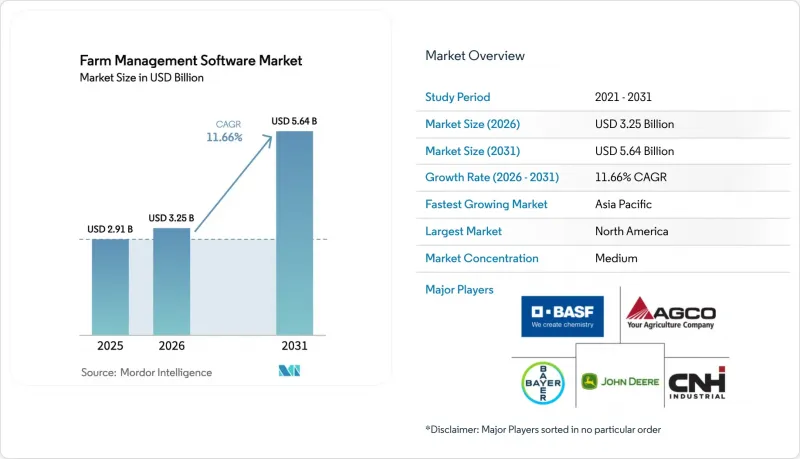
本レポートは、タイプ別(ローカル/Webベース、クラウドベース)、用途別(精密農業、家畜モニタリングなど)、農場規模別(小規模農場など)、機能別(計画・資源管理など)、配信プラットフォーム別(デスクトップなど)、地域別(北米、欧州など)に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の農場管理ソフトウェア市場の動向と洞察
農業労働力の不足と農家人口の高齢化
2024年時点で、主要経営者の平均年齢は米国で58歳、日本で68歳を超え、知識のギャップが生じています。この状況が、モバイルファーストのツールを好む新規参入者によるデジタル技術の導入を後押ししています。カリフォルニア州セントラルバレーにおける季節労働者の確保状況は、2024年から2025年にかけて22%減少したため、野菜生産者は作業員のリアルタイムな配置を可能にするタスク管理モジュールを導入するようになりました。欧州では、補助金受給の要件としてデジタル農場日誌の導入が義務付けられ、2027年までに100万軒以上の農場がコンプライアンス対応のソフトウェアを導入することが求められています。この移行により、手作業による管理がもはや不可能な500ヘクタールを超える農場において、ソフトウェアは運営上の必須ツールとなりました。労働力不足により、自律走行トラクターからのガイダンスデータを処理し、無人作業のトレーサビリティを確保できるプラットフォームへの需要が高まっています。
耕作地の減少が収量最適化を後押し
世界の一人当たりの耕作可能面積は、2025年までに0.19ヘクタールまで減少すると予測されており、農業収量の向上がますます求められています。2024年、中国では都市化の拡大により110万ヘクタールの農地が失われ、これを受けて、補助金を受給する穀物生産者に対して、精密な養分管理が義務付けられました。インドの「土壌健康カード」プログラムでは、現在、検査結果と位置情報付き推奨事項が統合されており、試験実施地区において肥料コストが18%削減され、収量が12%増加しました。水資源が乏しい中東では、農場がセンサーが必要性を検知した際にのみ点滴灌漑を作動させるスケジューリングアルゴリズムを活用しており、サウジアラビアではこれにより水使用量が30%削減されました。これを受けて、ソフトウェアベンダー各社は、施肥時期、播種密度、殺菌剤散布間隔の影響をシミュレートする作物モデルを組み込み、生データを実用的な知見へと変換しています。
セグメント分析
2025年、クラウドソリューションは農業管理ソフトウェア市場の48.2%を占め、市場における主要な導入モデルとしての地位を確立しました。このセグメントのCAGRが12.8%であることは、大規模および中規模の農業事業者双方において、接続性の向上やサブスクリプション型料金体系の魅力が反映されています。ローカルおよびWebベースの導入も依然として重要であり、特に米国や欧州では、大規模農家がデータの主権や遅延について懸念を表明し続けています。ハイブリッドエッジアーキテクチャは、データを現地でキャッシュし、帯域幅に余裕がある際に同期させることで、これらの課題に対処し、ベンダーへの定着率を高めています。
クラウドソリューションの柔軟性は、地理的な拡大も後押ししています。Software-as-a-Service(SaaS)プラットフォームにより、ブラジルの大豆生産者やインドの米協同組合などのユーザーにとって、サーバーの保守コストが削減されるからです。バイエルの「FieldView」は2025年にさらに14カ国へ展開され、マルチテナントアーキテクチャがいかに機能の迅速な拡張を可能にするかを実証しました。規制当局によるデジタル記録の要求が高まる中、クラウドソリューションはコンプライアンスの自動化に向けた明確な道筋を提供しています。
2025年には、500ヘクタールを超える大規模農場が農場管理ソフトウェア市場規模の40.2%を占めました。これは、規模の経済と社内の農学チームの存在が原動力となっています。これらの農場は、先進技術の導入により、効率的な資源管理と生産性の向上を実現しています。また、高品質なソフトウェアソリューションへの投資能力も、市場での地位をさらに強固なものにしています。インドやケニアなどの国々におけるスマートフォンへの補助金付き配布と、地域に合わせたフリーミアムモデルの組み合わせにより、経済的な障壁が低減され、デジタル技術の普及が促進されています。この取り組みは、これまで十分なサービスが行き届いていなかった地域への技術導入に大きく寄与し、より広範な市場浸透の基盤を築いています。
最も急速な成長が見込まれるのは、10ヘクタール未満の小規模農家であり、CAGRは15.6%と予測されています。サファリコム社の「DigiFarm」のような協同組合型集約モデルでは、気象警報、助言サポート、マイクロクレジットなどを組み合わせたサービスにより、2回の作期以内に収穫量を15%増加させることができることが実証されています。中規模農場では、適度な成長機会が見込まれており、多くの場合、モジュール式のポイントソリューションから導入を開始し、その後、包括的なソフトウェアスイートへと移行します。ベンダー各社は、機能と耕作面積を切り離した「土地規模に依存しない」価格モデルをますます採用しており、小規模な農地を不利に扱うことなく、アップグレードを促進しています。食料安全保障や排出削減の目標を達成するため、政府が小規模農家への補助金を重点的に配分するにつれ、小規模農家向け農場管理ソフトウェアの市場シェアは拡大すると予測されています。
地域別分析
2025年、北米は農業管理ソフトウェア市場シェアの37.2%を占めました。米国では、400ヘクタールを超える農場の68%がソフトウェアを導入し、追加の収入源として炭素クレジット測定ツールを組み込んでいます。カナダでは、プレーリー地方の各州が可変施肥処方を利用することで、1,400万ヘクタールにわたる窒素使用量を16%削減しました。メキシコの保護農業部門では、温室制御システムを農場管理ダッシュボードと統合することで、水利用効率を31%向上させました。同地域は、農村部におけるブロードバンド普及率82%、販売店への近接性、および精密農業用ハードウェアの広範な利用といった利点を享受しています。市場の焦点は、特産作物、中規模農家、および畜産業者へと移行しつつあります。
アジア太平洋地域は、CAGR11.4%で、今後の市場成長を牽引すると予測されています。中国では、果物および野菜生産の80%に対し、デジタルトレーサビリティが義務付けられています。日本では、高齢化が進む稲作農家がドローンによる圃場調査や自律走行トラクターを導入した結果、必要な労働力が35%削減されました。オーストラリアでは、2,200万ヘクタールの綿花および穀物畑で衛星を利用した灌漑システムが導入され、水使用量を28%削減しています。韓国のスマートファーム構想では、温室および家畜のモニタリングに対する補助金として4億5,000万米ドルを投じ、2027年までに12,000の生産者における導入を加速させることを目指しています。
欧州では、共通農業政策(CAP)の改革により、準拠したソフトウェアを通じて環境指標を記録することが義務付けられたことで、大きな収益がもたらされています。ドイツの耕作農場では、肥料使用量の上限規制に準拠するため窒素モデルを導入し、その結果、過剰使用量を18%削減しました。英国では、「環境土地管理スキーム(ELMS)」により、イングランドの農場におけるソフトウェアの普及率が78%に達しました。フランスのブドウ園では、ドローンによる散布の導入により、殺菌剤の使用量を32%削減しました。南米では、ブラジルの大豆生産やアルゼンチンの畜産業を牽引役として、市場に貢献しています。対照的に、中東およびアフリカでは、土地所有権の細分化や通信環境の制限といった課題に直面しています。しかし、衛星ブロードバンドの価格低下に伴い、農業管理ソフトウェアの普及が進むため、同地域は成長の兆しを見せています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 農業労働力の不足と農家の高齢化
- 耕作地の減少が収量最適化を促進しています
- 精密農業用IoTセンサーの急速な普及
- 政府によるデジタル農業への奨励策および義務付け措置
- 超高解像度衛星画像の普及
- 農業向けソフトウェアのスケールアップ企業に対するベンチャーキャピタル投資が急増
- 市場抑制要因
- 小規模農家の土地所有の細分化
- ソフトウェア、ハードウェア、および研修にかかる初期費用の高さ
- 農場内の旧式ハードウェアとの相互運用性の問題
- 農村部におけるブロードバンド接続環境の不足
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- タイプ別
- ローカル/Webベース
- クラウドベース
- Software as a Service(SaaS)
- Platform as a Service(PaaS)
- 農場の規模別
- 小規模農家
- 中規模農場
- 大規模農場
- 用途別
- 精密農業
- 家畜モニタリング
- スマート温室
- 水産養殖
- その他の用途
- 機能別
- 計画およびリソース管理
- 記録管理
- 財務管理
- 在庫およびサプライチェーン管理
- 分析およびレポート機能
- 配信プラットフォーム別
- デスクトップ
- モバイルアプリケーション
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米諸国
- 欧州
- ドイツ
- 英国
- フランス
- スペイン
- イタリア
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ケニア
- ナイジェリア
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- AGCO Corporation(Trimble Inc.)
- Deere & Company
- Bayer AG(Climate LLC)
- Farmers Edge Inc.(Fairfax Financial Holdings Limited)
- CNH Industrial N.V.(Raven Industries LLC)
- Topcon Corporation
- BASF SE(BASF Digital Farming GmbH)
- Corteva Agriscience(Granular Inc.)
- Conservis Corporation(TELUS Agriculture and Consumer Goods Inc.)
- AGRIVI Ltd.
- CropIn Technology Solutions Pvt. Ltd.
- Taranis Inc.
- Ag Leader Technology Inc.
- Eagle IoT(Bentley Systems)
- CropZilla Software, Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 161 Pages
- 納期
- 2~3営業日


