


スーパーコンピュータ:市場シェア分析、業界動向・統計データ、成長予測(2026年~2031年)
Supercomputers - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122398
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年のスーパーコンピュータの市場規模は124億2,000万米ドルと推定されており、2025年の111億7,000万米ドルから拡大し、2031年には211億1,000万米ドルに達すると予測されています。
2026年から2031年にかけてのCAGRは11.18%となる見込みです。
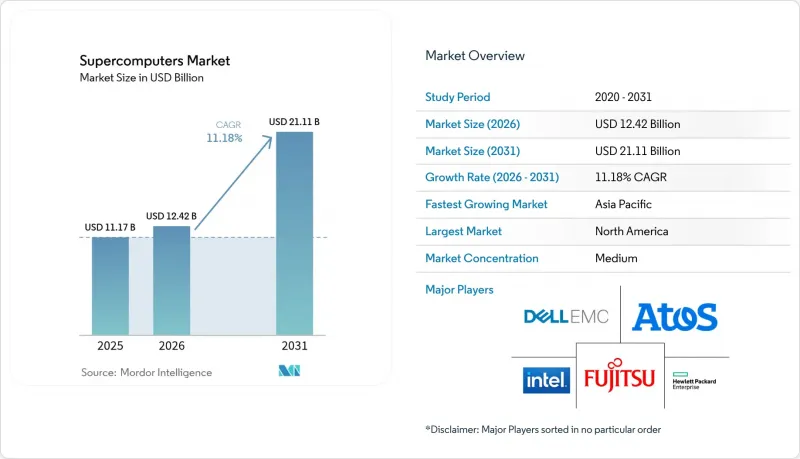
当レポートは、コンポーネント(プロセッサ(CPU)、アクセラレータ(GPU/ASIC)など)、システムの種類(クラスタ型、超並列処理(MPP)など)、展開方式(オンプレミス、クラウドなど)、処理規模(ペタスケール、プレエクサスケール、エクサスケール)、エンドユーザー(政府・防衛、学術・研究など)、および地域ごとに分類されています。市場予測は金額(米ドル)で示されています。
世界のスーパーコンピュータ市場の動向と洞察
エクサスケール競争における公的資金の急増
米国、欧州、中国、日本における大規模プログラムは、現在のペタスケール級マシンを10倍以上上回る次世代システムに資金を提供しています。米国エネルギー省の「ディスカバリー(Discovery)」システムは、「フロンティア(Frontier)」のスループットの3~5倍を目標としており、一方、欧州の「ユーロHPC共同事業(EuroHPC Joint Undertaking)」は、地域ごとの研究の自律性を支える分散型エクサスケールネットワークに資金を提供しています。ハードウェア、ソフトウェア、プロフェッショナルサービスをパッケージ化できるベンダーは、長期契約を獲得し、初期導入後も収益の見通しが確保されます。大学が最先端クラスのマシンを求めるにつれ、学術機関による入札競争が激化しており、これにより中小サプライヤーを国家プログラムに巻き込む第2の需要層が生まれています。
HPCシステムにおけるAI/MLワークロードの普及
AIの推論およびトレーニングは今や従来のHPCセンターに浸透しており、アーキテクトは高帯域幅メモリと異種混在型コンピューティングサブシステムを統合せざるを得なくなっています。NVIDIAのH100およびAMDのMI300Xアクセラレータは、新規調達における標準的な品目となっており、AIレイヤーがいかにピークFLOPS要件を牽引しているかを反映しています。金融機関はリスク分析のために超低遅延クラスターを導入し、ライフサイエンス企業は創薬パイプラインにマルチノードGPUラックを活用しています。この変化はソフトウェアのエコシステムを再構築しており、コンパイラ、スケジューラ、ライブラリはテンソルコアや疎行列対応演算向けに最適化されなければなりません。ターンキー型のAI-HPCソリューションを提供するシステムインテグレーターは、一貫して高利益率のサービス契約を獲得しています。
データセンターの電力・冷却コストの急増
エクサスケール級のマシンは通常、20~40 MWの電力を消費しており、わずか5年前に割り当てられていた予算をはるかに上回っています。空冷が頭打ちとなる中、液体冷却や液浸冷却は試験段階から主流へと移行しています。システムのライフサイクルを通じて、エネルギーコストがハードウェアの償却費を上回るケースが頻繁に見られ、運用事業者は長期の電力購入契約の交渉を余儀なくされています。ベンダー各社は「ワットあたりの性能」という指標で差別化を図っており、熱負荷を抑制するチプレットや光インターコネクトに関する研究開発が促進されています。グリーンデータセンターに対する政策上のインセンティブが立地選定に影響を与え、新規建設は再生可能エネルギーが余剰となる地域へとシフトしています。
セグメント分析
2025年、アクセラレータはスーパーコンピュータ市場規模のうち14億5,000万米ドルを占め、2031年までCAGR15.05%を維持すると予測されています。GPUやカスタムASICは、従来の浮動小数点演算に加え、AI推論も担うようになり、ラックあたりの平均発熱量は40 kWから80 kWへと増加しています。メモリベンダーはHBM3Eの需要に対応するのに苦戦しており、2025年の多くの建設プロジェクトに制約が生じています。ストレージはNVMe over Fabricsへ移行し、データ量の多いワークロードにおけるI/Oのボトルネックが解消されます。
プロセッサは2025年においてもスーパーコンピュータ市場で38.67%のシェアを維持しましたが、顧客がアクセラレータにより多くの予算を割り当てるにつれ、単位売上高の伸びが鈍化しています。ベンダー各社は、GPUにコヒーレントに接続されるチップレットベースの設計へと転換しており、これには統一されたメモリセマンティクスが求められています。ソフトウェアおよびサービスは依然として最も利益率の高い分野であり、最適化契約はハードウェアのライフサイクルよりも長期にわたり継続します。相互接続の収益はノード数と連動して増加しており、800 Gbpsのイーサネットレーンと400 GbpsのInfiniBandが次世代トポロジーのバックボーンを形成しています。
2025年のスーパーコンピュータ市場規模のうち、クラスタベースのアーキテクチャは44億4,000万米ドルを占め、標準化により調達が容易になるにつれて、39.74%のシェアを維持しています。一方、ヘテロジニアスシステムはCAGR15.56%を記録しており、CPU、GPU、および専用アクセラレータを単一のスケジューラの下に統合することで、AIやシミュレーションのワークロードに柔軟に対応しています。格子QCDや気象モデルなど、極めて多くのノード数を必要とする分野では、大規模並列処理が依然として不可欠です。
SYCLやOpenMPのオフロード指令といったソフトウェアフレームワークは、多様なチップにわたる開発プロセスを円滑にし、利用率を向上させています。高密度GPUとCPUを豊富に搭載したヘッドノードを組み合わせた製品を提供するベンダーは、デュアルパーパスクラスターを求める研究施設からの需要に乗っています。ベクターシステムはニッチな分野ではありますが、ゲノムアライメントやリアルタイムのリスク計算タスクにおいて、新たな重要性を帯びつつあります。
地域別分析
北米は2025年の売上高の41.08%を占めました。これは、米国が「エル・キャピタン」の姉妹プロジェクトである「ディスカバリー」を含む、数十億米ドル規模のエクサスケールプロジェクトへの資金提供を継続したためです。カナダにおけるクラウドベースの研究助成金の導入により、大学系スタートアップ企業のアクセスが拡大しました。ハイパースケールプロバイダーは、AI集約型のインスタンスタイプを用いて地域アベイラビリティゾーンをアップグレードし、マネージドサービス契約をめぐるシステムインテグレーター間の競合を激化させました。
CAGR12.55%で成長しているアジア太平洋地域は、中国による国内調達型のペタスケール展開や、2030年までに現在の5~10倍の性能を目指す日本の「富岳NEXT」ロードマップの恩恵を受けています。インドはデジタル公共インフラ整備事業を拡大しており、ローカルな計算主権を必要とするゲノミクスや気候変動関連のアプリケーションに資金を割り当てています。オーストラリアとシンガポールは、地域的な地球システム・ハブの共同資金調達を行い、中規模クラスターへの需要を後押ししています。
欧州では、ドイツ、フィンランド、イタリアに計算能力を配分する「EuroHPC共同事業体」の助成金を通じて、着実な成長を維持しています。主権条項により、購入者はEUが開発したソフトウェアスタックと組み合わせたオープンアーキテクチャのハードウェアを選択するようになっています。エネルギー価格の変動により、北欧諸国ではデータセンターの建設が加速しており、低炭素の水力発電を活用して、商用と公共研究の双方を目的としたノードをホストしています。中東では、サウジアラビアの「HUMAIN」などのAIファクトリーに資金を提供し、炭化水素に依存しない経済の多角化を図っています。南米では、40億米ドル規模のブラジルのイニシアチブにより、TOP500リストにおける同地域の順位が向上し、世界中の学術パートナーとの連携が始まっています。
その他の特典:
- Excel形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 分析の前提条件と市場の定義
- 分析範囲
第2章 分析手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 「エクサスケールへの競争」に伴う公的資金の急増
- HPCシステムにおけるAI/MLワークロードの普及
- 新型コロナウイルス禍後の気候および生物医学シミュレーションへの需要
- クラウド型「HPC-as-a-Service」の利用可能性の高まり
- オープンソースHPCソフトウェアスタックの成熟度
- 各国のデジタル主権プログラム
- 市場抑制要因
- データセンターの電力および冷却コストの急増
- 並列プログラミングスキルにおける人材不足が依然として続いています
- 先端ノードチップのサプライチェーンの脆弱性
- 公共部門の調達サイクルが長期化していること(ニッチ)
- 業界のバリューチェーン・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模・成長率の予測
- コンポーネント別
- プロセッサ(CPU)
- アクセラレータ(GPU/ASIC)
- メモリ
- ストレージ
- 相互接続
- ソフトウェア・サービス
- システムの種類別
- クラスタ型
- 超並列処理(MPP)
- アクセラレーテッド/ ヘテロジニアス
- ベクター
- 展開方式別
- オンプレミス
- クラウド(HPC-aaS)
- ハイブリッド
- 処理規模別
- ペタスケール
- プレエクサスケール
- エクサスケール
- エンドユーザー別
- 政府・防衛
- 学術研究機関
- 金融サービス
- 医療・ライフサイエンス
- 製造・産業
- エネルギー・ユーティリティ
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ諸国
- 中東
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Hewlett Packard Enterprise Company
- Lenovo Group Limited
- Dell Technologies Inc.
- Fujitsu Limited
- Atos SE
- International Business Machines Corporation
- NEC Corporation
- Intel Corporation
- Advanced Micro Devices, Inc.
- NVIDIA Corporation
- Sugon Information Industry Co., Ltd.
- Inspur Group Co., Ltd.
- Super Micro Computer, Inc.
- Penguin Computing, Inc.
- Huawei Technologies Co., Ltd.
- DataDirect Networks, Inc.
- Mellanox Technologies Ltd.(NVIDIA)
- Arm Ltd.
- Cray Inc.(HPE brand)
- E4 Computer Engineering S.p.A.
- H3C Technologies Co., Ltd.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


