


赤外線カメラ:市場シェア分析、産業動向・統計データ、成長予測(2026年~2031年)
IR (Infrared) Camera - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 154 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122395
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、赤外線カメラの市場規模は2026年に107億2,000万米ドルに達し、2031年までに157億2,000万米ドルへと拡大すると予測されており、この期間におけるCAGRは7.96%となります。
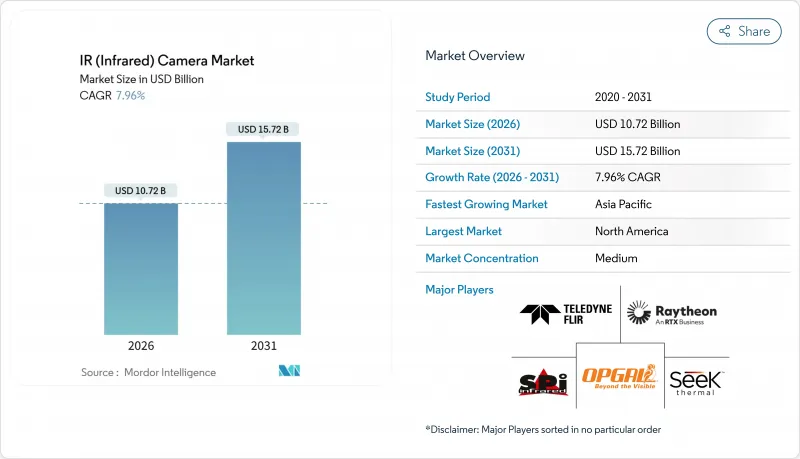
当レポートは、検出器(冷却式、非冷却式)、材料(ゲルマニウム、シリコン、サファイア、その他の材料)、波長の種類(近赤外線・短波長赤外線、中波長赤外線、長波長赤外線)、エンドユーザー分野(軍事・防衛、自動車、産業、商業・公共、その他)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の赤外線カメラ市場の動向と洞察
多岐にわたるセクターにおける監視需要の高まり
赤外線カメラは、事後的な検知から事前的な脅威評価へと移行し、マルチセンサーセキュリティ網の第一の層を形成しています。バイスペクトルモデルは、サーマル映像と可視光映像を重ね合わせることで誤報を削減します。これは、煩わしいアラートがオペレーターの負担となっている重要インフラ施設にとって、重要な利点です。米国のセキュリティガイドラインでは、化学施設に対するサーマルによる周辺警備が推奨されており、これが石油化学産業集積地における調達を後押ししています。商業用不動産所有者は現在、熱画像データをビル管理システムと統合し、空調負荷を最適化しています。この取り組みは、2024年のエネルギー価格高騰を契機に拡大しました。企業が従来の受動型赤外線センサーを、分析機能対応の熱画像カメラに置き換えるにつれ、ベンダー各社は2桁の売上成長を報告しています。
AIベースの映像解析との統合による使用事例の拡充
カメラにニューラルプロセッサを組み込むことで、熱画像は診断ツールとして機能するようになります。エッジ推論により、毎秒30フレームの速度で電気的故障、蒸気漏れ、正常な稼働を区別でき、クラウドによる遅延を排除します。自動車システムでは、暗闇での緊急ブレーキ制御にこの100ミリ秒未満の意思決定ループが不可欠であり、欧州のOEM各社による採用がさらに進んでいます。産業分野のユーザーは、熱パターンを活用して数週間先までベアリングの故障を予測し、予期せぬダウンタイムを削減しています。GPUサプライヤーは熱画像処理パイプラインへの対応を拡大しており、これによりインテグレーターは可視光と赤外線の両方のストリームにわたって統合的な分析を実行できるようになりました。
デュアルユース赤外線検出器に関する輸出管理規制
ITAR(国際武器取引規制)の制限により、高スペックの冷却型検出器は防衛品目に分類され、輸出許可の審査期間が6~12ヶ月に延長されるとともに、禁輸国への販売が禁止されています。2024年のワッセナー協定の改正により、高感度の非冷却型アレイが規制リストに追加されたため、企業は規制を遵守するために性能を低下させたバリエーションを出荷せざるを得なくなっています。これに対し、中国のバイヤーは国内調達にシフトしていますが、米国当局は指定事業者のリストを厳格化し、光学機器や検出器の流通に支障をきたしています。コンプライアンスコストは出荷1件あたり平均1万5,000米ドルに上り、中小メーカーに圧力をかけ、業界の再編を促しています。
セグメント分析
2025年、非冷却技術は赤外線カメラ市場で74.72%という圧倒的なシェアを占めました。これは、800米ドル未満という価格帯と、商業用監視や手持ち型検査に適した起動即使用可能な動作に支えられたものです。ピクセルピッチの縮小と読み出し回路の改良により、ノイズ等価温度差が40 mKを下回り、これらの検出器は予知保全や建物診断にも活用可能となりました。それにもかかわらず、防衛プログラムでは20 kmの識別距離が追求され、科学分野のユーザーからは光子が極めて少ない用途向けに20 mK未満の感度が求められていることから、冷却型センサーは2031年までCAGR9.21%という堅調な伸びを示すと予測されています。無人航空機システム向けの4,250万米ドルの契約が最近締結されたことは、長距離での鮮明な映像を得るために割高な価格を支払う意思が依然として存在することを示しています。
性能の差は縮まりつつありますが、光子が極めて少ないミサイル追跡や天文学の分野では、依然として冷却式カメラが主流を占めています。ベンダー各社は、スターリングクーラーの寿命を15,000時間以上に延長し、サイズ、重量、消費電力の制限を低減することで信頼性を向上させ、それによって航空機搭載および宇宙搭載の展開選択肢を広げています。一方、非冷却型検出器は、ウエハーの歩留まり向上によるさらなるコスト削減の恩恵を受けており、赤外線カメラ市場の量産主力としての役割を強化しています。
2025年には、ゲルマニウム光学素子が売上高の41.62%を占めました。これは、8~14µm帯域で63%という比類のない透過率を反映しており、これにより、周辺警備や建物点検向けのコンパクトなレンズスタックが可能となっています。しかし、精錬能力の集中に起因するゲルマニウムの脆さや価格の変動性により、ユーザーはサファイア製の代替品を試用するようになっています。サファイア市場はCAGR8.44%で成長しています。サファイアのモース硬度は9であり、過酷な産業環境下でのレンズの耐用年数を延ばします。また、0.2~5.5µmという広い透過帯域により、石油化学プラントでのガス漏れを検知するデュアルバンド撮像に対応しています。
2025年のロードマップによると、ハイブリッドレンズアセンブリは、前面要素にゲルマニウム、背面要素にポリマーを組み合わせることで、光学性能の85%を維持しつつ、コストを22%削減しています。セレン化亜鉛やカルコゲナイドガラスは、高コストや脆さのため依然としてニッチな存在ですが、輸出規制や価格変動により単一供給源への依存がリスクとなる中、材料の多様化戦略の重要性が高まっています。そのため、赤外線カメラ業界では、光学性能の要件と、耐障害性および総所有コストとのバランスを図っています。
地域別分析
2025年、北米は世界収益の38.73%を占めました。これは、8,500億米ドルを超える防衛予算により、長距離システムの導入基盤が維持されたためです。電気設備保守基準の改訂により、データセンターの開閉装置に対して四半期ごとのサーマルスキャンが推奨されるようになり、クラウド分析に接続された固定型ネットワークカメラの需要が押し上げられています。カナダの寒冷な州では、公認住宅検査士によるカメラ導入費用の最大50%を公益事業者のリベートがカバーされるため、住宅分野での導入が進んでいます。また、メキシコの自動車工場では、最終品質保証(QA)ステーションにサーマル検査が組み込まれており、地域的な成長の勢いを後押ししています。
アジア太平洋は、2031年までにCAGR8.55%を記録すると予測されています。これは、中国のスマートシティ計画において、2024年だけで40万台以上の赤外線カメラが導入されたことが要因です。垂直統合型企業は30~40%のコスト優位性を実現しており、公共の安全、交通、および建物の火災検知ネットワークにおけるソリューションの導入を促進しています。インドは、防衛用途の検出器生産を現地化するための2億米ドルの研究開発(R&D)イニシアチブを開始した一方、日本では築50年以上の構造物に対して熱橋検査が義務付けられています。韓国の半導体製造工場では、サブミクロンレベルの欠陥検出のために数千台の短波赤外線(SWIR)ステーションが稼働しており、オーストラリアの鉱山ではコンベア火災を防止するために赤外線カメラが活用されています。これらから、同地域の使用事例が政府、産業、資源の各セクターにまたがっていることがわかります。
欧州における成長は、厳格なエネルギー効率および自動車安全規制に支えられています。「建築物のエネルギー性能に関する指令」では、2030年までに大規模な商業用不動産に対する熱画像監査が義務付けられています。ドイツの自動車メーカーはすでに、2024年にユーロNCAPの5つ星評価を獲得した14の車種に熱センサーを組み込んでいます。フランスの原子力発電所では、蒸気漏れを検出するために数千台のカメラが稼働しており、これによりメンテナンスによる稼働停止時間が短縮されています。一方、中東の主要石油企業は、メタン排出報告基準を満たすために熱画像技術を活用しています。アフリカでの導入は依然として鉱業および電力セクターに集中していますが、機器コストの制約があるもの、地域のシステムインテグレーターが手頃な価格のメンテナンスサービスをパッケージ化することで、徐々にその範囲が広がりつつあります。
その他の特典:
- Excel形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 分析の前提条件と市場の定義
- 分析範囲
第2章 分析手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 多岐にわたる分野における監視需要の高まり
- 赤外線センサーの平均販売価格の下落
- AIを活用した映像分析との連携により、使用事例が拡大しています
- 電気自動車用バッテリーの熱管理における導入状況
- 熱検査を義務付ける消防安全基準
- 小型衛星向け宇宙搭載型赤外線撮像技術の成長
- 市場抑制要因
- デュアルユース赤外線検出器に関する輸出規制
- AIによる画質向上機能を備えた低価格CMOS可視光カメラとの競合
- ゲルマニウムおよびその他の赤外線用グレード材料のサプライチェーン上の制約
- 長距離熱画像の精度に関する標準化された校正の欠如
- 業界のバリューチェーン分析
- 規制情勢
- 技術展望
- マクロ経済要因が市場に与える影響
- ポーターのファイブフォース分析
- マクロ経済要因が市場に与える影響
第5章 市場規模と成長予測
- 検出器別
- 冷却型
- 非冷却型
- 材料別
- ゲルマニウム
- シリコン
- サファイア
- その他の材料
- 波長の種類別
- 近赤外線・短波長赤外線(SWIR)
- 中波長赤外線(MWIR)
- 長波長赤外線(LWIR)
- エンドユーザー分野別
- 軍事・防衛
- 自動車
- 産業
- 商業・公共
- 住宅
- その他のエンドユーザー分野
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア・ニュージーランド
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Teledyne FLIR LLC
- Raytheon Technologies Corporation
- Hangzhou Hikvision Digital Technology Co., Ltd
- Axis Communications AB
- Zhejiang Dahua Technology Co., Ltd
- Opgal Optronic Industries Ltd
- Leonardo DRS, Inc.
- Guide Sensmart Tech Co., Ltd
- Seek Thermal, Inc.
- Fluke Corporation
- Testo SE & Co. KGaA
- InfraTec GmbH Infrarotsensorik und Messtechnik
- SPI Corp.
- Bosch Security Systems GmbH
- Honeywell International Inc.
- L3Harris Technologies, Inc.
- Princeton Infrared Technologies, Inc.
- Excelitas Technologies Corp.
- Xenics nv
- Workswell s.r.o.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 154 Pages
- 納期
- 2~3営業日


