


繊維コーティング:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Textile Coatings - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122371
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年の繊維用コーティング市場の規模は47億3,000万米ドルと推定されており、2025年の45億5,000万米ドルから成長し、2031年には57億1,000万米ドルに達すると予測されています。
2026年から2031年にかけては、CAGR3.85%で成長すると見込まれています。
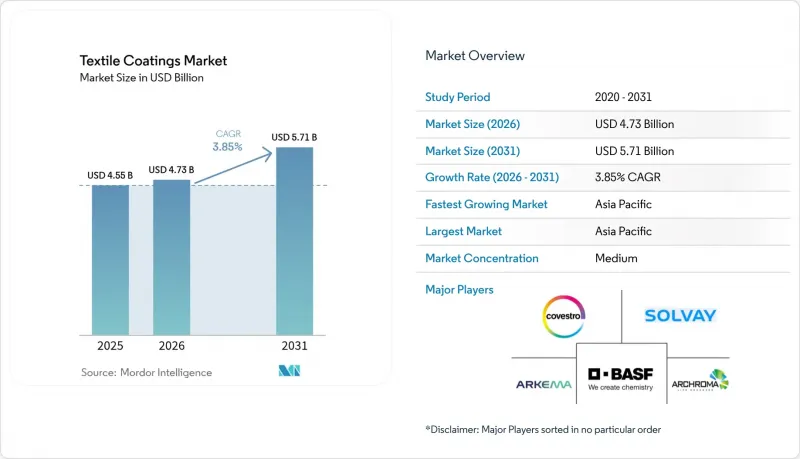
本レポートでは、業界をポリマー種別(熱可塑性樹脂、熱硬化性樹脂など)、生地種別(織物、編物、不織布)、機能別(防水・透湿性、難燃性など)、用途別(衣料品、輸送機器など)、および地域別(アジア太平洋、北米、欧州など)に分類しています。市場予測は金額(米ドル)ベースで提示されています。
世界の繊維用コーティング市場の動向と洞察
保護用テキスタイルに対する基準の厳格化
世界各国の規制当局は、性能および安全性の基準を厳格化しており、これによりメーカー各社は、NFPA 1971-2018などの最新基準を満たしつつ、PFASを排除した難燃性、耐薬品性、および防湿性を備えたソリューションの開発を迫られています。ミリケン社は、従来の耐久性基準を上回る非PFAS代替品を発売し、競合他社間の革新的な技術開発を刺激するとともに、試験研究所への投資を加速させています。欧州のサプライヤーは、「グリーン・ディール」の目標に沿うため、バイオベースの化学物質への注力を拡大しており、需要は消防用防護服から産業用作業服にまで広がり、繊維コーティング市場における規制に準拠した化学物質の商業的潜在力が拡大しています。
自動車および輸送機器の内装における需要の拡大
電気自動車や自動運転車における軽量化の取り組みや、高級感あふれる車内空間への期待は、耐摩耗性、熱管理、抗菌性をすべて1層で実現するコーティングへの需要につながっています。主流メディアで報じられた従来の難燃剤に関する健康上の懸念は、より安全な代替品への配合変更を促し、OEMの持続可能性目標と厳格な車内空気質基準の両方を満たすプラットフォームへの調達を後押ししています。アジアのコンバーター各社は、コスト面や規模の優位性を活かして内装材の受注を獲得しており、繊維用コーティング市場における需要と供給の中核としてのアジア太平洋地域の役割を強めています。
主要な原料ポリマーの価格変動
ポリビニルアルコール、綿、および石油由来の合成繊維は、繰り返し価格変動が見られ、スポット市場への依存度が高いコーティングメーカーの計画サイクルを乱し、利益率を圧迫しています。2025年初頭にはポリビニルアルコールの価格が下落したもの、原油価格の変動により合成繊維のコストは10~15%上昇し、原材料コストの情勢は好悪入り混じったものとなりました。これにより、慎重な在庫管理と長期供給契約が求められています。このような価格変動は、繊維用コーティング市場において短期的な収益の不確実性をもたらしています。
セグメント分析
2025年には、熱可塑性ポリマーが繊維用コーティング市場の50.78%を占め、このセグメントを支配しています。これは、コスト効率、機械的強度、およびリサイクル可能性のバランスが取れていることを反映しています。需要は、耐摩耗性と寸法安定性が必須とされる自動車用内装材、防護服、および柔軟な建築用膜材に集中しています。エンドユーザーは、厳格化されるVOC規制に準拠した水性および無溶剤系コーティング化学物質との適合性から、熱可塑性樹脂を好んで選択しています。軽量な電気自動車のインテリアやモジュール式インフラプロジェクトにより、需要量はさらに増加しています。これらの要因が相まって、主要消費地域において、熱可塑性樹脂は高性能コーティング用の好ましい基材としての地位を確固たるものにしています。
また、熱可塑性ポリマーは2031年までCAGR6.22%という最も高い成長率を記録する見込みであり、繊維用コーティング市場規模において、規模と成長勢力の両面で主導的な地位を確立していることが浮き彫りになります。天然繊維、セルロース系繊維、熱硬化性繊維などの競合材料は、熱可塑性樹脂が持つ加工速度、耐熱性、リサイクル性の利点に追いつくことが難しいため、成長において後れを取っています。コポリマーブレンドや表面処理における漸進的な革新により、環境規制への適合性を損なうことなく、性能の上限を引き上げ続けています。下流のブランドが循環型経済への取り組みを拡大する中、コーティングされた熱可塑性繊維織物を再溶融・再加工できるという見通しは、長期的な魅力をさらに高めています。その結果、このセグメントの持続的な拡大に向けた生産能力を確保するため、新しいコーティングラインへの設備投資は、熱可塑性樹脂に適した構成をますます重視するようになっています。
2025年、織物基材は繊維コーティング市場で44.92%のシェアを獲得し、その優位性に5.88%のCAGRを併せ持っています。これは、織物基材が本来備える引張強度、寸法安定性、および優れたコーティングの密着性を反映したものです。構造的完全性を妥協できない自動車、建築、安全の各分野では、長期的な性能を確保するため、織物構造が好まれています。不織布の技術進歩は、コーティングの浸透性と機能の均一性を向上させる設計された多孔性により、医療用使い捨て製品やろ過材の分野で注目を集め始めています。
ニット生地は、伸縮性やドレープ性が求められるニッチ市場を占めていますが、接着性や形状保持性の制限により、大規模な技術的用途への浸透は制約されています。織物の安定性とニットの快適性を組み合わせたハイブリッド多層生地が、スポーツ用品や医療用装具に登場しており、これは、テキスタイルコーティング市場における差別化の重要な鍵として、基材の革新が依然として重要であることを示しています。
地域別分析
2025年、アジア太平洋地域は世界の売上高の52.74%を占め、繊維コーティング市場全体における価格形成や供給配分への影響力を確固たるものにしました。中国は2024年に3,010億米ドルの繊維・アパレル製品を出荷し、そのうち1,420億米ドルが繊維製品によるものでした。これは、ベトナム、インド、バングラデシュへの多角化が進む中でも、中国の生産能力の厚みが依然として際立っていることを示しています。インドでは、「生産連動型インセンティブ(PLI)プログラム」や「PM MITRAパーク」といった政策手段を通じて、2030年までに国内生産額を3,500億米ドルに引き上げることを目指しており、これにより国内の配合メーカーが早期に水性化学技術を導入し、新たな生産能力に組み込むことが奨励されています。バングラデシュとベトナムは、競争力のある人件費と貿易協定を通じて足場を固めていますが、特定の品目に対する米国の関税賦課により、調達戦略が見直され、現地のサプライヤーは機能面での差別化をさらに図る方向へと迫られる可能性があります。
北米は依然として技術中心の地域であり、規制への熱意がPFASフリーや低VOCシステムの商業的機会へとつながっています。カリフォルニア州とニューヨーク州では、2025年1月から発効する世界でも最も厳しい繊維用化学物質禁止措置が施行され、すでに規制に準拠した製品群を供給できる体制を整えている企業には、先行者優位がもたらされるでしょう。ガストニアにおけるルブリゾール社の2,000万米ドル規模のアクリルエマルジョン生産拡大は、ホームテキスタイルや自動車内装向けの高機能ファブリックといった需要クラスターを支え、同地域における付加価値の高いニッチ市場への傾斜を強めています。カナダと米国の自動車生産の統合は国境を越えた需要を維持していますが、原材料価格の変動の影響を受けるため、調達戦略の絶え間ない見直しが求められています。
欧州は、持続可能な化学および先端加工技術の分野で主導的な地位を維持しています。ドイツ、フランス、北欧のイノベーターたちは、水性ポリウレタンやバイオポリマーの分野で新たな境地を切り拓くと同時に、水やエネルギーの投入量を劇的に削減するプラズマ加工やデジタル塗布ラインへの投資を進めています。フロイデンベルクによるヘイテックス資産の1億ユーロでの買収などの事例は、テクニカルテキスタイルのポートフォリオを拡大するとともに、業界における継続的な再編を示唆しています。EUの循環型経済に関する法規制は、リサイクル可能なコーティングやクローズドループ型インフラへの関心を加速させており、テキスタイルコーティング市場は、地域の気候目標の恩恵を受ける存在であると同時に、その実現を可能にする存在としての位置づけを強めています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 防護用繊維製品に対する基準の厳格化
- 自動車および輸送機器用内装材における需要の拡大
- 建設・インフラ分野における耐久性・耐候性に優れた繊維への需要の高まり
- VOC規制に準拠した水性および無溶剤ポリマーへの移行
- 医療用繊維における抗菌・抗ウイルスナノコーティングの登場
- 市場抑制要因
- 主要なポリマー原料価格の変動
- コーティング機械および生産ラインの高額な設備投資コスト
- プラズマおよびその他のドライ仕上げ代替技術との競合
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- ポリマータイプ別
- 熱可塑性
- ポリ塩化ビニル(PVC)
- ポリウレタン(PU)
- アクリル
- その他
- 熱硬化性
- ゴム
- 天然ゴム
- スチレンブタジエンゴム
- その他
- その他のポリマー種
- 熱可塑性
- ファブリックタイプ別
- 織物
- ニット
- 非織物
- 機能性別
- 防水・透湿
- 難燃性
- 抗菌・抗ウイルス
- UVおよびIR耐性
- 用途別
- 衣類
- 輸送
- 医療分野
- 建設
- その他の用途(産業用・保護用機器など)
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- Archroma
- Arkema
- BASF
- Clariant
- Continental AG
- Covestro AG
- Daikin Industries Ltd.
- Formulated Polymer Products Ltd
- Impreglon UK Limited
- Seyntex
- Solvay
- SRF Limited
- Tanatex Chemicals B.V.
- The Lubrizol Corporation
- Toray Industries Inc.
- Trelleborg Group
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


