


ネットワーク帯域幅管理ソフトウェア:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Network Bandwidth Management Software - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122301
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、ネットワーク帯域幅管理ソフトウェアの市場規模は、2025年の32億1,000万米ドルから2026年には34億1,000万米ドルへと拡大し、2026年から2031年にかけてCAGR6.29%で推移し、2031年までに46億3,000万米ドルに達すると予測されています。
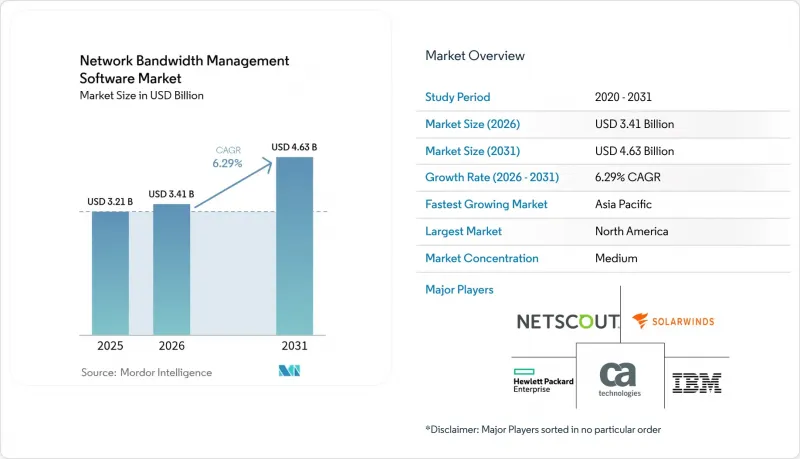
本レポートは、導入モデル(オンプレミス、クラウド)、企業規模(中小企業、大企業)、ソリューションの種類(帯域幅の監視・レポート作成など)、エンドユーザーの業種(通信・IT、BFSIなど)、ネットワークの種類(有線ネットワークなど)、および地域ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のネットワーク帯域幅管理ソフトウェア市場の動向と洞察
IoTエンドポイントとプライベート5Gエンタープライズネットワークの爆発的増加
企業におけるIoTの導入により、工場、オフィス、物流拠点に数千ものセンサーが追加され、従来のベストエフォート型ルーティングでは対応できない予測不可能なトラフィックが発生しています。プライベート5Gは、超低遅延アプリケーションが厳格な帯域幅の保証を必要とするため、この課題をさらに深刻化させています。専門的なサービスを提供する4万人の緊急対応要員をサポートする実稼働事例は、ミッションクリティカルなユーザーがきめ細かな帯域幅制御にどれほど依存しているかを示しています。そのため、企業では、トラフィックを分類し、消費量を予測し、異種混在するリンク間でリソースをリアルタイムに再配分する、AIを活用したツールが選ばれています。
高速インターネットとSD-WANの導入に対する需要の高まり
SD-WANは、MPLS、ブロードバンド、5Gにまたがるアプリケーション認識型ルーティングを導入し、帯域幅管理を単なる報告業務からビジネス価値を生み出す手段へと変革します。SD-WANを導入した組織では、単一のポリシーエンジン下で伝送リンクを統合することで、ハードウェア費用を70%削減し、運用効率を74%向上させています。その結果、帯域幅管理ソフトウェアは、単純なスループットではなく、ユーザー体験とビジネスの優先順位に合わせて最適化され、収益を生み出すアプリケーションを保護するための分析機能を組み込む必要があります。
フリーミアム/オープンソースのトラフィック管理ツールが参入障壁を低下させる
ZabbixやLibreQoSといった堅牢な無料ツールは、ライセンス料なしで企業に基本的な可視性を提供するため、商用プラットフォームへの移行が遅れています。これに対し、ベンダー各社は、コアとなるセンサーを無料で含むスタータープランを提供することで対抗し、AIによるインサイト、ポリシーの自動化、プレミアムサポートといった点で差別化を図っています。これにより、監視機能はコモディティ化される一方で、オーケストレーション機能に対する要求水準は高まっています。
セグメント分析
2025年には、クラウドオプションが総支出の51.35%を占め、組織がどこからでもアクセス可能なスケーラブルなコントロールプレーンを好む傾向が明らかになりました。このセグメントは2031年までCAGR8.14%で成長すると予測されており、オンプレミス展開をはるかに上回るペースです。企業側は、ハードウェアの更新が不要になり、パッチ適用スケジュールが簡素化されることで、総所有コスト(TCO)が40%削減されると指摘しています。主権や超低遅延処理の観点からローカル制御が求められる場面では、オンプレミスシステムが引き続き採用されています。ハイブリッドアーキテクチャでは、機密データ用のエッジゲートウェイと、広範な可視性を実現するクラウド分析ハブを組み合わせています。
管理オーバーヘッドの削減は、移行の経済性の核心をなしています。管理者は出張することなく、数百カ所の拠点にわたりポリシー変更を展開でき、またマルチテナントインスタンスにより、MSPは社内に専門知識を持たない中小企業にもサービスを提供できるようになります。したがって、ネットワーク帯域幅管理ソフトウェア市場は着実にSaaSモデルへと移行しつつありますが、ベンダーは依然としてエアギャップ環境向けのアプライアンスイメージを提供しています。このデュアルデリバリー戦略は、既存の収益を保護しつつ、サブスクリプションによる成長への道筋を築いています。
大企業は、複雑なトポロジーやコンプライアンス要件により高度なスイートへの投資が正当化されたため、2025年の収益の63.05%を占めました。一方、クラウドネイティブな価格設定が運営予算と整合するにつれ、中小企業は2031年までCAGR6.48%で成長する見込みです。マネージドサービスのバンドルにより、中小企業は監視、レポート作成、ポリシー適用を外部委託できるようになり、人員を増員することなく導入を加速できます。
中小企業における利用規模の拡大に伴い、ベンダー各社は自動検出、テンプレートベースのポリシー、ガイド付き是正措置を通じてオンボーディングの効率化を推進しています。一方、大企業は引き続き、ITSMやSIEMスタックと統合可能なカスタマイズ可能なモジュールを求めています。この二極化したロードマップがネットワーク帯域幅管理ソフトウェア市場の基盤となっており、サプライヤーには明確な顧客セグメンテーションを維持しつつ、複数の拡大経路が提供されています。
地域別分析
北米は、成熟したIT予算、厳格なコンプライアンス体制、およびAI対応データセンターへの継続的な投資に支えられ、2025年の売上高の34.05%を占めました。ハイパースケーラーによる数十億米ドル規模のインフラ構築は、トラフィックの可視化、キャパシティプランニング、およびSLAの保証に対する持続的な需要につながっています。地域ごとの医療および金融規制も、継続的な監視とセグメント化されたアーキテクチャを義務付けているため、市場の勢いを後押ししています。これらの要因が相まって、北米はネットワーク帯域幅管理ソフトウェア市場において最大のシェアを占める地位を確固たるものにしています。
アジア太平洋地域は、2031年までにCAGR7.05%で、最も急速な拡大が見込まれています。各国政府がデジタルインフラを優先し、5Gの展開が急速に進む中、企業はクラウドとSD-WANを同時に導入することで、従来の回線モデルを飛躍的に超越しています。ネットワークの成熟度に大きなばらつきがあるため、新興国向けの「成長に応じた課金(pay-as-you-grow)」型SKUから、日本や韓国などの先進市場向けのフルスタックスイートに至るまで、柔軟なライセンシング体系が求められています。言語サポートやコンプライアンス・テンプレートを現地語に対応させたベンダーは、極めて大きなシェアを獲得する見込みです。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- IoTエンドポイントと企業向けプライベート5Gネットワークの爆発的な増加
- 高速インターネットへの需要の高まりとSD-WANの導入
- データ量が多いアプリの普及(4K/8K動画、ARVR、AI分析)
- 決定論的な帯域幅を必要とするエッジAIワークロード
- 5Gネットワークスライシングによる、スライスごとの帯域幅調整の実現
- AIOpsへの移行に伴い、組み込み型の帯域幅分析が求められています
- 市場抑制要因
- フリーミアムやオープンソースのトラフィック分析ツールは、参入障壁を低くします
- 従来のオンプレミスインフラとの統合の複雑さ
- プライバシー規制により、ディープパケットインスペクション機能が制限されています
- ゼロトラストへの注力により、帯域幅管理ツールへの予算配分が減少しています
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 展開モデル別
- オンプレミス
- クラウド
- 企業規模別
- 中小企業(SME)
- 大企業
- ソリューションタイプ別
- 帯域幅の監視およびレポート作成
- トラフィックシェーピング/QoS制御
- WAN/インターネット回線最適化
- SD-WAN帯域幅管理
- その他(ポリシーベース、DPIなど)
- エンドユーザー業界別
- 通信・IT
- BFSI
- ヘルスケア
- 小売・Eコマース
- 教育
- 政府・防衛
- 製造業
- その他
- ネットワークタイプ別
- 有線ネットワーク
- ワイヤレスおよびWi-Fiネットワーク
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- オランダ
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア・ニュージーランド
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- イスラエル
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- ケニア
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Cisco Systems Inc.
- IBM Corporation
- NetScout Systems Inc.
- SolarWinds Corporation
- Broadcom Inc.(CA Technologies)
- Hewlett Packard Enterprise Company
- Juniper Networks Inc.
- InfoVista SA
- BMC Software Inc.
- Alcatel-Lucent Enterprise Holding
- GFI Software SA
- Axence Software Inc.
- Zoho Corporation Pvt. Ltd.
- Riverbed Technology LLC
- Paessler AG
- ManageEngine(Zoho Corp.)
- Auvik Networks Inc.
- Fortinet Inc.
- Huawei Technologies Co., Ltd.
- Extreme Networks Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


