


ディスプレイパネル:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Display Panel - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 167 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122287
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、ディスプレイパネル市場の規模は、2025年の1,671億2,000万米ドル、2026年の1,727億3,000万米ドルから、2031年には2,106億8,000万米ドルへと拡大し、2026~2031年にかけてCAGR4.05%を記録すると予測されています。
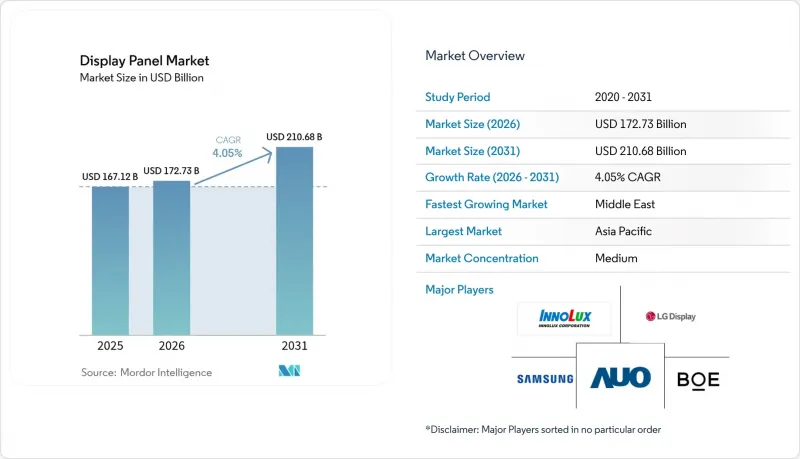
本レポートは、ディスプレイタイプ(LCD、OLED、マイクロLED、AMOLED、その他)、解像度(HD、4K、8K以上)、用途別(スマートフォン・タブレット、PC・ノートパソコン、テレビ、自動車・輸送産業、その他)、パネルサイズ(6インチ以下、6.1~13インチ、13.1~32インチ、33~65インチ、66インチ以上)、ならびに地域(欧州、アジア太平洋、その他)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のディスプレイパネル市場の動向と洞察
UHD(4K以上)テレビへの需要の急増
2025年、インドと東南アジアにおいて55インチテレビの小売価格が400米ドルを下回ったことで、4Kテレビの普及率は上昇を続け、初めて購入する消費者を刺激しました。一方、北米と欧州では、買い替えサイクルが続きました。パネルメーカー各社は、65インチ4Kパネル生産用に第10.5世代LCD生産ラインを最適化し、単位面積あたりのコストを従来型第8.5世代生産ラインの水準を下回る水準に引き下げました。8Kパネルの生産コストは前年比で18~20%低下したも、2025年末時点でストリーミングプラットフォームが提供するネイティブ8Kコンテンツが100本以下にとどまったため、この形態は依然としてニッチな市場にとどまり、消費者の需要は低調なままでした。そのため、各ブランドは需要の変動に備えるべく、4Kと8Kのガラスカットを交互に行えるよう、新たな生産ラインを構築しました。このデュアル形態対応の柔軟性により、コンテンツエコシステムが成熟した際には、迅速に生産体制を切り替えることが可能となります。
スマートフォンOEM各社のOLED・マイクロLEDへの転換
2025年、主流のフラッグシップスマートフォンは全モデルラインナップでLTPO OLEDを採用し、ディスプレイの消費電力を5分の1近く削減するとともに、主要なOLEDサプライヤーのシェア拡大を確固たるものにしました。韓国と中国にある第6世代ファブでは、6~7インチパネルの歩留まりが95%を超え、ハイエンドLCDとのコスト格差が縮小しました。商用マイクロLEDのパイロットプロジェクトは、スマートウォッチやARグラスセグメントにおいて研究開発段階から限定生産へと移行しましたが、2インチを超えるパネルの歩留まりが70%を下回り、コストが4~6倍高いことから、生産量は控えめな水準にとどまりました。材料サプライヤーはOLEDエミッター化合物について堅調な受注残を記録しており、2027年にかけて設備投資が持続することを示唆しています。
第10.5世代ファブの設備投資額の高さ
2025年時点で、第10.5世代LCD生産ラインの1基あたりの建設費用は30億~40億米ドルを要し、これは第8.5世代に相当するラインよりも約30%高い水準でした。中国の主要企業は、総額120億米ドルを超える複数のプロジェクトに同時に資金を投入しましたが、回収期間が数年単位に及ぶことや減価償却費の高さが、新規参入を阻みました。減価償却が進んだGen-8.5資産を保有する企業は、価格に敏感なセグメントにおいて20~30%のコスト優位性を維持し、二極化した市場構造を強化するとともに、2025年には上位5社のLCDメーカーの合計シェアを78%まで押し上げました。
セグメント分析
OLEDは2025年に40.74%の市場シェアを確保しました。これは、プレミアムスマートフォン、タブレット、自動車用ディスプレイにおけるOLEDの定着を反映しており、これらのセグメントでは、電力効率とコントラスト比の高さが、LCD製品に対するコストプレミアムを正当化しています。2025年、SamsungディスプレイとLGディスプレイは、フラッグシップスマートフォン用OLEDパネルの85%以上を供給しました。両社は、6.1~6.7インチサイズに最適化された第6世代ファブを活用し、LTPO技術を採用することで、前世代のLTPSパネルと比較して消費電力を18~22%削減しました。
マイクロLEDは2031年までCAGR4.35%で進展しており、実験室でのプロトタイプ段階から商用パイロット段階へと移行しています。これは、PlayNitrideとPorotechが2025年に、スマートウォッチやARグラス用途用に、ティア1のOEM各社へ評価キットを出荷したことに起因しています。物質移動の歩留まり率は依然として抑制要因となっており、対角2インチを超えるパネルでは現在70%を下回っているのに対し、成熟したOLEDラインでは95%以上を記録しています。これにより、4~6倍のコストプレミアムが維持されており、当面の間、マイクロLEDは超プレミアムセグメントに限定される見込みです。
HDから超高解像度形態への移行に伴い、市場は二極化が進んでいます。4Kはすでに主流としての普及を達成している一方、8Kはエコシステムの不備により依然として普及が制限されています。4K解像度は2025年に45.36%の市場シェアを占め、設置台数が1億5,000万台を超える先進国市場での買い替えサイクルと、2025年後半に55インチモデルの価格が400米ドルを下回った新興国市場での普及拡大に支えられています。
8Kパネルの生産コストは、歩留まりの向上とGen-10.5ファブの効率化により、2024~2025年にかけて15~20%低下しましたが、小売価格は同等の4Kモデルに比べて依然として2~3倍高く、普及はアーリーアダプターや業務用設置に限定されています。放送インフラのアップグレードは、ほとんどの市場で3~5年遅れており、2025年時点で8K地上波放送を展開しているのは日本と韓国のみです。これにより、コンテンツ供給がさらに制約され、一般市場への普及が遅れることになります。HD形態は、世界中で10億台を超える定着した設置台数の恩恵を受けており、高解像度への移行が進む中でも、予測期間を通じて交換用パネルやアフターマーケットでの修理に対する持続的な需要が確保される見込みです。
地域別分析
アジア太平洋は、中国のGen-8.6とGen-10.5の生産能力増強により年間生産量が1,500万平方メートル拡大したことから、2025年の売上高の49.72%にあたる831億米ドルを占めました。中国の優位性は、国家の支援を受けた資金調達によるものであり、これによりBOE技術グループとTCL CSOTは、2024~2025年にかけてGen-10.5の生産能力拡大に合計120億米ドル以上を投じることが可能となりました。その結果、新規参入者を阻むコスト構造が形成され、補助金付きの資金へのアクセスを持つ既存企業が優位な立場に立っています。インドでは、生産連動型インセンティブ(PLI)制度の下、2025年にディスプレイ製造セグメントへの投資額が30億米ドルを超えました。Samsungディスプレイとディクソン・テクノロジーズは、国内のスマートフォンとテレビ市場を対象としたディスプレイモジュール組立施設を設立するための提携を発表しました。
北米は、高級テレビや自動車用ディスプレイの需要を通じて大きなシェアを維持していますが、国内のパネル生産が限られているため、アジアからの輸入に依存しており、サプライチェーンは地政学的リスクや物流リスクにさらされています。欧州も同様の制約に直面しており、専門的な医療産業セグメントを除けば国内のパネル製造能力はごくわずかです。さらに、2026年1月から施行される偏光フィルムに対するPFAS規制により、アジアのメーカーが市場アクセスを維持するためには、複雑な規制対応を迫られています。南米はインフラの制約に直面しており、ブラジルにおけるディスプレイパネルの輸入関税は20~25%に達しています。これは現地での組み立てを促進する一方で、TFTやカラーフィルターの生産といった上流プロセスへの投資を阻害しています。
アフリカは依然として新興市場であり、南アフリカやエジプトが地域の流通ハブとしての役割を果たしていますが、現地生産が限定的で輸入に依存したバリューチェーンのため、他の発展途上地域に比べて成長が制約されています。中東の成長は、サウジアラビアのNEOMプロジェクトやアラブ首長国連邦のドバイ・シリコン・オアシスに集中しており、これらの地域ではディスプレイの検査や品質保証機能を含むエレクトロニクス製造クラスターが開発されています。これにより、上流のパネル製造がアジアに留まっているにもかかわらず、同地域は組立やモジュール統合の付加価値を獲得できる立場にあります。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- UHD(4K以上)テレビへの需要の急増
- スマートフォンOEM各社のOLED・マイクロLEDへの転換
- 自動車コックピットのデジタル化の波
- 折りたたみ式・巻き取り式フォームファクターの革新
- 防衛用航空電子機器用基板レスホログラフィック導波路ディスプレイ
- クリーンルーム用ガラスのリサイクルに向けたEUの地域別インセンティブ
- 市場抑制要因
- 第10.5世代ファブの設備投資額の高さ
- ガラス基板の供給ボトルネックの継続
- 酸化物とLTPOバックプレーン技術セグメントにおける人材不足
- PFAS系偏光フィルムに関する環境規制リスク
- 産業バリューチェーン分析
- 規制情勢
- マクロ経済要因の影響
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- ディスプレイタイプ別
- LCD
- OLED
- マイクロLED
- AMOLED
- その他のディスプレイタイプ
- 解像度別
- HD(HD/WQHD/FHD)
- 4K
- 8K以上
- 用途別
- スマートフォン・タブレット
- PC・ノートパソコン
- テレビ
- 自動車・輸送産業
- ウェアラブル機器・AR/VR
- 産業用、医療用、その他
- パネルサイズ別
- 6インチ以下
- 6.1~13インチ
- 13.1~32インチ
- 33~65インチ
- 66インチ以上
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Samsung Display Co., Ltd.
- LG Display Co., Ltd.
- BOE Technology Group Co., Ltd.
- AUO Corporation
- Innolux Corporation
- Japan Display Inc.
- Sharp Corporation
- TCL China Star Optoelectronics Technology Co., Ltd.
- Tianma Micro-electronics Co., Ltd.
- Visionox Technology Inc.
- Hisense Visual Technology Co., Ltd.
- Shenzhen Royole Technologies Co., Ltd.
- PlayNitride Inc.
- Kyocera Display Corporation
- Panasonic Holdings Corporation(Display Business)
- E Ink Holdings Inc.
- Universal Display Corporation
- Kopin Corporation
- Lumus Ltd.
- Tianma Japan, Ltd.
- Truly International Holdings Ltd.
- Giantplus Technology Co., Ltd.
- Ortustech Co., Ltd.
- EverDisplay Optronics(EDO)
- Microtips Technology, Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 167 Pages
- 納期
- 2~3営業日


