


スマートフォンディスプレイパネル:世界市場シェア分析、産業動向・統計、成長予測(2025年~2030年)
Global Smartphone Display Panel - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2025 - 2030)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 1636616
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
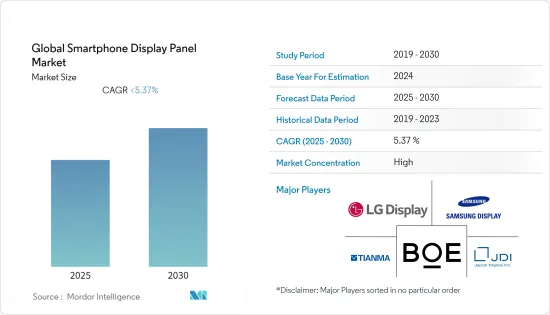
スマートフォンディスプレイパネルの世界市場、予測期間中のCAGRは5.37%弱と予測されます。
主なハイライト
- UHDコンテンツの利用可能性、4Kおよび8Kディスプレイの需要増加、スマートフォンにおけるOLEDディスプレイの使用増加、フレキシブルディスプレイパネルの需要増加、新しいOLEDおよびLCDパネル製造施設の建設への投資増加。
- 在宅勤務やオンライン教育などの動向は、他のデバイスとともにスマートフォンの需要を増加させています。エリクソンのモバイル・データ・トラフィック・アウトルックによると、スマートフォン1台当たりのデータ使用量は2021年末までに11.4GBに達すると予想されています。同レポートによると、動画トラフィックは現在全モバイルデータトラフィックの69%を占めており、その割合は2027年までに79%に上昇すると予想されています。オンライン視聴と並んで、モバイルゲームはスマートフォンの使用率を高め、スマートフォンの需要も増加させています。そのため、スマートフォンディスプレイパネルの売上に直接的な影響を与えています。
- 在宅勤務の規範が受け入れられつつあること、COVID-19危機の間、ディスプレイ市場を浮揚させるための財政政策の設計に地域金融機関が力を入れるようになっていること、ベトナム、韓国、メキシコ、その他の東南アジア諸国など、影響の少ない地域に製造部門がシフトしていることなどが、ポストCOVID-19ディスプレイパネル市場の成長を促進する要因となっています。
- 原材料の中国への過度な依存を避けるため、約200の米国企業が製造拠点を中国からインドやその他のアジア諸国に移すことに注力しています。例えばアップルは、継続的な生産を確保するため、製造工場の一部を中国からインドに移転することを目指しています。台湾企業のウィストロンは、インドだけでなくベトナムやメキシコも視野に入れています。インドネシアに新工場を設立した後、もうひとつのiPhone組立メーカーであるペグトロンは、2021年までにベトナムで製造を開始する野心を明らかにしています。サプライチェーンの弾力性を高めることで、この技術はパフォーマンスを向上させ、サプライチェーンのリスクを最小限に抑えます。
- 折りたたみ式スクリーンなど、その他のスマートフォンも動向になりつつあります。2021年8月の発売からわずか2ヶ月で、Galaxy Z Fold3とFlip3は世界中で200万台以上売れました。中国のスマートフォンメーカーであるOPPOは、2021年12月に初の折りたたみ式フラッグシップスマートフォン「OPPO Find N」を発表し、ほぼ好評を博しました。世界のスマートフォン・メーカーは、今後数年間で、より多くのフラッグシップ折りたたみ式スマートフォンをリリースすると予想されます。さらに、折りたたみ技術の導入はスマートフォン事業に大きな影響を与えると予測されており、Samsung Displayによると、世界の折りたたみ式携帯電話市場は2021年から2027年の間に21.3%の割合で増加すると予想されています。
スマートフォンディスプレイパネル市場動向
AMOLED LTPOフレキシブルが市場を牽引
- LTPOは低温多結晶酸化物の略。LTPOはAMOLEDのバックプレーン技術であり、最高のスクリーン技術によってディスプレイを動的にリフレッシュするという新たな機能を実現します。これにより、企業はバッテリー寿命を犠牲にすることなく、高リフレッシュレートのスクリーンを使用することができます。しかし、このようなパネルはコストが高いです。
- LTPOパネルの最大の利点は、リフレッシュ・レートによる可変性です。高いリフレッシュ・レートは、ゲームのようなアクティビティには役立つが、バッテリー寿命に負担をかける。高いリフレッシュ・レートが続くと、携帯電話のバッテリーはあっという間に消耗します。そのため、最新のスマートフォンのLTPOパネルはリフレッシュ・レートを変える必要があります。例えば、OnePlus 9 Proは120Hzをサポートしています。6.7インチのAMOLEDパネルは1Hzから120Hzのレートでリフレッシュします。ゲームのようなアクティブな動作をするときは120Hzで動作するが、動画を見るときは24Hzに切り替わる。ユーザーが写真を見たり、テキストを読んだりするときは、ディスプレイはリフレッシュレートを1Hzに落とします。その結果、バッテリー寿命が向上しました。
- フラッグシップ機では、LTPO技術が標準となっています。この技術を採用した最初のスマートフォンには、OnePlus 9 ProやサムスンGalaxy S21 Ultraがあります。2022年においても、LTPO AMOLEDパネルはプレミアムスマートフォン市場で見られると思われます。しかし、他の新しい技術と同様、いずれは他の市場にも浸透していくと思われます。しかし、LTPOはスマートフォンに限定されるものではないです。Apple Watch Series 5以降にも搭載されています。
- VisionoxはLTPO研究開発プロジェクトを完了し、2021年末までにLTPO OLEDパネルの生産を開始する準備ができています。しかし2022年2月、同社は初のLTPO AMOLEDディスプレイを発表し、1Hz~120Hzのダイナミックリフレッシュレートを実現しました。Visionoxによると、これらの画期的なディスプレイを搭載した最初の携帯電話は間もなく発売される予定だといいます。Visionoxの合肥6世代フレキシブルAMOLED工場は、最新のLTPO AMOLEDスクリーンを生産しています。
- 2022年2月-Qoo 9 Pro、iQOO 9、iQOO 9 SEからなるiQOO 9シリーズがインドで発売され、iQOOの製品ラインアップが拡充されました。フラッグシップのSnapdragon 8 Gen 1プロセッサー、Gimbalカメラ技術、120HzリフレッシュレートのAMOLEDディスプレイ、トリプルリアカメラ構成などが特徴。iQOO 9 Proのディスプレイは、LTPO 2.0技術を採用した6.78インチのE5 AMOLEDです。
中国が市場で大きなシェアを占める
- 国家機関の最新データによると、中国のスマートフォン市場は2020年のパンデミックによる落ち込みから昨年回復したが、総販売台数はまだ2019年の水準に達していないです。2021年、世界最大のスマートフォン市場である中国は、国内ユーザー向けに3億4,280万台のデバイスを出荷し、2020年から15.9%増加しました。中国情報通信研究院(CAICT)によると、昨年の増加は、出荷台数が前年比20%減の2億9,570万台となった2020年の同分野の不振とは対照的だった。しかし、2019年のスマートフォン供給台数は3億7,200万台で、2021年の出荷台数は大流行前の水準を下回ると思われます。
- 中国のスマートフォン・ディスプレイ部門が台頭している理由の1つは、中国政府がハイテク企業や電気企業を大幅に支援していることです。中国企業は、大きな国内市場と多額の政府補助金から利益を得ています。中国政府はまた、数多くのインフラや財政的な便益も認めています。例えば、中国のディスプレイメーカーは、土地、建物、水、電力を無償で提供され、法人税率も法人税(正式名称は企業所得税(EIT))の25%より比較的低いです。また、他国から輸入する設備や消耗品の関税もゼロです。その結果、中国のディスプレイ・メーカーは韓国のディスプレイ・メーカーよりも製造コストが低いです。
- BOE Technology GroupやVisionox Technology Incのような国内ディスプレイパネルメーカーは、フレキシブル・アクティブ・マトリックス有機LED、すなわちAMOLED(よりフレキシブルなOLEDの一種)に大きく賭けています。BOEは世界初のユニークなフレキシブル・ディスプレイ・パネルを多数発表しており、オナーのMagic 3シリーズやVivoのiQOO 8といったプレミアム・フラッグシップ・スマートフォン端末に採用されています。
- 2017年にBOE Technologyが中国合肥市に初の10.5世代LCD工場を建設した際、同社はプロジェクトに投資された460億人民元(70億米ドル)全体の6.5%しか拠出しなかった。残りは合肥市政府系企業と政府保証に裏打ちされた銀行融資によるものです。韓国のDBグループ傘下の大手証券会社で投資銀行のDB Financial Investmentsによると、BOE Technologyは2010年から10年間、2兆人民元(17億米ドル)以上の間接的な政府補助金を受け取っており、この10年間の同社の純利益の59%を占めています。
- BOEは、サムスン電子のA13とA23の格安スマートフォン・シリーズ用のパネルを手掛けているようです。さらにサムスンは、BOEに次世代フラッグシップ端末のディスプレイ・パネルの製造を提案すると見られています。サムスン電子は、サムスンのフラッグシップ機が最先端のLTPO技術OLEDスクリーンを採用しているため、BOEにまず自社の技術を検証するよう要求しています。
スマートフォンディスプレイパネル業界の概要
スマートフォンディスプレイパネル市場は、Samsung Display、BOE、LG Displayなど少数のプレーヤーが市場の大部分を占めており、非常に集中しています。高い技術力、研究開発、建設や機械の初期開発コストが高いため、他のベンダーが市場に参入するのは難しいです。
- 2021年12月、天馬微電子は武漢天馬G6産業基地でシャオミとの提携を発表しました。両社の新たな提携は、モバイル機器向けの革新的なディスプレイ技術の研究開発に重点を置く。両社は、すべてのディスプレイ技術研究が行われる共同研究所を設立することで合意しました。
- 2021年12月、VisionoxはLTPO研究開発プロジェクトを完了し、LTPO OLEDディスプレイの生産を開始しました。これにより、同社はハイエンドスマートフォン・ディスプレイのカテゴリーでサムスンや他の大手OLEDメーカーと競争できるようになります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリスト・サポート
目次
第1章 イントロダクション
- 調査の前提条件と市場定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場洞察
- 市場概要
- 業界の魅力度-ポーターのファイブフォース分析
- 新規参入業者の脅威
- 買い手/消費者の交渉力
- 供給企業の交渉力
- 代替品の脅威
- 競争企業間の敵対関係の強さ
- 技術動向
- 業界バリューチェーン/サプライチェーン分析
- COVID-19の市場への影響
第5章 市場力学
- 市場促進要因
- 市場の課題
第6章 市場セグメンテーション
- 技術別
- TFT LCD LTPSリジッド
- TFT LCD a-Siリジッド
- AMOLED LTPSリジッド
- AMOLED LTPSフレキシブル
- AMOLED LTPOフレキシブル
- TFT LCD Oxideリジッド
- 地域別
- 米国
- 中国
- 日本
- 韓国
第7章 競合情勢
- 企業プロファイル
- Samsung Display
- BOE Technology Group Co. Ltd
- Tianma Group
- Japan Display Inc.
- TCL China Star
- Innolux
- AUO
- Sharp Corporation
- Century
- IVO
- LG Display
第8章 投資分析
第9章 市場の将来
スマートフォンディスプレイパネル:世界市場シェア分析、産業動向・統計、成長予測(2025年~2030年)
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


