


航空機用センサ:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Aircraft Sensors - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122265
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年の航空機用センサ市場の規模は40億2,000万米ドルと推定されており、2025年の37億8,000万米ドルから拡大し、2031年には54億3,000万米ドルに達すると予測されています。
2026~2031年にかけては、CAGR6.23%で成長すると見込まれています。
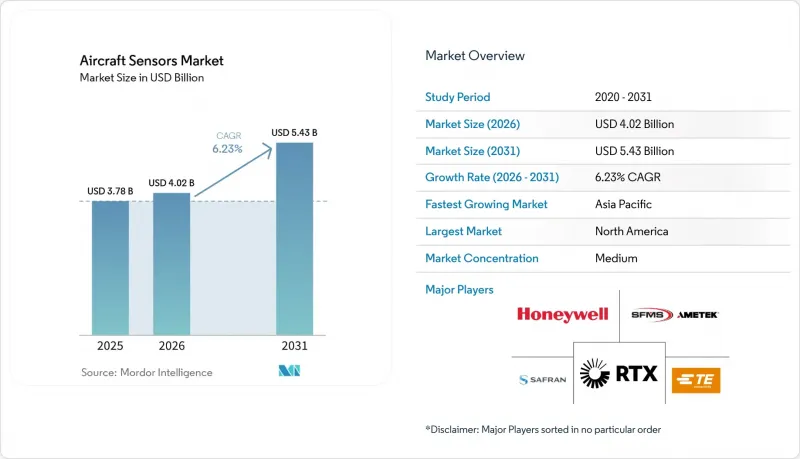
本レポートは、航空機タイプ別(固定翼機・回転翼機)、センサタイプ別(圧力、温度、位置、流量、トルク、レーダー、その他)、用途別(燃料・油圧・空圧システム、エンジン・補助動力装置(APU)、その他)、エンドユーザー別(OEM・アフターマーケット/MRO)、地域(北米、欧州、アジア太平洋、その他)ごとに分類されています。市場予測は金額(米ドル)ベースで示されています。
世界の航空機用センサ市場の動向と洞察
フライバイワイヤ・状態モニタリングアーキテクチャの導入加速
航空機プログラムは、機械的なリンク機構から、すべての重要パラメータに対して三重冗長化されたセンサに依存する電子式飛行制御システムへと移行しました。Collins Aerospaceは、F-35において「強化型電源・冷却システム」を実証し、熱容量を2倍に増強することで、エネルギー消費量の多いセンサ負荷に対応しました。航空各社は、構造健全性モニタリングシステムを導入し、リアルタイムのセンサデータストリームからの予測分析と組み合わせることで、ダウンタイムを30%削減しました。センサフュージョンソフトウェアは、圧力、慣性、レーダーのデータを統合して統一された飛行状況図を作成し、オートパイロットの応答性を向上させ、単独操縦を可能にしました。
SAF対応エンジンへの移行による高精度な熱感知技術の普及
SAF混合は燃焼室の温度分布を変化させるため、エンジンメーカーは1,400°Fの環境に耐えられる熱電対を指定するようになっています。これは従来型トランスデューサーの限界値のほぼ3倍に相当します。米国エネルギー省の「SAFグランドチャレンジ」は、2030年までに年間30億ガロンの生産を目標としており、サプライチェーン全体で燃料品質と排出ガスセンサへの需要を刺激しています。航空各社は、税額控除に必要な炭素削減実績を検証するため、SAF対応のデジタル燃料流量計や排気ガスセンサを導入しています。
航空宇宙用ASICの供給網の慢性的な逼迫
耐放射線性プロセッサとミックスドシグナルASICのリードタイムは40週間にまで延長され、パンデミック前の標準である12週間を大きく上回りました。航空セグメントは世界の半導体需要の2%以下を占めるに過ぎず、ファウンダリの優先順位リストでは低い位置にとどまっています。コンサルティング会社によると、2025年には航空宇宙セグメントのティア1サプライヤーの66%が、割り当て不足に苦しんだと報告されています。航空機メーカーは安全上重要なデバイスを在庫として確保しましたが、在庫バッファの確保により運転資金の需要が増加し、改修スケジュールが遅延しました。
セグメント分析
固定翼機プログラムが需要を牽引し、民間ジェット機の納入増加を背景に、2025年には航空機用センサ市場シェアの72.10%を占めました。固定翼機用途の航空機用センサ市場規模は、CAGR5.69%で推移し、2031年までに36億米ドルを超えると予測されています。その総市場のうち、各国防衛省が旧式の戦闘機に広域赤外線、レーダー、電子戦システムを機器する改修を進める中、軍事用航空機用センサは年率8.18%の成長を見せています。ロッキードマーティンのF-22のアップグレードは、360度パッシブモニタリング機能に対して高額な費用が支払われたことを示しています。
回転翼機とティルトローター機は、低高度飛行時の障害物回避のために、マルチスペクトルカメラやLiDARを採用しました。Collins Aerospaceの知覚・センシングシステムにより、視界不良条件下での自動着陸が可能となりました。回転翼機と戦闘機の間で、ソフトウェア定義型センサプロセッサの技術交流が進んだことで、非反復開発コストが削減され、輸出用モデルの市場投入までの期間が短縮されました。自律型貨物ドローンの普及が進むにつれ、軽量な慣性モジュールや気圧モジュールへの需要が高まり、あらゆる機体クラスにわたる航空機用センサ市場の拡大を後押しすることになると考えられます。
圧力測定装置は、ピトー静圧システム、環境制御システム、エンジンオイルシステムの基盤として、安定的かつ大量の出荷を維持しました。それでも、航空会社が高度乱気流予測や除氷勧告機能を追求したことから、レーダーユニットはCAGR9.61%と最も急激な成長を記録しました。レーダーセグメントにおける航空機用センサ市場の規模は、改修設置とラインフィットプログラムの両方を反映し、2031年までに13億4,000万米ドルに達すると予測されています。ACAS Xaの要件は、リージョナルジェット用の航空機搭載モニタリングレーダーをさらに後押ししました。
エッジAI包装は、レーダー、ライダー、光学入力を単一のボードに統合し、配線を20%削減するとともに、状態によるアンテナの校正を可能にしました。MEMS加速度計と近接検出器は、自動車産業のコスト曲線の恩恵を受けたも、RTCA DO-160の振動プロファイルに適合するため、引き続き追加のスクリーニングを受けています。温度と流量センサの設計者は、差し迫ったFAAのネットワークセキュリティ規制を満たすため、サイバーセキュリティラッパーを追加しました。これにより、部品表(BOM)コストは上昇しましたが、長期的なサービス収益の展望は確固たるものとなりました。
地域別分析
北米は2025年、世界需要の42.10%を占め続け、主要航空会社による国防総省への支出拡大や機体更新計画の恩恵を受けました。国内のセンササプライヤーは、FAAとの早期の連携を活用して規格の策定に関与し、海外で規則が採用された際の輸出の展望を高めました。しかし、海外での半導体製造への依存が深刻化したため、ワシントン政府は「CHIPS法」に基づき520億米ドルを割り当て、国内のマイクロエレクトロニクス生産能力の強化を図りました。
アジア太平洋は、航空会社がナローボディ機の機隊を拡大し、各国政府が輸出管理リスクを軽減するために国産センサプログラムに資金を提供したことから、CAGR7.71%という最も高い成長率を記録しました。中国の航空サービス市場規模は、2043年までに610億米ドルに達すると予測されており、あらゆる単一国の市場規模を上回る見込みです。日本と韓国のメーカーは、都市航空モビリティ(UAM)車両用のMEMS慣性モジュールで協力し、一方、インドはリージョナルジェットプロジェクトを支援するため、国産空気データセンサのロードマップを推進しました。
欧州は引き続き技術の先導役として、センサの革新を促進する厳格な持続可能性とサイバーセキュリティ規制を施行しました。タレス社はコバム・エアロスペース・コミュニケーションズの買収を完了し、センサとセキュアなデータリンクを融合させたアビオニクス製品群を強化しました。EASA(欧州航空安全機関)とFAA(米国連邦航空局)の規制調和により、承認の相互承認が促進されましたが、サプライヤーは依然として別々の文書手続きに対応する必要がありました。同地域では、「Fit-for-55」気候包装の一環として、SAF(サステイナブル航空燃料)の検証用計測機器と非CO2排出量のモニタリングに重点が置かれました。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- フライバイワイヤ・状態モニタリングアーキテクチャの導入加速
- SAF対応エンジンへの移行による高精度な熱感知技術の普及
- 機上衝突回避装置のアップグレードに関するFAAの義務付け
- コネクテッドフリート向けDrivers-as-a-Serviceプラットフォームの主流化
- アディティブ製造によるセンサハウジングの単価削減
- エッジAI対応の自己校正型センサによるMROコストの削減
- 市場抑制要因
- 航空宇宙用ASICの供給網の慢性的な逼迫
- 認証の遅れによる新しいセンサの設計導入の鈍化
- サイバーセキュリティ強化の要件による部品原価(BOM)の上昇
- MEMS IMUに対する輸出規制の強化
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 航空機タイプ別
- 固定翼機
- 商用航空
- ナローボディ機
- ワイドボディ機
- リージョナルジェット
- ビジネス航空・一般航空
- ビジネスジェット
- 軽飛行機
- 軍事用航空
- 戦闘機
- 輸送機
- 特殊任務用航空機
- 商用航空
- 回転翼機
- 商用ヘリコプター
- 軍事用ヘリコプター
- 固定翼機
- センサタイプ別
- 圧力
- 温度
- 位置
- 流量
- トルク
- レーダー
- 加速度計
- 近接センサ
- その他のセンサ
- 用途別
- 燃料・油圧・空圧システム
- エンジン・補助動力装置(APU)
- 客室・貨物室の環境制御システム
- 飛行制御システム
- フライトデッキ
- 着陸装置システム
- 兵器システム
- その他
- エンドユーザー別
- OEM
- アフターマーケット/MRO
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- メキシコ
- その他の南米諸国
- 欧州
- 英国
- フランス
- ドイツ
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- イスラエル
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- その他のアフリカ
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- TE Connectivity Corporation
- Honeywell International Inc.
- Meggitt PLC
- AMETEK Aerospace, Inc.
- Thales Group
- Collins Aerospace(RTX Corporation)
- Curtiss-Wright Corporation
- Safran SA
- Hydra-Electric Company
- PCB Piezotronics, Inc.(Amphenol Corporation)
- Precision Sensors(United Electric Controls)
- Moog Inc.
- Garmin Ltd.
- TT Electronics plc
- Woodward, Inc.
- EMCORE Corporation
- Bosch General Aviation Technology GmbH(Robert Bosch GmbH)
- Eaton Corporation plc
- Crane Company
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


