


ハニカムコア材料:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Honeycomb Core Materials - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122248
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、ハニカムコア材料の市場規模は、2025年の43億5,000万米ドルから2026年には47億3,000万米ドルに拡大し、2026年から2031年にかけてCAGR9.06%で推移し、2031年には73億米ドルに達すると予測されています。
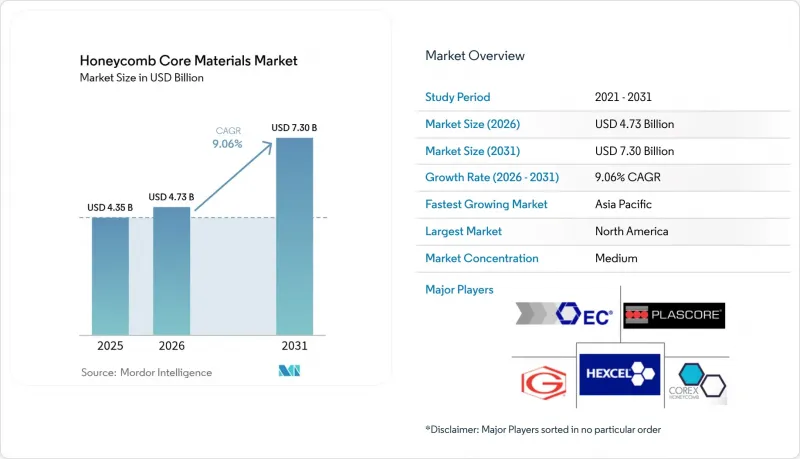
本レポートは、製品タイプ(ノーメックス、アルミニウム、熱可塑性樹脂、その他)、エンドユーザー産業(航空宇宙、防衛、その他)、製造技術(膨張成形、波形成形、その他)、用途(複合材サンドイッチパネル、非複合材インサートおよびスペーサー)、および地域(アジア太平洋、北米、その他)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のハニカムコア材料市場の動向と洞察
次世代単通路型航空機における軽量化への需要の高まり
2025年、A320neoの生産台数は月間過去最高を記録し、床パネルや内装パーティションに使用されるアルミニウムおよびノーメックス製コア材の需要を押し上げました。ボーイング社がジェネレーティブデザインによるパーティションを採用したことで、パネルの重量が大幅に削減され、質量を増やすことなく、搭載される各コア材の価値が高まりました。日本のサプライヤーが市場を席巻しており、世界中の炭素繊維を供給するとともに、複合材料を多用する機体用フレームの原料サプライチェーンにおける役割を確固たるものにしています。ヘクセル社がモロッコの生産能力を倍増させ、エアバスの最終組立ラインにより近い位置に拠点を置くことを決定したことは、物流リスクを軽減するための現地化を業界が重視していることを示しています。これらの動向は総合的に見て、今後数年間、単通路機セグメントにおけるハニカムコア材料への需要が安定することを示唆しています。
機体における複合材サンドイッチパネルへの移行
OEM各社は、サンドイッチ構造の適用範囲を二次フェアリングから耐荷重リブやフレームへと拡大しており、コア材の圧縮強度に対する要求水準が高まっています。ヘクセル社のHRH-302中温用コア材は、MQ-25プログラムの認定を取得したことで、アルミニウムでは対応できないナセルや高温領域への応用が可能になりました。東レの新しい400°Cプレス機は、PEEK有機シートとハニカムの同時共硬化を可能にし、スクラップと労力の両方を削減します。硬化サイクルの短縮による熱勾配の激化に対処するため、サプライヤー各社は現在、オートクレーブでの温度上昇時に押しつぶれを防ぐ密度勾配コアを提供しています。ハニカムコア材料市場では、中温グレードの価格プレミアムが樹脂やエネルギーのコスト上昇を相殺しており、これにより利益率が維持されています。
湿気の侵入と面外強度の低下
高湿度環境にさらされると、コアのエネルギー吸収能力が著しく低下し、接着面での腐食を引き起こす可能性があります。バリアフィルムや独立気泡コーティングはこれらのリスクを軽減しますが、一方でコストを押し上げ、生産性を低下させる要因にもなります。船舶用パネルは、最も過酷な条件に耐える必要があるにもかかわらず、IMO(国際海事機関)の規則によりハニカムの使用が義務付けられており、追加の保護費用が発生しています。耐湿性試験は認証取得までの期間を延長させ、OEMやサプライヤー双方の資本を拘束することになります。ハニカムコア材料市場は、耐久性と市場投入までのスピードのバランスを取るという課題に直面しています。
セグメント分析
2025年、アルミニウムコアはハニカムコア材料市場で38.28%のシェアを占め、航空宇宙機の内装および制御面において確固たる優位性を確立しました。一方、熱可塑性ポリプロピレン製コアは、吸湿性の低さとリサイクル性の利点により、CAGR10.98%を記録すると予測されています。超合金製コアは極超音速用途向けの特殊なニッチ市場を切り拓いており、紙製コアはコスト効率の高いパッケージングへの需要に応えています。
ポリプロピレンの独自の特性により、PEKK製フェイスシートとその場で融合することが可能となり、湿気を閉じ込める原因となる接着剤の継ぎ目を排除できます。EconCore社のThermHexシリーズは、特に自動車分野の大量生産において、従来の膨張成形法と競合できる規模の経済を実現しています。コロラド州では、東レによる熱可塑性テープの生産拡大が、ライフサイクル終了時のリサイクル性を考慮して設計された共圧縮鉄道用パネルの道を開いています。OEM各社が循環型経済をますます重視する中、熱可塑性プラスチックの普及が進んでおり、ハニカムコア材料市場におけるアルミニウムの優位性が徐々に低下しつつあることを示しています。
航空宇宙分野は2025年の需要の62.89%を占め、ハニカムコア材料市場の規模を支えていますが、コスト曲線が低下するにつれ、他の産業も年率11.27%の拡大が見込まれています。鉄道車両、船舶の隔壁、EV用バッテリー筐体では、総コスト削減という観点だけで、サンドイッチパネルの採用が正当化されるようになっています。
包装および建設の両セクターは、費用対効果の高い選択肢を求めて、紙や熱可塑性樹脂製のコアに注目しています。中国や欧州では、鉄道関連の規制により床や屋根の素材代替が進められており、わずか2年で投資回収が可能となっています。船舶メーカーは、IMOの防火規制への準拠を優先し、高密度素材を選択するとともに、価格プレミアムを受け入れています。一方、防衛関連プロジェクトは散発的ではありますが、超合金コア材に対して高額な契約をもたらしています。これらの動向が相まって、業界の航空宇宙分野への依存度が低下し、ハニカムコア材料市場の収益源が多様化しています。
地域別分析
北米は、航空宇宙分野のサプライチェーンが深く根付いており、極秘の極超音速技術への資金提供も行われていることから、2025年には収益の35.21%を占めました。エアバス社に供給を行うヘクセル社のモロッコ工場は、2026年末までに従業員を配置する予定です。米国の2023会計年度予算では、極超音速技術の研究開発に多額の予算が割り当てられており、これが超合金コア材への需要を支えています。カナダとメキシコは、自動車および産業用アセンブリを通じて、さらなる成長を牽引しています。
アジア太平洋地域はCAGR11.10%で拡大すると予測されており、地域別では最も速いペースとなります。中国の高速鉄道における重量規制により、CRH5型客車の床面重量が削減され、コア材の消費量が急増しました。日本は世界の炭素繊維の大部分を供給しており、複合材料供給におけるその役割を確固たるものにしています。韓国、インド、およびASEAN諸国は、戦闘機や鉄道プログラム向けにハニカム構造の製造を現地化しています。中国の国内サプライヤーはインコネル製コアの逆設計を行っていますが、認証取得は輸入品に比べて数年遅れています。
欧州は、エアバスの生産において依然として大きなシェアを維持しており、フェノール樹脂やアラミド樹脂製のコアを推奨する鉄道規格EN 45545も採用されています。しかし、エネルギーコストやコンプライアンスコストの上昇により、競合力が低下しています。ドイツの自動車メーカーは、2028年までにリサイクル素材の含有率を25%に引き上げるため、EV用バッテリーパックにポリプロピレン製コア材の試験導入を進めています。北欧の造船所では、寒冷海域向けのヨット向けに耐湿性コア材を購入しています。南米や中東は現時点では市場規模が小さいもの、サウジアラビアの「NEOM」プロジェクトやエンブラエルのサプライチェーンといった案件により、ハニカムコア材料の地域市場が部分的に開拓される可能性があります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 次世代の単通路型航空機における軽量化への需要の高まり
- 機体における複合材サンドイッチパネルへの移行
- 都市間高速鉄道の車両における軽量化義務
- EV用バッテリー筐体におけるポリプロピレン製コアの採用
- 極超音速分野における高温超合金のハニカム構造の防衛分野での推進
- 市場抑制要因
- 湿気の侵入および面外強度の低下
- アラミド紙のサプライチェーンにおける価格変動の継続
- 複雑な中子向けの大型3Dプリンティング能力が限られている
- バリューチェーン分析
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 製品タイプ別
- Nomen
- アルミニウム
- 熱可塑性樹脂
- その他の製品タイプ(紙、超合金)
- エンドユーザー産業別
- 航空宇宙
- 防衛
- 海事
- その他のエンドユーザー産業(輸送、包装など)
- 製造技術別
- 拡大
- 段ボール加工
- 押出成形/ラミネート
- 3Dプリンティング/積層造形
- 用途別
- 複合サンドイッチパネル
- 非複合材製インサートおよびスペーサー
- 地域別
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- Alucoil
- Argosy International Inc.
- Axiom Materials.
- Corex Honeycomb
- Corint Group
- EconCore
- Euro-Composites
- Grigeo Group AB
- Hangzhou Holycore Composite Material Co.,Ltd
- Hexcel Corporation
- Plascore
- Schutz GmbH & Co. KGaA.
- The Gill Corporation
- TORAY INDUSTRIES, INC.
- Tubus Bauer GmbH
- Yamaton Honicore B.V.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日