


潮力:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Tidal Power - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 125 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122219
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
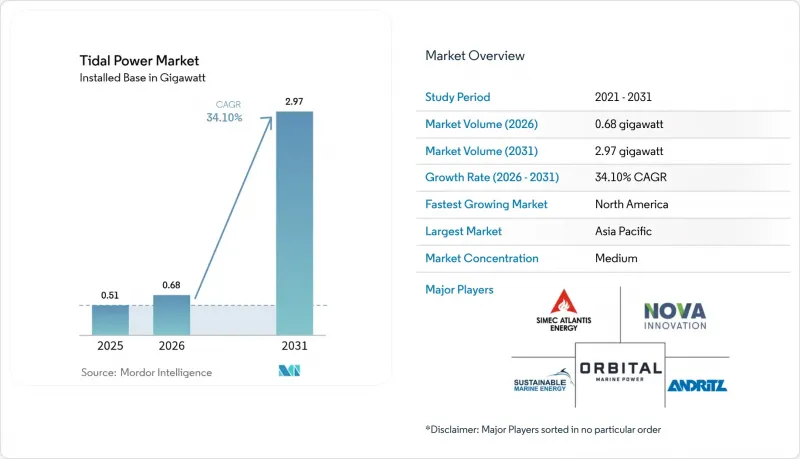
Mordor Intelligenceによると、2026年の潮力発電市場規模は0.68ギガワットと推定されており、2025年の0.51ギガワットから拡大し、2031年には2.97ギガワットに達すると予測されています。
2026年から2031年にかけては、CAGR 34.10%で成長すると見込まれています。
本レポートは、発電方式(潮汐堰、浮体式潮力発電プラットフォーム、潮流発電、動的潮力発電)、潮力エネルギー変換装置(横軸タービンなど)、用途(発電、海水淡水化、船舶推進など)、エンドユーザー(公益事業・独立系発電事業者(IPP)、産業、商業)、および地域(北米、欧州、アジア太平洋など)ごとに分類されています。
世界の潮力発電市場の動向と洞察
世界の脱炭素化およびネットゼロ目標
政府や企業は、間欠的な風力や太陽光を補完するため、より予測可能なクリーンエネルギー源を模索しています。中国が舟山諸島に建設した旗艦級発電施設は国家の意欲を示すものであり、一方、米国の計画担当者らは、2035年までにクック・インレットが地域需要の最大20%を賄うものと見込んでいます。G20のデータによると、再生可能エネルギー向け資金パッケージの約10%が現在、海洋エネルギー技術に充てられています。一貫して高い設備利用率は、生産の中断を許されない沿岸の工場にとって、潮力発電市場の価値提案を強固なものとしています。
潮位差の大きい地点における予測可能な発電
潮汐の周期は数世紀先まで予測できるため、事業者は風力や太陽光発電を悩ませる予測誤差を回避できます。クック・インレットの理論上の80 TWhという資源量は、その規模を如実に示しています。中国の8ギガワットに及ぶ沿岸の潜在能力も、同様の可能性を秘めています。このような精度の高さにより、予備率の要件が大幅に削減され、系統連系コストが軽減されるとともに、発電と海水淡水化を組み合わせたプロジェクトが促進されます。
他の再生可能エネルギーと比較した高い設備投資額
資本コストは1kWあたり6,244米ドルから1万8,700米ドルの範囲にあり、これに対し、電力会社向けの太陽光発電は1kWあたり1,000米ドル未満です。このため、優れた設備利用率にもかかわらず、資金調達の選択肢が制限されています。重量物運搬船の数が限られているため、動員費用が高騰しており、また、複合材ブレードの製造は依然として特注の設備に依存しているため、リードタイムが長期化しています。現在の均等化発電コストは0.12~0.40米ドル/kWhであり、現行の市場価格を大幅に上回っています。とはいえ、学習曲線の予測によれば、欧州委員会が推奨するモジュール式設計や標準化された設置手順により、コストが29%低下する可能性があります。
セグメント分析
2025年には、ラ・ランスや韓国の254 MWのシファ湖など、実績のあるダムのおかげで、潮汐堰式発電所が発電容量の44.12%を占め、これらを合わせると年間550 GWhを発電しています。水深の制限を受けない浮体式プラットフォームは、2031年までにCAGR35.30%で成長する見込みです。スコットランドのメイゲン(MeyGen)アレイのような潮流発電装置は毎年新たな発電容量を追加していますが、動的潮流発電のコンセプトは依然として研究開発段階にあります。両者の融合はあり得るでしょう。水門技術を備えたモジュール式フロートは、堰式発電の効率性と深海での柔軟性を融合させ、河口のない海岸線であっても潮力発電市場の規模を拡大する可能性があります。
並行して、プラットフォームのOEM各社は、洋上作業時間を40%削減するため、バージ上での事前組立へ移行しています。こうした工夫により、最も大きな経費項目の一つである船舶レンタルコストを削減でき、資本コストが低下する中で潮力発電市場の競争力を維持できると見込まれます。
2025年には、水平軸タービンが設置基数の62.05%を占めました。これは主に、風力発電分野からギアボックス、ベアリング、SCADAロジックを流用しているためです。最近の改良により、ローター直径は20 mを超えつつあり、ナセルの重量も軽減されています。垂直軸型ユニットは双方向の水路に対応し、ヨー制御の複雑さを最小限に抑えています。また、水中カイトは流れの遅い海域の潮流を利用し、低落差の立地でも発電を可能にしています。量産が拡大するにつれ、ケーブル、コネクタ、制御ソフトウェアといった部品間の標準化が進み、調達リードタイムが短縮される見込みです。これにより、コストを押し上げることもなく、潮流発電市場はコンバーターのラインナップを拡充できるようになるでしょう。
地域別分析
2025年には、アジア太平洋地域が総発電容量の50.35%を占め、中国の産業主導と、韓国における東南アジア初の系統連系発電所が牽引役となりました。日本とインドネシアのプログラムは次に、実証機の規模拡大に注力する一方、オーストラリアはMinesto社と提携し、孤立した鉱業拠点への電力供給を進めています。
北米はCAGR49.80%で、成長の牽引役となる見込みです。アラスカ州のクック・インレットの資源は年間80 TWhを供給可能であり、洋上風力発電との税額控除の均衡が、プロジェクトの資金提供者をこの地域に呼び戻しています。ノバスコシア州の改正リース法により、ファンディ湾での許認可手続きが迅速化され、西海岸の電力網では、将来の太平洋沿岸での建設に向けた海底ケーブルの検討が進められています。
欧州は引き続き政策の動向を定める存在としての地位を維持しています。英国の最新のCfD(差額決済契約)入札では潮力発電向けの予算が確保され、240 MWのモルレ地区では2025年に初期工事が開始されました。フランスにある建設から数十年が経過したラ・ランス堰は、依然として40%を超える設備利用率を維持しており、O&M(運用・保守)のベストプラクティスデータの基盤となっています。北欧の造船所では現在、アンカーハンドリングタグボートを設置用船舶に改造しており、潮力発電市場の動向に現地雇用を創出する要素が加わっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 世界の脱炭素化とネットゼロ目標
- 潮位差の大きい地点における予測可能な発電量
- 政府の補助金および固定価格買取制度
- タービンおよび浮体式プラットフォーム技術の進歩
- 沿岸の水素ハブとの隣接立地
- 海岸防護および気候変動への耐性向上に関する用途
- 市場抑制要因
- 他の再生可能エネルギーと比較した高い設備投資額
- 海洋生態系への影響に関する懸念
- 複合材ブレードのサプライチェーンにおけるボトルネック
- 遠隔地の沿岸部における送電網容量の制限
- サプライチェーン分析
- 規制情勢
- 技術展望
- 既存および今後の主要プロジェクト
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 発電方式別
- 潮力発電
- 浮体式潮力発電プラットフォーム
- 潮流発電
- 動的潮力発電
- 潮力発電装置別
- 水平軸タービン
- 垂直軸タービン
- その他の潮力発電装置
- 用途別
- 発電
- 淡水化
- 船舶用推進システム
- データおよび通信プラットフォーム
- エンドユーザー別
- 公益事業および独立系発電事業者(IPP)
- 産業
- 商業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- フランス
- スペイン
- オランダ
- デンマーク
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- オーストラリア・ニュージーランド
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- エジプト
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向(M&A、提携、PPA)
- 市場シェア分析(主要企業の市場順位・シェア)
- 企業プロファイル
- Andritz AG
- Nova Innovation Ltd
- Orbital Marine Power Ltd
- MAKO Turbines Pty Ltd
- SIMEC Atlantis Energy Ltd
- HydroQuest SAS
- Sustainable Marine Energy Ltd
- Lockheed Martin Corporation
- Verdant Power Inc
- Minesto AB
- Voith Hydro GmbH & Co KG
- Sabella SA
- Carnegie Clean Energy Ltd
- Blue Energy Canada Inc
- Instream Energy Systems Corp
- Kepler Energy Ltd
- Water Wall Turbine Inc
- Seaflow Marine Ltd
- Ocean Renewable Power Company(ORPC)
- GCK Energy SAS
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 125 Pages
- 納期
- 2~3営業日


