


バックアップ電源システム:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Backup Power Systems - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 135 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122218
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、バックアップ電源システムの市場規模は2025年に352億9,000万米ドルと評価され、2026年の373億2,000万米ドルから2031年までに493億5,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは5.74%となる見込みです。
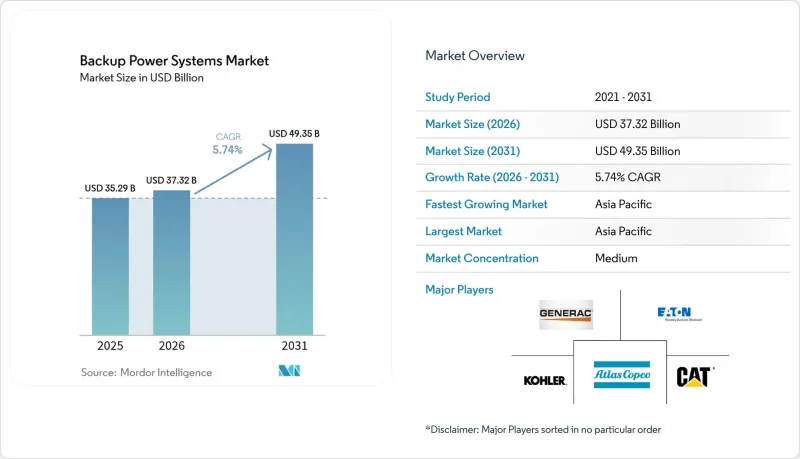
本レポートは、技術別(ディーゼル発電機、ガス発電機、蓄電池システムなど)、出力定格別(50 KVA以下、51~280 KVA、501~2,000 KVAなど)、用途(予備/非常用電源、ピークシェービングおよび負荷管理など)、エンドユーザー(産業・製造、データセンターおよびITなど)、地域(北米、欧州、アジア太平洋など)ごとに分類されています。
世界のバックアップ電源システム市場の動向と洞察
停電の発生頻度と経済的損失
電力会社は、頻度が増し、深刻化する気象要因による停電に直面しており、2000年から2023年にかけて米国で発生した大規模停電の80%は気象関連のものでした。長時間の停電により、特にダウンタイムが1時間あたり10万米ドルを超える場合、企業はバックアップ容量を事業運営の保険と見なすようになっています。2021年の冬嵐を契機に、テキサス州におけるマイクログリッドの建設が急増し、プロジェクト費用は1MWあたり200万~500万米ドルに上りました。そのため、投資は数日間にわたる停電を乗り切れる大容量システムに集中しています。老朽化した送電網の近代化は信頼性確保のニーズに追いついておらず、2030年にかけても分散型資産は重要なリスクヘッジ手段であり続けます。こうした状況が相まって、バックアップ電源システム市場の成長を牽引しています。
ハイパースケールおよびエッジデータセンターの拡大
世界のデータセンターの電力需要は、2030年までに米国だけで35ギガワットに達する見込みであり、その成長の60%をハイパースケーラーが占めています。現在、単一のキャンパスで1ギガワット以上のバックアップ容量が求められており、従来の施設基準を遥かに上回っています。エッジの展開によりノード数が倍増しており、10ミリ秒未満のレイテンシを保証するために、各ノードで50~500キロワットの待機電力供給が必要とされています。バッテリーシステムは、静粛な稼働と瞬時の切り替えが可能であることから支持を集めています。これは、厳格な騒音規制が課される都市部では必須の要件です。再生可能エネルギーによる電力購入契約(PPA)の導入により間欠性が生じるため、AIワークロードを保護するためのディーゼル・バッテリーハイブリッドシステムの開発が進められており、これによりバックアップ電源システム市場に対する堅調な需要が確固たるものとなっています。
変動の激しいディーゼル燃料費と高い運用コスト
燃料費はディーゼル発電セットのライフタイム運営費の最大70%を占めており、価格の変動は予算計画の確実性を損ないます。日本データセンター協議会(JDCC)は、長期にわたる緊急事態において、発電機の同時稼働が地域のディーゼル燃料サプライチェーンに負担をかける恐れがあると警告しています。炭素税により燃料の納入価格が上昇し、バッテリーと比較して総所有コストが高くなります。都心部の貯蔵規制では、敷地内の貯蔵量に上限が設けられることが多く、配送頻度が高まることで物流リスクが増大します。これらの要因がディーゼル導入を抑制し、バックアップ電源システム市場の成長率を鈍化させています。
セグメント分析
バックアップ電源システム市場において、ディーゼル発電機の市場規模は39.74%のシェアを占めていますが、BESS(バッテリーエネルギー貯蔵システム)は57億6,000万米ドルの市場規模を占め、2031年までCAGR13.1%で拡大すると予測されています。ディーゼルは、確立された燃料物流体制により、遠隔地の鉱山や重工業において依然として不可欠ですが、排出規制の強化により、データセンターや医療施設の運営者は、リチウムイオン電池や新興技術であるナトリウムイオン電池への移行を迫られています。ガス発電機によるバックアップ電源システムの市場シェアは、天然ガスパイプラインが電力網の停電時に長時間稼働を可能にするため、堅調さを維持しています。UPSプラットフォームは、ITラックを数秒から数分間オンライン状態に保ち、より大規模な設備が稼働するまでの間、そのギャップを埋めています。太陽光発電、バッテリー、ディーゼルを組み合わせたハイブリッドシステムは、孤立型マイクログリッドにおいて燃料消費量を35%削減し、プロジェクトの経済性を向上させると同時に、炭素排出削減の公約も満たしています。カリフォルニア州のデータセンターにおける燃料電池のパイロットプロジェクトは、水素のサプライチェーンが成熟した場合の将来像を示しています。
サプライヤーの基盤拡大により、BESSシステムのコストは年間8~10%削減されており、2 MWhを超える設備は、エッジキャンパスにおける4時間の自律稼働目標を現在満たしています。テクノロジーベンダーは、AIコントローラーを組み込んでバッテリーをサイクルさせ、ピークシェービングを行うことで、停電時以外でも同じハードウェアから収益を生み出しています。この二重価値モデルは、投資収益率を高め、バックアップ電源システム市場全体での導入を加速させています。
2025年には、501~2,000 kVAクラスのユニットが、中規模のデータホール、病院、軽工業施設に適していることから、バックアップ電源システム市場シェアの31.28%を占めました。そのCAGR見通しは7.43%であり、ポータブル発電機が数時間分の重要負荷のみを賄う小規模な住宅用クラスよりも高い伸びを示しています。標準化された1 MW単位のブロックにより、事業者は1 MW単位で拡張が可能となり、特注の構築と比較して設計リードタイムを25%短縮できます。2,000 kVAを超えるパッケージは、ユーティリティ規模の発電所や石油化学コンビナートで主流となっていますが、受注サイクルは不規則であり、メガプロジェクトの承認に左右されます。
280 kVA未満のセグメントは、通信塔や小売店舗向けに利用されており、現場でのメンテナンスを削減するため、鉛酸バッテリーに代わってリン酸鉄リチウムバッテリーが採用されています。ベンダー各社は遠隔診断機能を統合しており、1人の技術者が数百カ所に分散した設備を管理できるようになったことで、運用コストの削減と、バックアップ電源システム市場の規模拡大が促進されています。
地域別分析
アジア太平洋地域は2025年の売上高の39.12%を占め、中国、インド、日本がハイパースケールデータセンターとスマートファクトリーの生産能力を拡大していることから、同地域のCAGR6.18%は依然として各地域の中で最高水準を維持しています(CBRE.COM)。中国の政策により、現地のバッテリーサプライヤーは生産拡大を迫られており、これが地域全体のコストを低下させ、さらなる普及を後押ししています。インドの電子機器向け「生産連動型インセンティブ制度」は、新規ファブの建設を促進しており、これらすべてに高信頼性のバックアップが求められます。日本の電力会社は、データセンター・クラスターに関連する送電網の強化に1,500億円(10億4,000万米ドル)を投じることを約束しており、これに伴い並列バックアップシステムの受注が拡大しています。
北米は第2位にランクインしており、米国クラウドプロバイダーによる支出と、顧客1社あたり年間平均7時間以上に及ぶ気象要因による停電リスクが牽引しています。同地域のバックアップ電源システム市場規模は、「インフレ抑制法(Inflation Reduction Act)」に基づく蓄電池に対する税額控除の恩恵を受けており、ピークカット用のリチウムイオン電池パックの調達が増加しています。カナダの遠隔地にある鉱山地帯では依然としてディーゼルが主流ですが、水素・ディーゼルデュアルフューエル仕様の試験運用により、排出量を15%削減することを目指しています。
欧州では、再生可能エネルギーの普及に伴い間欠性のリスクが高まる中、市場は着実に拡大しています。ドイツの送電網では2024年に6.4 TWhの風力発電が制限されたため、工場では予備電源としても機能する熱電併給エンジンの導入が進んでいます。ロンドンやパリの超低排出ゾーンでは、スモッグ警報発令時に旧式のディーゼル発電機の使用が禁止されており、これがBESS(バッテリーエネルギー貯蔵システム)の改修を後押ししています。南欧州では山火事シーズンが長期化しており、通信事業者は静音運転に関する条例を満たすコンテナ型太陽光発電・蓄電池ソリューションの導入を進めています。
中東およびアフリカでは、データローカリゼーションの義務化が追い風となり、リヤド、ドバイ、ナイロビに新たなTier IIIコロケーションサイトが次々と誕生しています。周囲温度が高いとバッテリーの寿命が短くなるため、初期構築においては、ガスとバッテリーを組み合わせたハイブリッドソリューションがしばしば優先的に選択されています。南米では、電力網への投資が需要の伸びに追いついておらず、干ばつによる水力発電の不足時にはディーゼル燃料の輸入が急増するため、発電機の受注は好調に推移しています。これらの動向が相まって、バックアップ電源システム市場全体に成長が広く分散しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 停電の発生頻度と経済的損失
- ハイパースケールおよびエッジデータセンターの拡大
- 24時間365日稼働する自動化された産業プロセス
- 重要施設に対する規制上の要件
- オフグリッドEV急速充電回廊
- AIを活用した予知保全の導入
- 市場抑制要因
- ディーゼル燃料価格の変動と高い運営費(OPEX)
- 長寿命BESSによる代替
- 資本集約的な大規模導入
- 都市部の低騒音/超低排出ゾーン
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 技術別
- ディーゼル発電機
- ガス発生装置
- 無停電電源装置(UPS)
- バッテリーエネルギー貯蔵システム(BESS)
- ハイブリッド電源ソリューション
- 燃料電池バックアップシステム
- ポータブル電源
- 出力定格別
- 50 kVA以下
- 51~280 kVA
- 281~500 kVA
- 501~2,000 kVA
- 2,000 kVA超
- 用途別
- 待機/非常用電源
- プライム/連続電力
- ピークカットおよび負荷管理
- オフグリッドおよび遠隔地向け電力
- エンドユーザー別
- 住宅
- 商業施設(小売、オフィス、ホスピタリティ)
- 産業・製造
- データセンターおよびIT
- ヘルスケア施設
- 通信タワー
- 公益事業およびエネルギー
- 政府・防衛
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- エジプト
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向(M&A、提携、PPA)
- 市場シェア分析(主要企業の市場順位・シェア)
- 企業プロファイル
- Caterpillar Inc.
- Cummins Inc.
- Generac Holdings Inc.
- Kohler Co.
- Eaton Corporation plc
- Schneider Electric SE
- ABB Ltd.
- Vertiv Group Corp.
- Mitsubishi Heavy Industries Ltd.
- Rolls-Royce Holdings plc(MTU)
- Siemens AG
- Honda Motor Co., Ltd.
- Yanmar Holdings Co., Ltd.
- Atlas Copco AB
- Doosan Portable Power
- Delta Electronics Inc.
- Huawei Technologies Co. Ltd.
- Toshiba Corporation
- Perkins Engines Co. Ltd.
- FG Wilson
- Briggs & Stratton LLC
- Goal Zero LLC
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 135 Pages
- 納期
- 2~3営業日


