


米国のバックアップ電源システム:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
United States Backup Power Systems - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日
- 商品コード
- 2116300
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、米国のバックアップ電源システム市場規模は2025年に55億3,000万米ドルと評価され、2026年の58億4,000万米ドルから2031年までに75億5,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは5.28%となる見込みです。
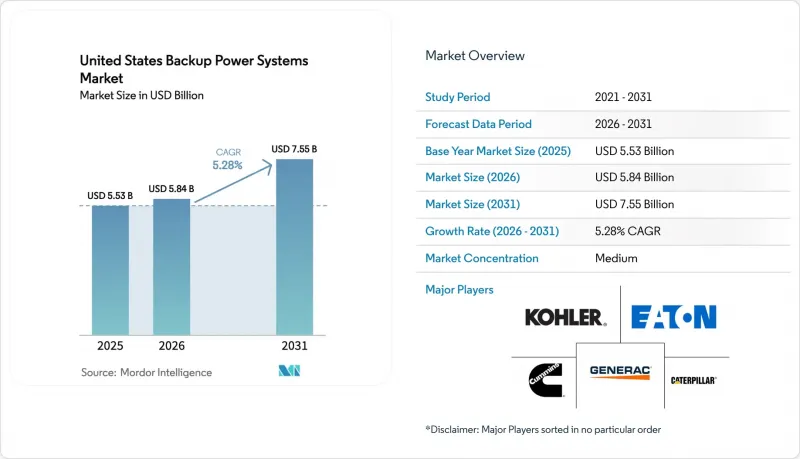
本レポートは、技術別(ガス発電機、バッテリーエネルギー貯蔵システム、燃料電池バックアップシステムなど)、定格出力別(50 KVA以下、50~280 KVA、280~500 KVA、500~2,000 KVA、2,000 KVA以上)、用途(待機/非常用電源、オフグリッドおよび遠隔地向け電源など)、ならびにエンドユーザー(産業・製造、商業、データセンターおよびITなど)ごとに分類されています。
米国バックアップ電源システム市場の動向と洞察
データセンターの規模拡大
ハイパースケール事業者は2025年に11ギガワットの追加ホワイトスペースを稼働させ、N+1および2Nトポロジーを満たすために23ギガワットの冗長なオンサイト発電が必要となりました。ラウドン郡では1.2ギガワットのディーゼルおよびガス発電セットが追加され、地域の空気質規制の遵守に負担がかかり、バッテリー補助による稼働時間延長のパイロット事業が促進されました。ラックあたり50~60キロワットへと高まる電力密度により、バックアップシステムにはミリ秒単位での電圧安定化が求められるようになり、クイックスタート型ガスタービンと組み合わせたハイブリッドUPSへの需要が高まっています。オレゴン州やテキサス州の二次ハブは、再生可能エネルギーへのアクセスや用地の確保により規模を拡大していますが、送電網の混雑により、オンサイト待機電源の戦略的価値が高まっています。これらの展開が相まって、米国のバックアップ電源システム市場には長期的な成長が見込まれます。
深刻な停電の頻度と継続時間
民間電力会社の「系統平均停電継続時間指数(SAIDI)」は2024年に15%上昇し、これは異常気象や設備の老朽化を反映しています。2025年のシーズン中にフロリダ州とルイジアナ州で発生したハリケーンによる停電は平均72時間に及び、保険会社が保険契約の更新条件としてバックアップ発電設備の設置を義務付けるきっかけとなりました。カリフォルニア州では2025年に38日間にわたり「公共安全のための停電(PSPS)」が実施され、一部の回路では200時間以上にわたって停電が続きました。これにより、バックアップ電源の経済性は、めったに使用されない資産から、頻繁に稼働するリソースへと移行しました。バーモント州とメイン州での氷嵐は、1週間にわたる停電を引き起こし、10キロワットを超える住宅用発電設備に対して税額控除を適用する州法案の成立につながりました。停電が頻発する状況により、あらゆる業界において予備電源の調達が資本予算に組み込まれるようになり、米国のバックアップ電源システム市場の成長がさらに加速しています。
EPAの排出規制の厳格化
Tier 4 Final規制では、粒子状物質を0.03 g/kWh、NOxを0.4 g/kWhに制限しており、後処理装置の導入により発電機1台あたり8,000~1万5,000米ドルの追加コストが発生しています。カリフォルニア州大気資源局は、フィルターの再生サイクル数を増やすことを義務付けており、これにより年間メンテナンス費用が12~18%増加しています。ロサンゼルスおよびサンホアキン・バレーでは、「最善利用可能制御技術(BACT)」の適用により、ディーゼル発電プロジェクトの工期が最大9ヶ月延長され、購入者はNOx排出量が60%少ない天然ガスおよびプロパン発電機へと移行しています。規制に準拠していない機器は再販できないため、中古発電機の二次市場が低迷し、ライフサイクルコストが上昇しています。こうした動向により、短期的なディーゼル需要が抑制され、米国のバックアップ電源システム市場の成長が鈍化しています。
セグメント分析
ガス発電機は2025年の売上高の40.2%を占めており、これは商業施設の77%をカバーする広範なパイプライン網と、ディーゼルと比較して低コストな選択的触媒還元(SCR)技術が反映されたものです。燃料電池プラットフォームは、現時点では規模は小さいもの、企業のネットゼロ公約やカリフォルニア州の2028年ゼロエミッション義務化により、水素および固体酸化物システムへのインセンティブが与えられているため、2031年までの米国のバックアップ電源システム市場規模においてCAGR9.6%で成長しています。
ディーゼル発電セットは、年間稼働時間が100時間未満の、規制最低基準を満たす予備電源用途においては依然として経済的ですが、Tier 4規制への準拠に伴う費用や再販の制限により、シェアは縮小傾向にあります。リチウムイオンUPSは、重要なIT負荷を保護する50 kVA未満の分野で主流となっており、一方、バッテリーエネルギー貯蔵システム(BESS)は、需要料金の回避や付帯サービスによる収益を生み出しています。軍事基地や遠隔地の産業施設におけるマイクログリッドでは、ディーゼルとバッテリーを組み合わせたハイブリッドシステムが登場しており、燃料消費を30~40%削減するとともに、米国のバックアップ電源システム市場全体を支えています。
500~2,000 kVAクラスは、2025年の市場シェアの38.5%を占め、年間5.8%の成長が見込まれており、過剰な容量を必要とせずにN+1の冗長性を求めるマルチテナント型データホールや中規模工場にとっての魅力の高さを示しています。モジュラー式筐体により、500 kW単位での並列運転が可能となり、需要の増加に合わせて容量を調整しつつ、設備投資を抑制できます。
2,000 kVAを超えるセットは、3~4 MWの単一ユニットにより相互接続の複雑さを軽減できるハイパースケール・キャンパス向けに提供されていますが、特注の開閉装置のリードタイムが12~18ヶ月に及ぶため、導入の勢いは鈍っています。50 kVAまでのユニットは、住宅需要や小規模な商業オフィスを中心に需要を占めており、自動切り替え機能と無制限の稼働時間を備えた天然ガス仕様が65%を占めています。50~280 kVAの機種群は、冷蔵設備や生命安全負荷をカバーすることで、小売業、ホスピタリティ業界、小規模な診療所を保護し、食品の腐敗防止による3~5年の投資回収を実現します。このような微妙な構成の組み合わせが、米国のバックアップ電源システム市場における持続的な販売量を支えています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- データセンターの設置面積の拡大
- 大規模停電の発生頻度と継続時間
- AIを活用した製造ラインの拡大
- 重要な医療資産の電動化
- 商業ビルに対する強靭性に関する義務的な基準
- AIを活用した予知保全プラットフォームにより、TCOの削減が可能になります
- 市場抑制要因
- EPAの排出上限の引き締め(Tier 4 Final)
- 金利の上昇により、大型発電機の設備投資費が膨らんでいます
- UPS室におけるリチウムイオン電池の火災安全に関する懸念
- オンサイト型太陽光発電+蓄電システムへの資本配分のシフト
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
- PESTLE分析
第5章 市場規模と成長予測
- 技術別
- ディーゼル発電機
- ガス発電機
- 無停電電源装置(UPS)
- バッテリーエネルギー貯蔵システム(BESS)
- ハイブリッド電源ソリューション
- 燃料電池バックアップシステム
- ポータブル電源
- 定格出力別
- 50 kVA以下
- 50~280 kVA
- 280~500 kVA
- 500~2,000 kVA
- 2,000 kVA以上
- 用途別
- 待機用/非常用電源
- プライム/連続電力
- ピークシェービングおよび負荷管理
- オフグリッドおよび遠隔地向け電力
- エンドユーザー別
- 住宅
- 商業施設(小売、オフィス、ホスピタリティ)
- 産業・製造
- データセンターおよびIT
- ヘルスケア施設
- 通信タワー
- 公益事業およびエネルギー
- 政府・防衛
第6章 競合情勢
- 市場集中度
- 戦略的動向(M&A、提携、PPA)
- 市場シェア分析(主要企業の市場順位・シェア)
- 企業プロファイル
- Atlas Copco AB
- Briggs & Stratton Corp.
- Caterpillar Inc.
- Cummins Inc.
- Eaton Corp. PLC
- Emerson Electric Co.
- Generac Holdings Inc.
- General Electric Co.
- Kohler Co.
- Mitsubishi Electric Corp.
- Schneider Electric SE
- Vertiv Group Corp.
- ABB Ltd.
- Tesla Inc.(Powerwall/Powerpack)
- Aggreko Ltd.
- United Rentals Inc.
- Honda Motor Co.(Generators)
- Rolls-Royce Power Systems(MTU)
- Wartsila Corp.
- Doosan Portable Power
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日


