


マイクロバイオームシーケンシングサービス:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Microbiome Sequencing Services - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122190
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年のマイクロバイオームシーケンシングサービス市場の規模は19億4,000万米ドルと推定されており、2025年の18億2,000万米ドルから拡大し、2031年には26億8,000万米ドルに達すると予測されています。
2026年から2031年にかけては、CAGR6.63%で成長すると見込まれています。
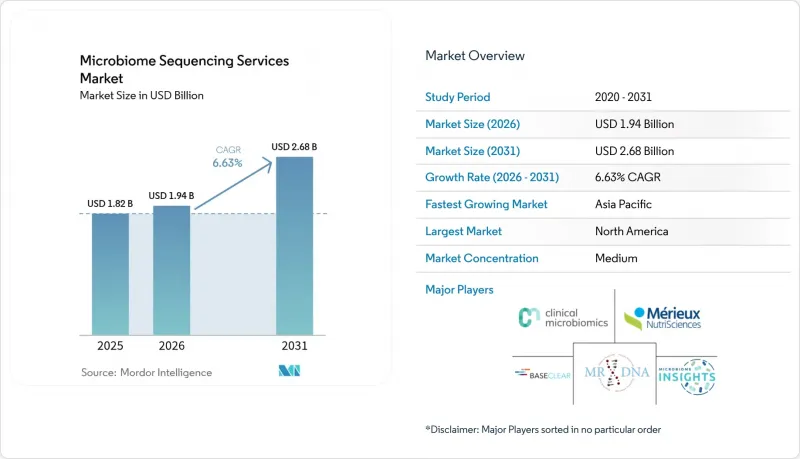
本レポートは、シーケンシングサービスの種類(16S rRNA遺伝子シーケンシングなど)、技術(ライゲーション法によるシーケンシングなど)、用途(消化器疾患、感染症など)、エンドユーザー(学術・研究機関など)、および地域(北米、欧州、アジア太平洋など)ごとに分類されています。市場規模および予測は、金額(米ドル)ベースで提示されています。
世界のマイクロバイオームシーケンシングサービス市場の動向と洞察
専門のマイクロバイオームCROへの臨床試験アウトソーシングの急増
製薬開発企業は、社内で確保することが依然として困難な、サンプリング、生着、およびバイオインフォマティクスに関する専門知識をCROが保有していることから、複雑なマイクロバイオーム関連の業務プロセスを契約研究機関(CRO)に移管しています。米国FDAによるREBYOTAおよびVOWSTの承認は、規制上の承認経路を確立し、より大規模な後期臨床試験パイプラインの道を開き、スケジュールを短縮しプロトコルの標準化を管理できる企業へのさらなるアウトソーシングを促進しています。複数のスポンサーのプロジェクトを統合し、規模の経済を活用できるCROは、2030年までにCAGR7.55%で成長し、現在最も急速に拡大しているエンドユーザー層となっています。サンプル物流、ウェットラボのワークフロー、申請対応済みのレポート作成に至るまでを網羅したCROの統合的なサービスは、コストのかかる第2相および第3相試験において特に魅力的です。これらの試験では、スピードと再現性が実質的なコスト削減につながります。大手CROとシーケンシング技術ベンダーとの戦略的提携も市場へのリーチを拡大し、マイクロバイオームシーケンシングサービス市場全体のCAGRを1.8%押し上げる原動力となっているアウトソーシングの好循環を強化しています。
1GbあたりのNGSコストの低下
ヒトゲノムのシーケンシングコストは、2001年の1億米ドルから2023年には500米ドル近くまで急落しており、専門的な研究開発環境においては、10米ドル未満になるという予測も現実味を帯びてきています。このようなコスト低下により、ショットガン法やロングリードメタゲノム解析が広く普及し、中小のバイオテクノロジー企業から大規模な学術コンソーシアムに至るまで、マイクロバイオームシーケンシングサービス市場への参入が可能となっています。しかし、生のシーケンシングがコモディティ化し、利益率が縮小するにつれ、プロバイダー各社は高度な分析、品質管理、およびエンドツーエンドのワークフロー統合を通じて差別化を図らざるを得なくなっています。マルチオミクス解析や臨床グレードのレポート作成に注力する企業はプレミアム価格を維持できる一方、純粋な「1Gbあたり」の価格設定を行うプロバイダーは、価格圧力の高まりに直面しています。その結果、コストの低下は市場のCAGRに1.5パーセンテージポイントのプラス効果をもたらしますが、低コストでのデータ生成と付加価値のある解析を組み合わせたベンダーのみが、その恩恵を十分に享受できるでしょう。
ヒトマイクロバイオームデータの所有権をめぐる倫理的・法的課題
個人に関連する微生物の遺伝物質が、生物医学的プライバシー法の適用対象となる個人データに該当するか否かについては、法域によって見解が異なります。中国のヒト遺伝資源に関する規則では国内での処理が義務付けられている一方、名古屋議定書は、その出所が国境を越える可能性のある微生物に対しても、アクセス・利益配分(ABS)を適用しています。米国司法省は、マイクロバイオームデータを規制対象カテゴリーとして指定することを提案しており、これにより、敵対国とみなされる国々でのクラウド処理が制限される可能性があります。こうした各々の相違点は、ローカルサーバーの設置から詳細な同意書の作成に至るまで、コンプライアンス上の負担を強いるものであり、中小規模のプロバイダーに過大な負担を課しています。検体が複数の規制体制を横断する国境を越えた臨床試験では、現在、遅延や追加の法的費用が発生しており、これによりマイクロバイオームシーケンシングサービス市場のCAGRが推定1.2ポイント押し下げられています。
セグメント分析
2025年、ショットガン型メタゲノムシーケンシングはマイクロバイオームシーケンシングサービス市場シェアの42.98%を占め、菌株レベルおよび機能的な特性評価における主要な手法としての地位を強調しました。この手法は、耐性遺伝子、病原性因子、代謝経路を明らかにする広範なデータセットを生成し、それによって創薬スクリーニングやバイオマーカーの同定を支援します。コストの継続的な低下と自動化により処理時間が短縮され、探索的研究および規制対象プロジェクトの双方において、ショットガン法の魅力が高まっています。しかし、コスト重視の診断や、分類学的網羅性で十分な大規模な疫学スクリーニングにおいては、ターゲット型16S rRNAシーケンシングが依然として一定の地位を維持しています。そのため、成長はサービスのバンドリングによって実現されており、プロバイダーは初期の16Sスクリーニングに完全なショットガンプロファイリングを重ねて提供しています。
全ゲノムおよびメタトランスクリプトームシーケンシングは、治療法の設計や規制当局への申請における機能オミクスへの需要に牽引され、CAGR 7.48%で増加すると予測されています。スポンサーが分類学を超えたメカニズムに関する知見を求める中、DNA/RNAと代謝物の複合ワークフローを提供する事業者は、利益率の高い案件を獲得しています。ターゲットパネルシーケンシングは、抗菌薬耐性サーベイランスなどの専門的なニーズに対応する一方、空間マイクロバイオミクスといった他の革新的なサービスは、外科腫瘍学や皮膚科の分野で登場しています。これらの一連の動向は、マイクロバイオームシーケンシングサービス市場の着実な多様化を支え、プロバイダーが特定の単一モダリティによる利益率の低下から身を守ることを可能にしています。
2025年、マイクロバイオームシーケンシングサービス市場の収益のうち、合成型シーケンシング(Sequencing-by-synthesis)が40.78%を占めました。これは、大規模な臨床コホートに適した高い精度とスループットを実現する、確立された化学技術の恩恵を受けたものです。このプラットフォームを活用するプロバイダーは、成熟した試薬のサプライチェーンとソフトウェアのエコシステムを享受しており、規制対象業務において合成型シーケンシングは事実上の標準となっています。それにもかかわらず、ライゲーション法によるシーケンシングは、主にその化学技術が糞便や環境サンプルに多く見られる断片化または損傷したDNAを処理できることから、7.38%という最も高いCAGRで推移すると予想されています。ライゲーションベースのプラットフォームの速度と処理能力が向上するにつれ、プロバイダーは、高精度が求められる用途には合成法、より処理が困難なマトリックスにはライゲーション法を組み合わせたハイブリッド構成を採用しつつあります。
ナノポアシーケンシングは、リアルタイムでのロングリード能力により注目を集めており、病原体の迅速な検出や構造変異の解析を可能にしています。精度面での課題は依然として残っていますが、ポア設計の改良と機械学習を用いた塩基同定技術により、その差は縮まりつつあります。そのほか、単一分子法や半導体検出器も進歩を続けていますが、マイクロバイオームへの応用は依然としてニッチな分野にとどまっています。その結果、サービスプロバイダーはマルチテクノロジー対応の研究所を運営し、サンプル種ごとに最適なプラットフォームを選択することで、競争が激化するマイクロバイオームシーケンシングサービス市場において顧客維持を図っています。
地域別分析
北米は2025年も、FDAが承認した規制経路、密集した製薬クラスター、そして長年にわたるNIHの資金提供に支えられ、売上高で42.31%のリードを維持しました。生体治療薬の承認、ベンダーとの提携、ベンチャーキャピタルの資金流入が相まって、コスト圧力により専門のCROハブへのアウトソーシングが進む中でも、サンプル数は高い水準を維持しています。マイクロバイオームデータを機密情報として分類する米国の規則案は、海外での分析を制限する可能性がありますが、一方で国内のプロバイダーに対し、セキュアなクラウド環境やFedRAMP準拠のパイプラインへの投資を促しており、これにより現地の分析能力がさらに強固なものとなっています。
欧州では、EU全域にわたる規制の調和と各国レベルのバイオバンク・プログラムが組み合わさり、学術、臨床、商業の各分野にわたって多様な需要が維持されています。ヒト由来物質(ヒトマイクロバイオームを明示的に含む)に関する新規制は、ISO 20387バイオバンク認証を取得したプロバイダーにとって、コンプライアンス対応業務と市場機会の両方をもたらします。同地域における厳格なデータ保護枠組みの伝統は、域内での解析を促進しており、GDPRに準拠した施設と堅牢な同意管理システムを備えたプロバイダーに利益をもたらしています。
アジア太平洋地域はCAGR7.56%と最も急速な成長を見せており、これは中国による大規模なゲノム研究への投資や、日本における体系的な国家マイクロバイオーム・データベースの構築を反映しています。データ主権に関する制約により国境を越えたシーケンシングは複雑化していますが、BGI、MGI、および現地のCROによる国内の処理能力への投資により、プロジェクトの勢いは引き続き堅調に保たれています。韓国、シンガポール、オーストラリアの各政府も精密医療の予算を拡大しており、地域内のシーケンシングセンターに業務を誘導する縦断的なマイクロバイオームプロジェクトを支援しています。プロバイダーは多様な規制に対応する必要がありますが、成功した現地化戦略により、未開拓の巨大なサンプルプールを開拓することが可能となります。
中東・アフリカ、南米は、まだ発展途上ではありますが、将来性が期待される市場です。シーケンシングインフラや資金の不足が当面の利用拡大を妨げていますが、国家レベルのマイクロバイオームに関するパイロット事業やテクノロジーパークへの投資は、関心の高まりを示唆しています。現地の大学や公衆衛生機関と提携するサービスプロバイダーは、早期に足場を築き、将来の規制基準を形作ることができます。これらの地域は総じて、世界のマイクロバイオームシーケンシングサービス市場にさらなる需要をもたらし、市場の多様化と持続的な長期成長の基盤を築いています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 微生物叢専門のCROへの臨床試験委託が急増
- 1GbあたりのNGSコストの低下
- マイクロバイオームを基盤とした治療薬分野におけるベンチャーキャピタルによる資金調達の拡大
- マイクロバイオームに基づくコンパニオン診断薬に対する医薬品需要
- 全国規模のバイオバンク・プログラムに、マイクロバイオームの縦断的研究部門が追加されています
- 慢性疾患および感染症の増加
- 市場抑制要因
- ヒトマイクロバイオームデータの所有権をめぐる倫理的・法的課題
- マルチオミクス統合に精通したバイオインフォマティシャンの不足
- プロバイオティクス治療薬パイプラインの高い失敗率が、サービス需要の変動を抑制しています
- 国境を越えたサンプル輸出を制限するデータ主権法
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- シーケンシングサービスの種類別
- 16S rRNA遺伝子シーケンシング
- ショットガン・メタゲノムシーケンシング
- ターゲット遺伝子パネルシーケンシング
- 全ゲノムおよびメタトランスクリプトームシーケンシング
- その他のサービス
- 技術別
- 合成によるシーケンシング
- ナノポアシーケンシング
- ライゲーション法によるシーケンシング
- その他
- 用途別
- 消化器疾患
- 感染症
- 腫瘍学
- 中枢神経系および神経変性疾患
- その他
- エンドユーザー別
- 学術研究機関
- 製薬・バイオテクノロジー企業
- 受託研究機関(CRO)
- 病院・診断検査室
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Illumina Inc.
- Baseclear BV
- CosmosID
- Zymo Research Corp.
- Clinical Microbiomics A/S
- Microba Life Sciences
- Microbiome Insights Inc.
- MR DNA(Molecular Research LP)
- Novogene Co., Ltd.
- BGI Genomics
- Pacific Biosciences of California, Inc.
- Oxford Nanopore Technologies
- Rancho Biosciences
- Metabiomics Corp.
- Locus Biosciences
- uBiome Legacy Assets(Psomagen)
- ZIFO RnD Solutions
- Norgen Biotek Corp.
- Shanghai Realbio Technology Co., Ltd.
- Eurofins Genomics
- Merieux Nutrisciences Corporations
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


