


スマートヘルスケア製品:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Smart Healthcare Products - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 130 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122186
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、スマートヘルスケア製品の市場規模は2025年に2,239億8,000万米ドルと評価され、2026年の2,492億3,000万米ドルから2031年までに4,251億8,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは11.27%となる見込みです。
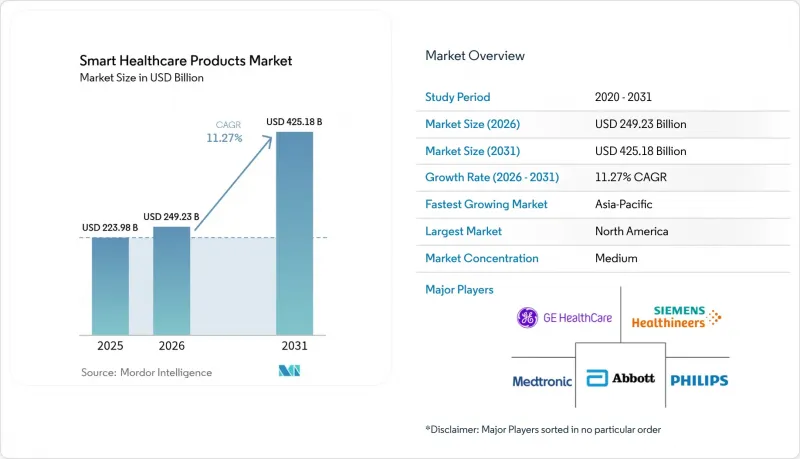
本レポートは、製品タイプ(遠隔医療、電子カルテ、mヘルスソリューション、スマートピル、スマートシリンジ、スマートRFIDキャビネットなど)、用途(保管・在庫管理、遠隔モニタリングなど)、エンドユーザー(病院、在宅ケア施設など)、および地域(北米、欧州など)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のスマートヘルスケア製品市場の動向と洞察
IoT対応医療機器の普及拡大
接続型デバイスの普及により、患者データをリアルタイムで収集し、診療現場で実用的な知見を提供することで、臨床現場のあり方が一変しつつあります。5Gネットワークにより伝送遅延が110ミリ秒に短縮され、パケット損失率が0.07%に低減されることから、2025年までに米国における遠隔患者モニタリングの利用者は7,100万人を超えると予想されています。医療提供者によるエッジコンピューティングへの支出は、2025年には103億米ドルに達すると予測されており、早期介入のための予測分析を支えるものと見込まれます。アジア太平洋地域のサプライヤーは、不整脈や血糖値の異常を検出するAI搭載ウェアラブル端末を相次いで投入しており、新たな収益源を創出するとともに、相互運用性の要件を高めています。デバイスメーカーは、消費電力を30%削減するセキュアなチップセットを組み込み、長期モニタリングのためのバッテリー寿命を延長しています。これらの要因が相まって、臨床成果が向上し、スマートヘルスケア製品市場全体の出荷台数の増加を牽引しています。
慢性疾患の負担増大と高齢化
2024年、世界の死亡原因の74%を慢性疾患が占めており、その負担が最も大きいのはアジア太平洋地域の経済圏です。継続的なモニタリングソリューションにより、再入院率が85%削減され、保険者にとって具体的なコスト削減をもたらすと同時に、患者満足度を97%まで向上させています。高齢化が進む社会では長期ケアが必要となり、スマートベッド、転倒検知センサー、AIを活用した画像診断への需要が高まっています。経済的なメリットも大きく、AIの導入により診断ミスや事務的負担を削減することで、年間最大3,600億米ドルのコスト削減が見込まれています。国民皆保険制度を導入している国々では、スマートヘルスケア製品を慢性疾患対策プログラムに組み込み、導入規模の拡大を加速させるとともに、データ交換プロトコルの標準化を進めています。
スマートヘルスケア・エコシステムの高い初期投資コスト
IoTプラットフォーム、エッジサーバー、サイバーセキュリティ層の導入には多額の初期投資が必要であり、小規模な医療提供者はその資金調達に苦慮しています。提案されているHIPAA(医療保険の携行性と責任に関する法律)の改正案により、規制対象機関は初年度だけで93億米ドルのコストを負担することになり、これには暗号化、多要素認証、および研修の義務化が含まれます。立法者らは「医療インフラセキュリティ・説明責任法(Health Infrastructure Security and Accountability Act)」を提出しました。同法では、基準準拠のために13億米ドルの予算が計上されていますが、それでもアップグレード費用の大部分は病院側が負担することになります。資本集約的な性質のため、診療報酬が依然として従量制であり、利益率が低い新興市場では、導入のペースが鈍化しています。ベンダー各社は、コストを複数年にわたって分散させる「デバイス・アズ・ア・サービス(Device-as-a-Service)」契約で対応しています。しかし、導入のスケジュールは依然として資金調達の可否に左右されるため、スマートヘルスケア製品市場における短期的な出荷台数に重くのしかかっています。
セグメント分析
2025年には、電子カルテ(EHR)が総売上高の28.11%を占め、臨床ワークフローのデータ基盤としての地位を際立たせました。ベトナムにおける3,200万件の患者ファイルの病院全体でのデジタル化といった国家規模のプログラムは、政府の支援を再確認するものであり、プラットフォームベンダーへの持続的なライセンシング収入を保証しています。また、オラクルが退役軍人省向けの導入計画として35億米ドルの予算を申請したことは、エンタープライズ規模の導入に対する機関側の確固たるコミットメントをさらに示しています。継続的なユーザー体験の向上とHL7 FHIRへの準拠により、乗り換えコストが固定化されています。先進国におけるプライマリケア現場での普及率が頭打ちとなっているもの、EHRのスマートヘルスケア製品市場規模は、一桁台の成長率ながら着実に拡大すると予測されています。
CAGR18.87%を記録すると予測されるスマートウェアラブルデバイスは、外来モニタリングにおける未充足のニーズを捉えています。カフレス血圧計や手首装着型脈拍検出装置など、FDAの承認を受けた革新的な製品は、臨床現場での受容性を広げています。スタートアップ企業は、クラウド接続とAIアルゴリズムを活用してサブスクリプション型の分析サービスを提供しており、ハードウェアの利益率への依存度を低減しています。デバイスメーカーは、ソフトウェアを最新の状態に保つ無線アップデート(OTA)パイプラインを組み込み、製品の寿命とサービス収益を延長しています。したがって、ウェアラブル機器のスマートヘルスケア製品市場規模は、他のデバイスカテゴリーに比べて著しい拡大が見込まれています。
並行するセグメントも支援的な役割を果たしています。遠隔医療プラットフォームは、ウェアラブル機器をオンライン診療に統合しており、一方、スマートピルは、血液検出に関するFDAのデ・ノボ承認を受けて、消化器系診断の分野で普及が進んでいます。スマートRFIDキャビネットは、高価な消耗品を保護し、在庫の減少を最大15%削減するとともに、保管履歴管理(チェーン・オブ・カストディ)の要件への準拠を向上させます。シーメンスがカントンススピタル・バーデンに7,000個のIoTセンサーを導入した事例など、スマート病院インフラへの投資は、スマートヘルスケア製品市場全体におけるエンドツーエンドの統合が進んでいることを示しています。
地域別分析
北米は、洗練された保険者システム、先進的なインフラ、そして多額のベンチャーキャピタルの流入に支えられ、2025年も売上高シェアの37.47%を維持しました。デジタルヘルス研究に1億米ドル以上を投じた「ARPA-H Women's Health Sprint」などの連邦政府主導の取り組みが、イノベーションのパイプラインを強化しています。メディケアが2025年まで遠隔医療の柔軟性を延長したことで、遠隔モニタリングの利用がさらに定着し、サプライヤーへの需要が安定しています。カナダは、標準に基づいた相互運用性を促進するため、「インフォウェイ臨床イノベーションセンター」を設立し、同地域の活力をさらに高めています。両国における強力なサイバーセキュリティの監督体制により、情報漏洩のニュースが報じられる中でも、継続的な投資が確保されています。
アジア太平洋地域は、各国の協調的な戦略、拡大する中産階級、および農村部における未充足の臨床ニーズにより、16.96%という最も高いCAGRを記録しています。シンガポールは、5年間で1億5,000万米ドルを投じるGenAI計画により、公立病院全体での画像診断AIおよび診療記録の自動転写を加速させています。韓国は、AIを活用した救急システムに8億3,000万米ドルを割り当て、リアルタイムの患者搬送管理におけるベンチマークを確立しています。東南アジアのデジタルヘルス分野の収益は、2024年に61億米ドルに達する見込みであり、スマートフォンの高い普及率と需給ギャップに投資家が注目しています。オーストラリアの「Health Connect」プラットフォームは、シームレスなデータ共有を促進し、医療提供者の参入を加速させています。
欧州では、2025年3月に施行される「欧州健康データ空間規則」の恩恵を受けており、デジタルヘルスサービスの単一市場が確立され、Xt-EHRやEUVACなどのプロジェクトが支援されています。統一された規則により、ベンダー間の分断が解消され、国境を越えた遠隔医療が促進されます。ドイツとフランスの国民保健制度では、電子処方箋の義務化が導入され、デジタル化への取り組みが強調されています。中東およびアフリカでは、南アフリカが国家レベルのeヘルス戦略を試験的に導入している一方、湾岸協力会議(GCC)加盟国はスマート病院の建設に投資しています。南米では勢いが見られ、特にブラジルでは都市化と民間保険の普及が需要を牽引していますが、マクロ経済の変動により成長は緩やかになっています。全体として、地域的な分散化が事業拡大のリスクを相殺し、スマートヘルスケア製品市場全体の持続的な成長を支えています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- IoT対応医療機器の普及が進んでいること
- 慢性疾患の負担の増大と高齢化
- デジタルヘルスインフラに対する政府の支援策
- 遠隔医療サービスに対する保険適用範囲の拡大
- 継続的なケアのためのウェアラブル超音波機器とスマートテキスタイル
- 省エネで軽量な暗号技術が、超低消費電力センサーの可能性を切り拓く
- 市場抑制要因
- スマートヘルスケア・エコシステムの資本コストの高さ
- サイバーセキュリティおよびデータプライバシーに関する懸念
- BLEプロトコルの脆弱性がコンプライアンス対応の遅れを招いています
- 高度なミニセンサーにおけるサプライチェーンの脆弱性
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 製品タイプ別
- テレメディシン
- 電子健康記録
- mヘルスソリューション
- スマートピル
- スマートシリンジ
- スマートRFIDキャビネット
- スマートウェアラブルデバイス
- スマート病院インフラ
- 用途別
- 保管・在庫管理
- 遠隔監視
- 診断
- 治療・薬物送達
- ウェルネスおよび予防医療
- エンドユーザー別
- 病院
- 在宅医療
- 専門クリニック
- 外来手術センター
- 長期ケア施設
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Abbott Laboratories
- Medtronic plc
- GE Healthcare
- Siemens Healthineers AG
- Koninklijke Philips N.V.
- Samsung Medison Co. Ltd.
- McKesson Corporation
- Oracle Corporation(Cerner)
- NextGen Healthcare Inc.
- Olympus Corporation
- Capsule Technologies Inc.
- Omron Healthcare Co. Ltd.
- Teladoc Health Inc.
- DexCom Inc.
- Apple Inc.
- Allscripts Healthcare Solutions Inc.
- IBM Corporation(Watson Health)
- Cisco Systems Inc.
- Boston Scientific Corporation
- iRhythm Technologies Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 130 Pages
- 納期
- 2~3営業日