


遠心圧縮機:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Centrifugal Compressor - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 125 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122050
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、遠心式コンプレッサーの市場規模は2026年に84億6,000万米ドルと推定されており、予測期間(2026年~2031年)においてCAGR5.55%で推移し、2031年には110億8,000万米ドルに達すると見込まれています。
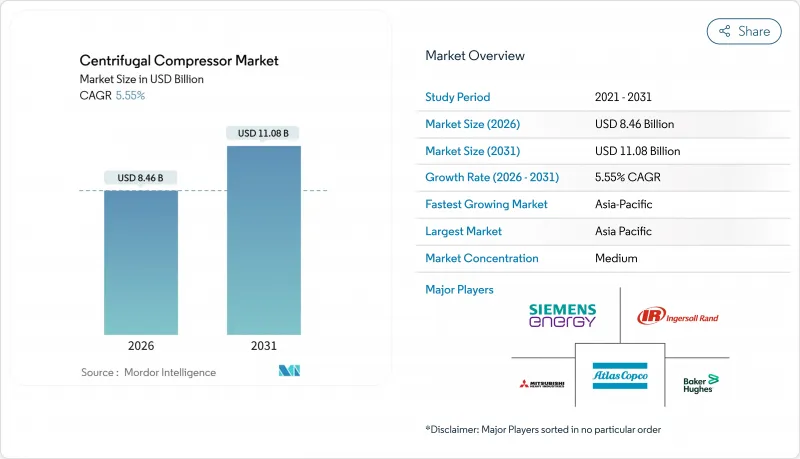
本レポートは、コンプレッサーの設計(ストレートスルー型および一体型ギア式)、段数(単段式および多段式)、冷却方式(空冷式および水冷式)、エンドユーザー産業(石油・ガス、石油化学・化学、発電、金属・鉱業、食品・飲料、その他)、および地域(北米、欧州、アジア太平洋、南米、中東・アフリカ)ごとに分類されています。
世界の遠心式コンプレッサー市場の動向と洞察
天然ガスパイプライン建設の急増
北米のプロジェクトは、巨大な幹線パイプラインから、パーミアン盆地やアパラチア盆地の油田をメキシコ湾岸のLNGターミナルに結ぶ支線へと移行しています。2024年だけで承認された7つの米国パイプラインプロジェクトにより、1日あたり3.2 bcfの輸送能力が追加され、それぞれに複数の遠心圧縮機ステーションが必要とされています。キンダー・モーガンのテキサス・ルイジアナ間パイプラインでは、サージ損失なしに入口圧力の変動に対応できる22,500馬力のユニット6基が導入されました。サウジアラビアでは、「マスター・ガス・システム」の第4フェーズにおいて、設置スペースを節約するためのコンパクトな一体型ギア式機械を採用し、2027年までに1日あたり3 bcfの輸送能力を増強する予定です。中東の事業者は、現場での設置期間を18ヶ月から12ヶ月に短縮し、料金回収の期間を短縮できるモジュラー式スキッドを好んで採用しています。これらのネットワークの延長に伴い、回転機器の交換サイクルが短縮され、遠心式コンプレッサー市場を後押ししています。
LNG液化・再ガス化能力の増強
世界の液化能力は、2024年から2030年にかけて年間300 bcmのペースで拡大する見込みであり、各トレインでは、ガスを-162°Cまで冷却するために4~6台の遠心式コンプレッサーが使用されます。ベンチャー・グローバルのプラクミンズ・プロジェクトでは、18のモジュラー・トレインに計72台のコンプレッサーが設置され、年間20 mtpaの輸出能力を実現しています。カタールのノース・フィールド・イーストでは、三菱重工業に対し、部分負荷時の電力消費量を8%低減する96台のコンプレッサーについて、18億米ドルの受注が確定しました。需要面では、欧州では2024年に3基のFSRUが稼働を開始し、各船は2基の高圧送出コンプレッサーを使用して、70 barの圧力でガスを注入しています。LNG契約は資本集約的であり、契約期間が20年に及ぶため、これらのコンプレッサーは長期サイクル資産として、短期的な価格変動の影響を受けにくい特徴があります。
高い設備投資額と往復動式代替機との比較
遠心式機械の設置コストは1馬力あたり800~2,500米ドルの範囲であるのに対し、中出力範囲の往復動式ユニットは600~900米ドルです。年間稼働時間が4,000~6,000時間の小規模なバイオガスおよび埋立ガスプロジェクトでは、断続的な稼働では遠心式の割高分を正当化できないため、ピストン式が選ばれています。可変周波数ドライブ、サージ防止制御、振動監視などの追加費用により、さらに40万~60万米ドルがかかります。インドや東南アジアでは、リース契約において往復動式機器が好まれます。これらの地域では、融資機関が残存価値のリスクを低く見ているためです。経済性の面で遠心式設計が有利になるのは、年間稼働時間が7,000時間を超え、人件費が1時間あたり80米ドルを超える場合に限られますが、こうした閾値を満たす事例は、多くの新興地域では依然として稀です。
セグメント分析
2025年には、ストレートスルー型が遠心式コンプレッサー市場の88.4%を占め、市場を席巻しました。パイプラインおよびガス集荷事業者は、そのシンプルなシャフトラインと、メンテナンスが容易なベアリングを高く評価しています。一体型ギアモデルは、7.3%のCAGRで拡大すると予測されています。これは、設置面積が30%~40%削減されるため、デッキスペースが極めて貴重な浮体式LNG(FLNG)やオフショアプラットフォームに適しているからです。
遠心式コンプレッサー市場では、API 617-2024の振動制限により、高額なシャフト改造を回避するために、1990年代製のユニットに対するギアボックスの後付け改修が促進されていることが反映されています。用地に制約のある欧州やアジアの購入者は、騒音を6 dB低減し、設置面積を35%削減できるギアードレイアウトを好んでいます。粉末冶金製ギアによりオーバーホール間隔が40,000時間から60,000時間に延長され、ライフサイクルコストが12%削減されたことで、ギアボックスのコストプレミアムは縮小しつつあります。
2025年には、長距離パイプラインやアンモニアプラントで4:1以上の圧力比が必要とされることから、多段式機器が遠心圧縮機市場規模の60.6%を占めました。しかし、3:1未満の圧力比を必要とするデータセンターの冷却や食品加工の需要に支えられ、単段式構成は2031年までCAGR6.8%で拡大すると予想されています。
計算流体力学(CFD)の技術により、3D曲面ブレードが開発され、単段式圧縮機の圧力比を3.8:1まで高めることが可能になりました。これにより、インタークーラーが不要となり、1トレインあたり30万~40万米ドルのコスト削減が実現しています。鉱業分野では、ブラジルのペレット製造プラントが、段間シールが不要であるためメンテナンスコストを20%削減できるとして、12台の単段式ユニットを採用しました。ISO 8573-1クラスゼロ認証の普及により、食品グレードの窒素供給や炭酸ガス注入用途が油浸式ピストン式コンプレッサーから移行するにつれ、遠心式コンプレッサー市場は恩恵を受けています。
地域別分析
アジア太平洋地域は2025年の売上高の38.3%を占め、中国が80台以上のコンプレッサーを導入した6つの石油化学コンビナートを稼働させたことを受け、CAGR6.2%で拡大すると予測されています。インドのKG盆地における、各15 MWの海底圧縮機12台の受注は、オフショア分野での収益化の動向を浮き彫りにしています。日本と韓国では、硫黄含有量10ppm以下の船舶用燃料の規制要件を満たすため、潤滑油関連のリスクがあるユニットをオイルフリーの機械に置き換えています。
北米は、パーミアン盆地のパイプラインやメキシコ湾岸の液化事業に支えられ、2025年の世界需要の30%近くを占めました。プラクミンズLNGとコーパスクリスティ第3段階プロジェクトは、合わせて48台の混合冷媒用コンプレッサーを発注しました。カナダのLNGカナダ社は、15%の水素混合ガスを処理可能なコンプレッサー・タービンパッケージを15億5,000万米ドルで発注しました。メキシコのワハラハラ・システムでは、ガスを500 km離れたグアダラハラへ輸送するため、4か所の高圧ステーションが稼働を開始しました。
欧州は遠心式コンプレッサー市場の約5分の1を占めており、ドイツの3基のFSRUでは現在、70バールの圧力で再ガス化されたLNGを注入しています。ISO 50001に基づく産業用設備の改修により、2010年以前の機械が置き換えられ、EUイノベーション基金からの助成金が活用されています。中東およびアフリカは、2025年の需要の約13%を占めており、カタールのノース・フィールド拡張計画と、16基の水素リサイクルユニットを設置したADNOCのルワイス製油所の改修にその行方がかかっています。南米は依然として4%~5%と小規模ですが、ブジオス油田の圧力維持を支援するペトロブラスの3億2,000万米ドル規模の海底圧縮設備受注が注目されます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 天然ガスパイプラインの建設が急増しています
- LNG液化・再ガス化能力の増強
- 産業用CCGTの設備容量拡大
- より厳格な省エネ改修
- 水素ハブにおけるオイルフリー圧縮機への需要
- 予知保全による交換サイクルの短縮
- 市場抑制要因
- 高い設備投資額と、往復動式の代替案との比較
- 原油価格の変動に左右される上流部門の投資サイクル
- 合金製インペラの供給ボトルネック
- モジュラー式スクリューコンプレッサーパッケージの台頭
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- コンプレッサーの設計別
- ストレートスルー
- 一体型ギア式
- ステージ別
- 単段式
- 多段階
- 冷却方式別
- 空冷式
- 水冷式
- エンドユーザー産業別
- 石油・ガス
- 石油化学製品および化学製品
- 発電
- 金属・鉱業
- 食品・飲料
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- スペイン
- イタリア
- 北欧諸国
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- オーストラリア・ニュージーランド
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- エジプト
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向(M&A、提携、PPA)
- 市場シェア分析(主要企業の市場順位・シェア)
- 企業プロファイル
- Atlas Copco AB
- Ingersoll Rand Inc.
- Siemens Energy AG
- Baker Hughes Co.
- Mitsubishi Heavy Industries Ltd
- Sundyne LLC
- Elliott Group
- Howden Group
- MAN Energy Solutions
- Kobe Steel Ltd
- HMS Group
- Borsig GmbH
- Hitachi Ltd
- Kirloskar Pneumatic Co.
- FS-Elliott
- Gardner Denver Nash
- Shenyang Blower Works Group
- Boldrocchi
- IHI Rotating Machinery
- Sulzer Ltd
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 125 Pages
- 納期
- 2~3営業日


