


自動車ブレーキシステム:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Automotive Brake Systems - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 256 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122024
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、自動車用ブレーキシステム市場の規模は、2025年の749億4,000万米ドルから2026年には784億9,000万米ドルへと拡大し、2031年までに1,014億7,000万米ドルに達すると予想されており、2026年から2031年にかけてCAGR5.57%で成長すると見込まれています。
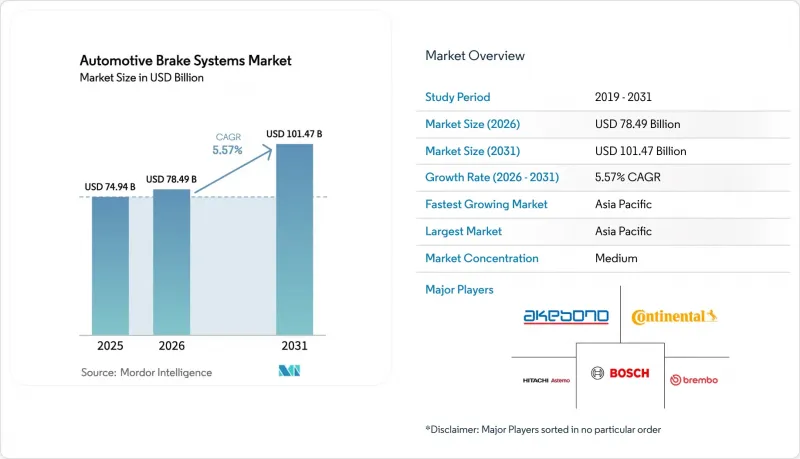
本レポートは、車種(乗用車など)、製品タイプ(ディスクブレーキなど)、技術(アンチロック・ブレーキ・システム(ABS)など)、作動機構(油圧式など)、部品(ブレーキパッドおよびシューなど)、パッド材質(有機系など)、販売チャネル、駆動方式、および地域別に分類されています。市場予測は、金額(米ドル)および数量(単位)で提示されています。
世界の自動車用ブレーキシステム市場の動向と洞察
急速な電動化が、回生ブレーキ対応のブレーキハードウェアを牽引
BEV(バッテリー電気自動車)の生産拡大に伴い、自動車ブレーキシステム市場のサプライヤーは、エネルギー回収を最大化するブレンドブレーキを実現するため、キャリパー、ローター、およびソフトウェアの再設計を迫られています。PolestarやTeslaは、都市部での走行サイクルにおいてパッドの接触を削減し、整備間隔を10万キロメートル以上に延長する「ワンペダルモード」を実証しています。こうした要件により、ティア1サプライヤーは、バッテリーの状態データをリアルタイムで通信できる統合制御ユニットの開発を推進しています。中国のGB 21670-2025は、乗用車のブレーキシステム要件を改訂するものであり、NEV(新エネルギー車)における回生ブレーキ/ワンペダルモードのキャリブレーション戦略に影響を与えると予想されます。OEMとサプライヤー間の共同エンジニアリングプログラムが、従来の「ブラックボックス」型の調達モデルに取って代わり、ソフトウェアの所有権の確保とサイバーセキュリティ基準への準拠を保証しています。
世界のBEV生産の加速により、低発塵・銅フリーの摩擦材が必要となる
カリフォルニア州の「より安全な消費者製品規則」および同等のワシントン州の法律では、2025年以降、ブレーキパッドの銅含有量を重量比0.5%以下に制限することになっており、セラミック繊維やアラミドパルプへの移行が迫られています。ボッシュは、提案されているEuro 7の粒子状物質排出基準を満たすECE R90認証済みの低金属系ブレーキパッドを発売しました。一方、曙ブレーキ工業の「ProACT」シリーズは、セミメタリック製ブレーキパッドと比較して、粉塵を60%以上削減できると謳っています。欧州連合(EU)の「ユーロ7」枠組み案では、ブレーキダストの上限値を7mg/kmに設定し、認定試験がさらに厳格化されています。回生ブレーキにより接触頻度が減少するため、残留するダストがより目立つようになり、ブランドイメージや大気質を守る「クリーンブレーキ」化学組成に対するOEM各社の選好がさらに強まっています。
回生ブレーキによる摩耗の低減が、アフターマーケットのブレーキパッド売上を圧迫
自動車ブレーキシステム市場において、整備データによると、BEV(バッテリー式電気自動車)は、同等のICE(内燃機関)モデルと比較してブレーキパッドの交換間隔を2倍に延ばすことができるため、独立系整備工場の収益が減少するとともに、販売代理店間の統合が進んでいます。フリート運営事業者は、総所有コスト(TCO)の低減を歓迎していますが、パッドの大量販売に依存しているサプライヤーは販売台数の減少に直面しており、価値の確保を取り戻すために、プレミアム複合材や組み込みセンサーサービスへの転換を迫られています。
セグメント分析
ディスクブレーキは2025年の市場規模の75.21%を占め、実証済みの熱管理性能、一貫したペダルフィール、迅速な制動力調整を通じて、自動車ブレーキシステム市場の基盤を支えています。その広範な供給ネットワークと、ABSやESCとの下位互換性により、混合制動戦略が普及する中でも、その地位を守り続けています。ドラムブレーキは、エントリーレベルの乗用車や小型バンの後輪軸において依然としてコスト効率に優れていますが、安定性制御装置の搭載が義務付けられたことで、その重要性は低下しつつあります。回生モジュールは、絶対的な規模では小さいもの、OEM各社がBEVの航続距離を延長するためにエネルギー回収を1ワット単位で追求していることから、CAGR7.77%で拡大すると予測されています。ブレンボ社の軽量カーボンセラミックディスクは、従来の摩擦材と電動化の要件との融合を体現しています。
コンチネンタル社のモジュラー式回生コントローラーは、ソフトウェア中心のアーキテクチャがティア1サプライヤー全体の製品ロードマップをどのように再定義しているかを示しています。このコントローラーは、バッテリーの充電状態をリアルタイムで伝達するように設計されており、モーターのトルクと油圧のシームレスな切り替えを可能にします。このような統合により、グローバルプラットフォームにおける検証サイクルが短縮され、キャリブレーションコストが削減されます。並行して、電動パーキングブレーキは、車室内スペースを解放し、自動駐車機能を容易にすることで、普及が進んでいます。これらの進展が相まって、純粋な油圧式ハードウェアからハイブリッドなエネルギー回生トポロジーへの長期的な転換が後押しされています。
アンチロック・ブレーキ・システム(ABS)は、2025年の売上高の45.65%を占め、安定性性能の基盤となり、主要市場のほとんどにおいて従来の規制要件を満たしています。とはいえ、その予測CAGRは、自動緊急ブレーキや車線維持支援との緊密な規制上の連携の恩恵を受けている電子安定性制御(ESC)を下回っています。ESCは、車輪速度センサーとヨーレートセンサーを共有することで、ティア1メーカーが単一のドメインコントローラー内に複数の機能を統合し、配線の重量を削減することを可能にしています。すでに量産開始が予定されているボッシュの「Vehicle Motion Management」は、ESC、トルクベクタリング、アダプティブ・クルーズ・コントロールを統合し、制動距離を8%以上短縮します。このような機能統合の動向は、ソフトウェアの価値を高めると同時に、ハードウェアのコスト曲線を平坦化させます。
トラクションコントロールと電子制御ブレーキ力配分システムは同一の半導体チップに統合されており、これにより部品コストの増加分をさらに抑制しています。ユーロNCAPの2025年版5つ星評価基準および米国のAEB規制では、いずれも高速衝突回避認証の必須要件としてESCが挙げられており、これによりエントリーレベルのグレードへの普及が加速しています。ZFのcubiXプラットフォームは、ESCを電動パワーステアリングおよびアクティブサスペンションと連携させ、ドライバーが反応する前に車両を安定させる予測的なホイールトルク制御を可能にしています。新興経済国では、インドのAIS-145規制により、現地でのモジュール生産が促進され、輸入関税が削減され、供給が確保されました。これらの要因が相まって、ESCはソフトウェア定義のシャシー制御における新たな基準として位置づけられています。
油圧式アクチュエータは、数十年にわたる技術的改良、低い単価、および地域の組立工場に広く普及している金型設備に支えられ、2025年の市場規模の84.02%を占めています。とはいえ、そのCAGRは、BEV(バッテリー式電気自動車)や自動運転プログラムの成熟に伴い9.69%のCAGRを記録している電磁式およびブレーキ・バイ・ワイヤ方式のソリューションには及ばない状況です。空気圧システムは大型トラックにとって依然として不可欠ですが、欧州におけるディーゼル車の登録台数の減少や、騒音規制の強化という逆風に直面しています。ブレーキ・バイ・ワイヤは、真空ブースターを不要にし、ペダルのストロークを短縮するとともに、ADASの衝突回避操作における重要な仕様である100ミリ秒未満の応答を実現します。コンチネンタル社の流体を使用しない「MK C2」システムは、質量を25%削減し、電気SUVにおける熱管理を簡素化するドライキャリパーへの移行を象徴しています。
ZFが受注した500万ユニットの電気機械式ブレーキシステムは、高級車ブランドにとどまらず、一般車市場でも広く受け入れられていることを示しています。ネクステアのステア・バイ・ワイヤおよびブレーキ・バイ・ワイヤのプロトタイプは、独立した車輪トルク制御が、自動駐車、車線中央維持、低速走行時の操作性をいかに向上させるかを示しています。ISO 26262の機能安全規格では、冗長な作動経路が義務付けられており、これにより設計要件が厳格化され、十分な検証予算を持つティア1サプライヤーが有利な立場に立っています。そのため、サプライヤー各社は半導体メーカーと提携し、レイテンシを低減する安全認証済みマイクロコントローラーを共同設計しています。コスト差が縮小するにつれ、OEM各社は、油圧ラインでは決して実現できない「無線(OTA)によるアップグレード機能」に価値を見出しています。
地域別分析
アジア太平洋地域は、2025年の世界売上高の42.41%を占め、2031年までCAGR6.88%で成長すると予測されており、これはすべての地域の中で最も高い成長率です。中国の「デュアルクレジット」政策は新エネルギー車の生産を奨励しており、BYD、吉利(Geely)、NIOは、すべての新規プラットフォームに回生ブレーキ対応のブレーキモジュールを採用するようになっています。インドの生産連動型インセンティブにより、ボッシュやZFが現地にESCおよび電子式パーキングブレーキ工場を設立しており、これにより輸入への依存度が低下し、リードタイムが短縮されています。日本の曙(Akebono)、日信(Nissin)、日立アステモ(Hitachi Astemo)は、精密製造技術を活かし、国内生産台数が頭打ちとなっている中でも、プレミアムな市場シェアを維持しています。
北米ではABSの普及率は成熟段階に達していますが、2029年までに準拠ハードウェアの搭載を義務付ける米国の自動緊急ブレーキ規制により、市場は活気づいています。ZFがデトロイトの自動車メーカーから500万個の電気機械式キャリパーを受注したことは、ソフトウェア定義型ブレーキへの急速な移行を裏付けています。カナダのゼロエミッション販売義務化により、銅を含まないブレーキパッドや回生制御ソフトウェアへの需要が加速している一方、メキシコのコスト優位性により、鋳鉄製ローターの機械加工におけるニアショアリングが進んでいます。アフターマーケットの売上はEコマースの恩恵を受けていますが、BEVにおけるブレーキパッドの寿命延長により販売サイクルが緩やかになっているため、販売代理店はプレミアムキットや付加価値の高い診断サービスへとシフトしつつあります。
欧州では、ディーゼルバン生産の減少やスチール製ローターの供給不足が、ADAS搭載率の漸増を相殺しているため、成長率は比較的緩やかです。とはいえ、ユーロNCAPの2025年評価や、導入が予定されているユーロ7の粉塵排出規制により、ブレーキ・バイ・ワイヤ、セラミックパッド、および微粒子捕捉キャリパーへの投資は維持されています。ドイツにはコンチネンタル、ボッシュ、ZFが拠点を置いており、これら3社は共同で、ISO 26262に準拠しつつ軽量化を実現する無流体アクチュエータの研究開発に注力しています。アルセロール・ミッタル社が生産量をスペインへシフトさせたことで、サプライチェーンの逼迫は多少緩和されましたが、高品位鋼板の供給は依然として逼迫しており、サプライヤーはアルミニウムや複合材製のローターへの移行を迫られています。南欧の港湾では、物流トラックにも適用される可能性のある岸壁電源の要件を検討しており、これは将来的に回生ブレーキに対応した商用車用ブレーキへの需要が生まれることを示唆しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 急速な電動化が、回生ブレーキ対応のブレーキハードウェアへの移行を後押ししています
- 世界のBEV生産の加速に伴い、低発塵・無銅の摩擦材が必要とされています
- ADASの普及率の高まりが、ブレーキ・バイ・ワイヤ・アーキテクチャへの需要を押し上げています
- 米国FMVSS 126およびUNECE R140の規制強化により、ABS/ESCの搭載が促進されています
- コロナ禍後のECの急増が、LCV用ブレーキのアフターマーケットを拡大させています
- OEMによる保証期間の延長が、長寿命セラミックパッド配合の採用を後押ししています
- 市場抑制要因
- 回生ブレーキによる摩耗の低減が、アフターマーケットのブレーキパッド売上を押し下げている
- 希土類価格の変動が、電子ブレーキアクチュエータのコストを押し上げている
- EUにおける高品位鋼製ローターのサプライチェーンにおけるボトルネック
- ディーゼル商用車の生産減少が、空気式ブレーキの需要を鈍化させている
- バリューチェーン分析
- 規制展望
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 製品タイプ別
- ディスクブレーキ
- ドラムブレーキ
- 電動パーキングブレーキ
- 回生ブレーキモジュール
- 技術別
- アンチロック・ブレーキ・システム(ABS)
- 電子制御式安定性制御(ESC)
- トラクションコントロールシステム(TCS)
- 電子制御ブレーキ力配分システム(EBD)
- 作動機構別
- 油圧式
- 空気圧
- 電磁式/ ブレーキ・バイ・ワイヤ
- 機械式(ケーブル)
- コンポーネント別
- ブレーキパッドおよびブレーキシュー
- キャリパー
- ローターおよびドラム
- ブレーキブースターおよびマスターシリンダー
- 電子制御ユニットおよびアクチュエータ
- パッド材料別
- 有機(非アスベスト)
- セミメタリック
- 金属
- セラミック
- 販売チャネル別
- 相手先ブランド製造業者(OEM)
- アフターマーケット
- 車両タイプ別
- 乗用車
- 小型商用車
- 大型商用車およびバス
- 推進力別
- 内燃機関車
- ハイブリッド電気自動車(HEV/PHEV)
- バッテリー式電気自動車(BEV)
- 燃料電池自動車(FCEV)
- 地域別
- 北米
- 米国
- カナダ
- その他の北米諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- エジプト
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動き(M&A、合弁事業、新製品発売)
- 市場シェア分析
- 企業プロファイル
- Continental AG
- Robert Bosch GmbH
- ZF Friedrichshafen AG
- Brembo S.p.A
- Akebono Brake Industry Co. Ltd
- Aisin Corporation
- ADVICS Co. Ltd
- Knorr-Bremse AG
- Hyundai Mobis Co. Ltd
- Mando Corporation
- Federal-Mogul Motorparts(Tenneco)
- Hitachi Astemo, Ltd.
- WABCO(ZF CVS)
- Meritor Inc.
- Nissin Kogyo Co. Ltd
- Bendix Commercial Vehicle Systems
- Aptiv PLC
- Haldex AB
- HELLA GmbH & Co. KGaA
- Carlisle Brake & Friction
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 256 Pages
- 納期
- 2~3営業日


