


モジュール型検査室自動化:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Modular Laboratory Automation - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2121977
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、モジュール型検査室自動化市場の規模は2025年に32億米ドルと評価され、2026年の33億9,000万米ドルから2031年までに45億6,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは6.08%となる見込みです。
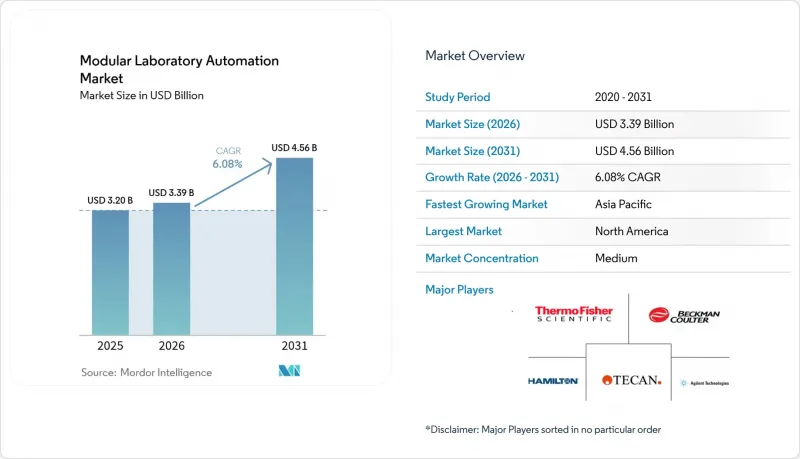
本レポートは、機器およびソフトウェア(自動液体ハンドラー、自動プレートハンドラーなど)、応用分野(創薬、ゲノミクスなど)、エンドユーザー(製薬会社およびバイオテクノロジー企業など)、自動化タイプ(スタンドアロン型機器自動化、モジュラー型ワークセルなど)、および地域ごとに分類されています。市場予測は金額(米ドル)ベースで示されています。
世界のモジュール型検査室自動化市場の動向と洞察
再現性とデータ完全性へのニーズの高まり
自動化プラットフォームは厳格なプロセス管理を課し、手動手法でしばしば生じるばらつきを低減します。メイヨー・クリニックの仕分けシステムは、1時間あたり6,000本の試験管を誤仕分けすることなく処理し、欠陥ゼロのデータ収集を実現しています。規制当局がすべてのアッセイについて詳細な監査証跡を要求していることから、このような結果は不可欠です。複数の施設からなるコンソーシアムでは、標準化されたロボットワークフローを用いて結果を確実に比較し、共同研究を促進しています。ベンダー各社は、生データを保護するために、ブロックチェーン対応のログを組み込むケースが増えています。これらの機能により、規制当局に証拠を提出する際の検査室の信頼性が向上します。
ライフサイエンス研究所における慢性的な熟練労働者不足
北米全体で2万5,000件近くに上る求人不足により、研究所は反復的な作業を機械に委ね、科学者が結果の解釈に専念できるような自動化へと向かっています。Clarapath社のロボットマイクロトミーシステムにより、1人の技術者が複数のスライド作製ステーションを監督できるようになり、生産能力が3倍に増加します。このような労働効率を向上させるメリットにより、検査の滞留が解消され、時間外手当を支払うことなく24時間365日の運用が可能になります。また、自動化によりプロトコルをソフトウェアに組み込むことで暗黙知が体系化され、新入社員の研修期間が短縮されます。退職率が上昇する中、モジュール型検査室自動化市場への投資に対する経済的合理性はさらに高まっています。
初期設備投資(Capex)の高さとROIサイクルの長期化
エントリーレベルのロボットベンチは10万~30万米ドル、フルラインの場合は100万米ドルを超えるため、学術機関や中規模機関の予算を圧迫しています。エラーのないデータやスタッフの再配置といったメリットは単純な金銭的評価が難しいため、投資回収には3年以上かかることがよくあります。リース制度や使用量に応じた料金体系により参入障壁は一部低減されますが、保守契約、バリデーション、オペレーターのトレーニングにより、総所有コストは依然として高くなります。そのため、財務委員会は投資を段階的に実施し、施設が段階的に能力を拡張できるモジュール型検査室自動化市場アプローチを優先しています。
セグメント分析
2025年、自動液体ハンドラーはモジュール型検査室自動化市場規模の25.83%を占め、アッセイ準備の基盤としての役割を確固たるものにしました。実験室がこれらのプラットフォームを好む理由は、高精度なピペッティングが下流工程のデータ品質を確保すると同時に、スタッフが分析業務に専念できるようになるためです。デッキレイアウトを最適化し、チップの消費量を予測する統合ソフトウェアへの需要が高まっており、これにより消耗品の無駄や予期せぬダウンタイムが削減されています。CAGR6.94%で成長すると予測される自動保管・搬送システムは、サンプルをジャストインタイムで作業セルに供給することで、サンプルの保管という長年の課題を解決します。現在、ベンダー各社は低温倉庫とAIによる経路計画機能を組み合わせ、凍結・解凍の回数を最小限に抑え、生体分子の完全性を保護しています。
ベンダー各社が、アッセイの失敗が拡大する前に異常を検知する機械学習アルゴリズムを組み込むことで、ソフトウェアの革新が競合上の差別化要因となっています。Thermo Fisher社の「Vulcan」プラットフォームは、ロボットアームと自動調整型ワークフローを組み合わせることで、処理能力をいかに向上させるかを示しています。インライン質量分析や蛍光検出が可能な分析装置は、総所要時間を短縮し、研究所が数日かかるプロトコルを1シフト内に完了できるようにします。その結果、単一用途の装置ではなく、統合されたエコシステムに対する需要が構造的に高まっており、サプライヤーは、ハードウェアとデータを単一の画面で統合管理するモジュール型検査室自動化市場のエコシステムに注力するようになっています。
臨床診断分野は2025年に売上高の28.12%を占め、その背景には、大量処理が求められる化学検査や、再現性の高い自動化を評価する厳格な認定基準があります。病院の検査室では、コンベアで連結されたワークセルをミドルウェアと統合し、検証済みの結果を電子カルテに直接転送することで、患者ケアのサイクルを短縮しています。CAGR9.21%と予測される細胞・遺伝子治療のワークフローには、長期にわたる培養期間中の汚染リスクを最小限に抑えるクローズドシステムロボットが必要です。環境センサーとAI分類器を搭載したロボットは、サブミクロンレベルの清浄度を維持し、数百万米ドルの損失につながる可能性のあるバッチの失敗を防ぎます。
創薬グループは、1,536ウェルプレートを用いたハイスループットスクリーニングを引き続き導入しており、一方、ゲノミクスコンソーシアムは、集団コホート向けのライブラリ調製を自動化しています。プロテオミクス分野では、実験室におけるサンプルの消化処理やLC-MSへの注入が自動化されつつあります。試薬に依存しないプロトコルをサポートする学際的なプラットフォームが注目を集めており、これにより各施設は、診断、創薬、製造の各ワークロード間で処理能力を柔軟に切り替えることが可能になります。この汎用性により、単一の設備投資で複数の収益源を生み出せるため、モジュール型検査室自動化市場への投資が後押しされています。
地域別分析
北米は2025年に41.15%の売上シェアを維持しました。これは、バイオ医薬品企業の本社が集中していること、NIHによる手厚い資金提供、そして技術投資を後押しする成熟した規制環境を反映したものです。215万米ドルのMATChS助成金など、最近の連邦政府による助成金は、インテリジェントオートメーションに対する公共部門の支持を裏付けています。ティア1の病院では、分散型ワークセルを導入し、検体処理を患者受け入れの現場に近づけることで、物流上の遅延を削減しています。カナダのライフサイエンス・クラスターでは、州の税額控除を活用して研究インフラのアップグレードを進めていますが、人材不足は依然として深刻です。そのため、人員が限られている状況でも処理能力を維持するための現実的な手段として、自動化が注目されています。メキシコは、無菌注射剤の輸出認定取得を目指し、Annex 1の要件を満たし、受託製造契約を確保するために、ロボット式アイソレーターの試験運用を行っています。
アジア太平洋地域は、各国政府がバイオテクノロジーインフラに助成金を拠出し、先進的治療法の現地製造を奨励しているため、最も高い成長軌道を描いています。中国は、完全自動化された閉ループ型パイプラインを採用した国家シーケンシング・ハブに投資しており、ゲノムあたりのコストを削減し、精密医療のパイロットプログラムを加速させています。日本では、高齢化に伴い、慢性疾患パネルを処理できる診断自動化への需要が高まっています。インドの受託製造セクターでは、国際的な無菌基準に準拠したモジュラー型アイソレーターを導入しており、国内工場が規制市場への輸出に対応できる体制を整えています。韓国は、デュアルアームロボットとAI分析を組み合わせた細胞治療の卓越センターに注力しており、複雑なバイオ医薬品をより迅速に市場に投入しています。これらの取り組みが相まって、同地域全体のモジュール型検査室自動化市場において持続的な需要を支えています。
欧州は依然として極めて重要な市場であり、附属書1(Annex 1)がロボット技術の導入を後押しする形で技術的障壁を撤廃したことで、既存の充填・包装ラインのアップグレードが進んでいます。ドイツのエンジニアリング基盤では、高精度のメカトロニクスとクラウドネイティブのMESプラットフォームが統合されており、一方、英国では、AI主導のワークセルを検証する大学・病院間のパートナーシップに研究資金が投入されています。フランスでは、初期設備投資を補填する経済刺激策を通じて、公共部門の実験室の近代化が進められています。イタリアとスペインでは、輸血ミスを抑制するため、血液銀行の運営における実験室の完全自動化を優先しています。欧州経済領域(EEA)全体にわたる規制の共通性は、国境を越えた標準化を促進しており、これによりサプライヤーは統一された検証パッケージを提供できるようになり、モジュール型検査室自動化市場において、複数の拠点にわたる調達を迅速化しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 再現性とデータの完全性に対するニーズの高まり
- ライフサイエンス分野の研究室における慢性的な熟練労働力不足
- ハイスループット・ゲノミクスおよび細胞治療のパイプライン
- EU GMP附属書1の汚染管理要件がロボット技術の普及を加速させています(報道は不十分です)
- 市場抑制要因
- 初期設備投資額が高く、投資回収期間が長い
- レガシー機器およびLIMSとの統合における複雑さ
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 機器・ソフトウェア別
- 自動液体ハンドラー
- 自動プレートハンドラー
- ロボットアーム
- 自動倉庫システム(ASRS)
- 分析装置
- ソフトウェア
- 適用分野別
- 創薬
- ゲノミクス
- プロテオミクス
- 臨床診断
- その他の用途
- エンドユーザー別
- 製薬・バイオテクノロジー企業
- 学術研究機関
- 臨床・診断ラボ
- 委託研究機関(CRO)
- 食品・環境検査機関
- 自動化タイプ別
- スタンドアロン型機器の自動化
- モジュラー型ワークセル
- 統合ワークセル
- トータル・ラボラトリー・オートメーション(TLA)ライン
- モバイル/クラウド接続型ロボット
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋諸国
- 中東
- イスラエル
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Thermo Fisher Scientific
- Danaher Corporation(Beckman Coulter)
- Tecan Group AG
- Agilent Technologies
- PerkinElmer Inc.
- Siemens Healthineers
- Becton Dickinson(BD)
- Hudson Robotics Inc.
- Honeywell International Inc.
- Hamilton Company
- HighRes Biosolutions
- Biosero Inc.
- QIAGEN N.V.
- Copan Diagnostics
- Retisoft Inc.
- Bruker(Chemspeed)
- Roche Diagnostics
- ABB Ltd.
- LabVantage Solutions
- Festo AG and Co. KG
第7章 市場機会と将来の展望



