


太陽光発電用インバーター:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Solar PV Inverters - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 220 Pages
- 納期
- 2~3営業日
- 商品コード
- 2121972
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、太陽光発電用インバーターの市場規模は、2025年の142億7,000万米ドルから2026年には152億4,000万米ドルへと拡大し、2026年から2031年にかけてCAGR6.79%で推移し、2031年には211億6,000万米ドルに達すると予測されています。
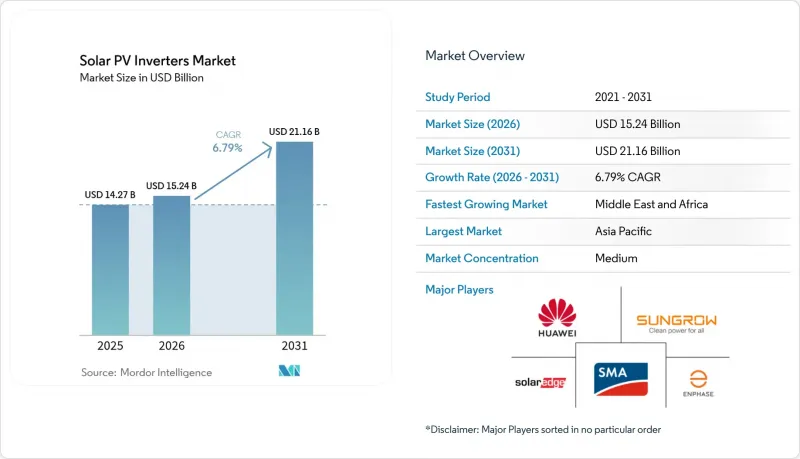
本レポートは、インバータの種類(中央集約型インバータ、ストリング型インバータ、マイクロインバータ、ハイブリッド型/バッテリー対応型インバータ)、相数(単相および三相)、接続方式(系統連系型および独立型)、用途(住宅用、商業・産業用、ユーティリティ規模)、および地域(北米、欧州、アジア太平洋、南米、中東・アフリカ)ごとに分類されています。
世界の太陽光発電用インバーター市場の動向と洞察
ユーティリティ規模のプロジェクト(米国、スペイン)における高電圧1,500 Vストリングインバーターの急速な普及
ユーティリティ開発事業者は、システム全体のコストを削減し、電力密度を高めるため、1,500 V、さらには試験的に2,000 VのDCアーキテクチャを仕様として採用する傾向が強まっています。GE Vernova社の2,000 Vプラットフォームは、出力で30%の向上を実現し、均等化発電原価(LCOE)を低減します。この電圧の移行により、新規建設サイトでは1,000 Vのアレイは経済的に時代遅れとなり、特に土地や送電網の余裕により大規模なブロックサイズが可能な場所では、改修プロジェクトが促進されています。これに伴い半導体の需要が高まり、SiCデバイスの供給が逼迫するとともに、主要ブランド間において熱設計の専門知識の戦略的重要性がさらに高まっています。
インドの商業ビルにおける屋上太陽光発電の義務化により、100 kW以下のインバーター需要が拡大
インドの政策により、新築および既存の商業施設は屋上太陽光パネルの設置が義務付けられており、これが100 kW以下のインバーターに対する持続的な需要を牽引しています。2024会計年度における4 GWという過去最高の導入量は、この市場の規模の大きさを示しています。国内メーカーは、2026年までに110 GWのセルおよびモジュールを建設するという同国の計画に組み込まれた輸入代替目標の恩恵を受け、現地のバリューチェーンを強化しています。いくつかの州では実施上の格差が残っていますが、標準化された設置手法は、住宅分野でのより広範な普及に向けたモデルとなっています。
大電流SiC/IGBTパワーモジュールの慢性的な供給不足と価格変動
SiCウェハーの供給逼迫は、高効率インバーターの供給を依然として制約し、部品原価を押し上げ続けています。Wolfspeed社の財務難はリスク認識を高めていますが、一方で、インフィニオン社がコスト効率の高い200mm SiCウェハーへの切り替えを進めていることは、2026年以降、供給逼迫が緩和される兆しを示しています。グリッド形成機能に高度な半導体を依存している欧州および北米のメーカーは、シリコン代替品に頼ることができる垂直統合型の中国企業に比べ、より深刻な利益率の圧縮に直面しています。
セグメント分析
2025年においても、中央集約型ユニットは売上高で54.30%のリードを維持しましたが、モジュールレベルの電子機器がアーリーアダプターのニッチ市場を超えつつあることから、マイクロインバーターはCAGR7.96%で成長すると予測されています。エンフェーズ社は2025年に国内向けマイクロインバーターを650万台以上出荷し、米国の現地生産基準を満たすとともに、このセグメントの商業的規模を裏付けました。太陽光発電用インバーター市場では、ASIC設計、無線データ通信、熱設計を小型筐体に統合した企業が優位に立っています。中央集約型アーキテクチャは、中国では発電制限により需要が横ばい状態となっていますが、特に発電所レベルの制御や競争力のある設備投資が優先される地域では、依然としてユーティリティプロジェクトの基盤となっています。
マイクロエレクトロニクス分野では競合が激化しており、参入障壁はハードウェアの原価というよりは、ファームウェアの高度化や安全認証に起因しています。その結果、低価格を売りにする新規参入企業は、急速シャットダウンやバッテリーインターフェースモードといった機能の急速な展開に追いつくのに苦労しています。出荷台数は堅調に伸びていますが、マイクロインバーターがストリング型プラットフォームを凌駕するのは次の10年以降になる見込みであり、太陽光発電用インバーター市場はアーキテクチャの多様性を維持することになるでしょう。
2025年の出荷台数の62.25%をユーティリティ発電所が占めており、これは長期の電力購入契約(PPA)に基づいて確定している大規模プロジェクトのパイプラインを反映しています。それでも、グリッドサービスやネットビリングの枠組みが家庭の経済性を高めるにつれ、住宅用システムは年率7.45%で拡大する見込みです。インドの「プラダン・マントリ・スーリヤ・ガル」プログラムは、2027年3月までに30GWの屋上太陽光発電システムの導入を目標としており、一方、オーストラリアではバッテリー追加設置の動向により、設置率が上昇しています。商業用屋上太陽光発電は、インドの屋上設置義務化の波に乗っていますが、その他の地域では慎重な融資条件により、投資回収期間が長期化する課題に直面しています。
プロシューマーは双方向通信機能や孤立運転時の耐性をますます重視しており、これを受けてインバーターOEM各社はバッテリー制御ロジックの統合を進めています。その結果、平均販売価格(ASP)が上昇し、太陽光発電システムの導入台数の伸び鈍化を補うことで、太陽光発電用インバーター市場全体の売上高の伸びを支えています。一方、ユーティリティ開発事業者は、より厳格な系統接続基準への準拠を満たすため、1,500 Vおよび2,000 Vのプラットフォームに注力し、STATCOMのような機能を組み合わせています。
地域別分析
アジア太平洋地域は、中国の垂直統合型サプライチェーンと、インドの政策主導による屋根設置型太陽光発電の推進に支えられ、2025年の出荷台数の54.40%を占めました。中国における新たな市場ベースの料金制度により、新規設置は鈍化する可能性がありますが、蓄電システムや高電圧ストリングを組み込んだ既存設備の改修により、出荷台数の堅調さが維持されています。インドの製造能力は2026年までに110 GWに達する見込みであり、これにより国内調達ループが強化され、現地の太陽光発電用インバーター市場が輸入価格の変動から守られます。ただし、規制の実施における地域間の格差が、当面の利益を抑制する要因となっています。
中東は、2031年までの年間平均成長率(CAGR)が9.31%と最も高く、ギガワット規模のプロジェクトを経済多角化の青写真と整合させています。過酷な砂漠環境により、高温環境下でも性能が低下しにくい設計への需要が高まっており、密閉型キュービクルソリューションを専門とする欧州のOEMメーカーにとって新たなニッチ市場が開かれています。サウジアラビアやアラブ首長国連邦における送電網強化の取り組みにより、低電圧ライドスルーおよび無効電力管理の仕様が引き上げられており、ベンダー各社は、より厳格な電力会社の基準に準拠した製品の認証取得を迫られています。北米および欧州では、設置ベースが成熟しており、追加需要の大部分は機器の交換や改修サイクルによって占められています。米国の「インフレ抑制法」における国内調達クレジットにより、現地生産が加速しており、テキサス州、サウスカロライナ州、アリゾナ州の各施設では、2026年までに年間生産量を30GWを大幅に上回る水準にすることを目標としています。ドイツやスペインなどの市場において、欧州の再生可能エネルギーの普及率が50%を超えていることから、系統形成機能の価値が高まっており、新規建設量が頭打ちになっている状況でも、ベンダーはより高い平均販売価格(ASP)を転嫁することが可能となっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 大規模発電プロジェクト(米国、スペイン)における高電圧1,500 Vストリングインバーターの急速な普及
- インドの商業ビルにおける屋上太陽光発電の義務化により、100 kW級インバーターの需要が拡大しています
- 2012年から2016年にかけての日本のFITブーム期に設置されたインバーターの積極的な更新サイクル
- 先進的な系統支援機能の統合により、欧州における平均販売価格が上昇しています
- オーストラリアでは、太陽光発電と蓄電を組み合わせたハイブリッドソリューションの拡大が、双方向インバーターの普及を牽引しています
- ブラジルにおける現地化インセンティブが、中央インバーターの国内製造を促進しています
- 市場抑制要因
- 大電流SiCおよびIGBTパワーモジュールの継続的な供給不足と価格変動
- 中国北西部における発電制限の増加が、中央インバーターの受注を鈍化させています
- 米国における接続規定のばらつきが、認証コストを押し上げている
- 屋上の直流回路に関する防火上の懸念が、ドイツにおけるマイクロインバーターの普及を鈍化させている
- サプライチェーン分析
- 規制展望
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- インバータの種類別
- 集中型インバータ
- ストリングインバータ
- マイクロインバータ
- ハイブリッド/バッテリー対応インバーター
- フェーズ別
- 単相
- 三相
- 接続タイプ別
- オングリッド
- オフグリッド
- 用途別
- 住宅
- 商業・産業用
- ユーティリティ規模
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- スペイン
- 北欧諸国
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- マレーシア
- タイ
- インドネシア
- ベトナム
- オーストラリア
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米諸国
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- エジプト
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向(M&A、提携、PPA)
- 市場シェア分析(主要企業の市場順位・シェア)
- 企業プロファイル
- Huawei Technologies Co., Ltd.
- Sungrow Power Supply Co., Ltd.
- SMA Solar Technology AG
- SolarEdge Technologies Inc.
- Enphase Energy Inc.
- FIMER SpA
- Delta Electronics, Inc.
- Growatt New Energy Technology Co., Ltd.
- Ginlong(Solis)Technologies
- TMEIC Corporation
- Mitsubishi Electric Corporation
- Schneider Electric SE
- Siemens AG
- Eaton Corporation plc
- Hitachi Energy Ltd.
- Omron Corporation
- Power Electronics Espana S.L.
- Chint Power Systems Co., Ltd.
- GoodWe Technologies Co., Ltd.
- GE Vernova
- Canadian Solar Inc.(CSI Solar)
- Toshiba Mitsubishi-Electric Industrial Systems Corp.(TMEIC)
- Kepco KPS(South Korea)
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 220 Pages
- 納期
- 2~3営業日