


学校情報管理システム:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
School Information Management System - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 121 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124472
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、学校情報管理システムの市場規模は2026年に135億7,000万米ドルと評価されており、2031年までに217億9,000万米ドルに達すると予測されています。
これはCAGR9.93%に相当します。
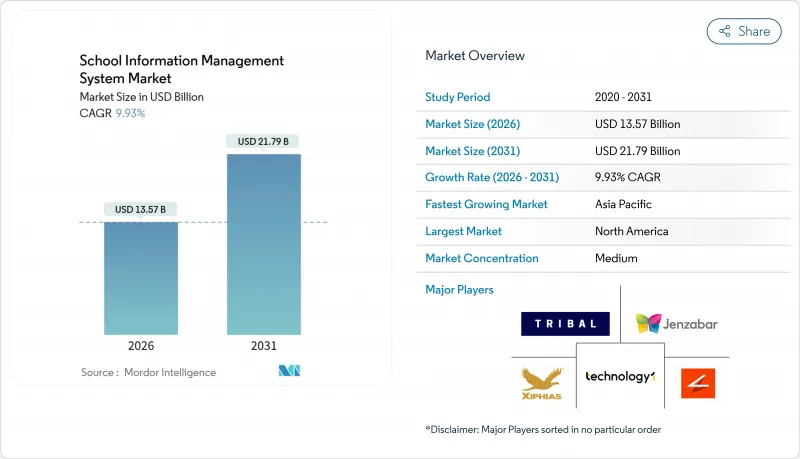
本レポートは、導入モデル(オンプレミスおよびクラウド)、用途(管理、財務、教育、その他の用途)、構成要素(ソフトウェアおよびサービス)、エンドユーザー(K-12学校、高等教育機関、その他のエンドユーザー)、および地域(北米、欧州、アジア太平洋、中東・アフリカ、南米)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の学校情報管理システム市場の動向と洞察
生徒の活動を追跡するためのデジタルツールへの注目が高まっています
教育方法論というよりも、訴訟リスクが、出席状況、行動、および介入措置をリアルタイムで記録するプラットフォームへの需要を牽引しています。米国の各学区では、2024年の生徒の安全に関する訴訟件数が2019年と比較して47%増加しており、管理者は法廷で通用する監査証跡を確保せざるを得なくなっています。カリフォルニア州のAB 1432法は、420の学区において慢性的な欠席に対する早期警告分析を義務付けており、相互運用可能なSISモジュールの即時調達を促しています。高等教育レベルでは、新しいタイトルIX規則により電子的なケース管理ワークフローが求められているため、1,800のカレッジが既存システムを改修するか、コンプライアンス対応テンプレートが組み込まれたクラウドスイートへ移行しました。教育機関には独自ソリューションをコーディングするリソースが不足しているため、すぐに使える規制対応ワークフローを提供するベンダーが、市場で圧倒的なシェアを獲得しています。
学校のデジタル化に対する政府投資の拡大
公共部門の資本は、ソフトウェアへと決定的にシフトしています。インドは2024年から2025年にかけて、320億インドルピー(3億8,400万米ドル)を投じ、65万校の学校に相互運用可能なSISおよび学習プラットフォームを導入する計画です。アラブ首長国連邦(UAE)は、2025年までに12億ディルハム(3億2,700万米ドル)を計上し、7つのレガシーシステムを置き換えて、首長国レベルの生徒記録を統合する予定です。オーストラリアの5億オーストラリアドル(3億3,500万米ドル)を投じる「デジタル教育革命フェーズ2」は、国の固有識別子フレームワークに準拠したSISの導入を前提としています。長期にわたる複数年契約はロックイン効果を生み出し、初期導入が完了した後は既存のベンダーに有利に働きます。
公立学校における限られたIT予算
2019年以降、名目支出が横ばいであることに加え、18%のインフレ率により、米国の各学区における技術購入の実質購買力は15%減少しました。地方の学区では、都市部の学区に比べ、生徒1人あたりのIT支出が38%少なく、クラウド移行コストが最も高い地域において、ベンダーの事業展開を妨げています。エネルギー価格の高騰を受けた欧州の緊縮財政により、フランスは1億8,000万ユーロ(2億300万米ドル)規模のSIS(学生情報システム)アップグレードを2026年まで延期せざるを得なくなりました。サブスクリプションへの疲労感もこの逼迫した状況をさらに悪化させており、17%の学区が、継続的な費用を抑制するためにオンプレミス型への回帰を検討しています。
セグメント分析
クラウドプラットフォームは、2025年の学校情報管理システム市場において62.73%の市場シェアを占め、インフラやサイバーリスクの負担を軽減したいと考える学区に牽引され、CAGR10.16%で成長すると予測されています。クラウドサブスクリプションに関連する学校情報管理システムの市場規模は、5年間の総コストが従来のシステム保有コストを上回る場合が多いにもかかわらず、2031年までに2倍以上になると予測されています。欧州のNIS2指令に基づくインシデント報告の義務化により、マネージド・セキュリティ・センターを運営するベンダーへの導入がさらに促進されています。
しかし、データ主権に関する法律により外国のクラウドストレージが禁止されている地域、特に中国、ロシア、および中東の一部では、オンプレミス導入が依然として続いています。中国のK-12教育機関は生徒の記録を国内に保管しなければならないため、世界のサプライヤーは市場から撤退するか、現地のプロバイダーと提携するかのいずれかを選択せざるを得ません。2024年に米国の200の学区を対象に実施された調査によると、導入から10年以上経過したオンプレミス環境では、サブスクリプション料金が発生せず、データ転送料もごくわずかであるため、年間のITコストが23%低減していることが明らかになりました。中核となる記録をオンプレミスに保持し、保護者向けポータルをクラウド上で運用するハイブリッドアーキテクチャが普及しつつありますが、統合の複雑化を招き、サービスへの需要を高めています。
2025年においても、管理モジュールは依然として売上高シェアの39.26%を占めており、これは時間割作成、成績評価、履修登録といったワークフローに対する長年のニーズを反映しています。しかし、大学が学生の離脱率を低減するために学習分析を導入していることから、学術分野はすべての使用事例の中で最も速いCAGR10.67%で拡大しています。したがって、アカデミック・アナリティクスに関連する学校情報管理システム(SIS)の市場規模は、他のどのモジュール群よりも急速に拡大しており、コンプライアンス重視から学生の成功成果重視へのシフトが浮き彫りになっています。
その実証例は説得力があります。ジョージア州立大学は、SISに予測アラート機能を組み込んだ結果、1年次の退学率を11パーセントポイント削減しました。カリフォルニア大学システムでも同様の結果が得られたことから、2025年には2,500万米ドル規模の拡張が実施されました。財務および付帯アプリケーションは、監査コンプライアンスの観点から依然として戦略的に重要ですが、学区が資金を、直接的な収益や助成金の増加が見込まれるAIを活用した履修推奨やコンピテンシーマッピングへと振り向けるにつれ、その成長は鈍化しています。
地域別分析
北米は2025年も37.89%の収益シェアを維持しました。これは、システム更新サイクルと連邦基準により、着実なシステム更新の勢いが維持されたためです。しかし、資金不足が成長の足かせとなっています。2024年の「国家教育技術計画」に基づく導入助成金は、予測されるSISアップグレード費用のほんの一部にしか充てられていません。カナダでは州ごとに状況が異なります。オンタリオ州は2024年に72の教育委員会にわたる調達を一元化しましたが、アルバータ州では379の学校が引き続き独自に選択できるようになっています。
アジア太平洋地域は、各国政府がスマートキャンパスインフラの導入を義務付ける中、CAGR10.89%で成長を牽引しています。中国では、2025年という包括的な期限が、21万校の幼稚園から高校までの学校に影響を及ぼしています。インドは、州レベルでのSIS導入に570億インドルピー(6億8,500万米ドル)を投じています。日本のGIGAプログラムでは、1,000万人の生徒にクラウド端末を配備しており、これらはすべて相互運用可能なSISに接続され、利用状況が監視されています。しかし、データローカライゼーションに関する法令により市場が細分化されており、グローバルに事業を展開するベンダーは、費用のかかる国ごとのインフラへの投資を余儀なくされています。
欧州では、緊縮財政と複雑な調達プロセスが相まって、見通しは控えめとなっています。ドイツの16の連邦州では47の別々のプラットフォームが運用されており、これが規模の経済を制限しています。GDPRに基づく影響評価により、新規プロジェクトの3分の2で6~9ヶ月の遅延が生じています。一方、中東およびアフリカにおける成長は、アラブ首長国連邦(UAE)の12億AED規模の統合プログラムに起因しており、南米における成長は、現在2027年まで延長されているブラジルの複数年にわたる地方自治体向け導入計画にかかっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 学生の活動を追跡するためのデジタルツールへの注目が高まっています
- 学校のデジタル化に向けた政府投資の拡大
- クラウド型ソリューションの導入拡大
- 一元化された業務自動化へのニーズの高まり
- 学生の定着率向上のためのAIを活用した予測分析の統合
- SISを備えたオープンAPIを必要とするEdTechエコシステムの台頭
- 市場抑制要因
- 公立学校におけるIT予算の制約
- データプライバシーおよびセキュリティに関する懸念
- UXの複雑さに起因する教職員からの抵抗
- 学生データの国境を越えた輸出に関する規制上の制約
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- COVID-19が市場に与えた影響
- マクロ経済要因が市場に与える影響
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 展開モデル別
- オンプレミス
- クラウド
- 用途別
- 行政
- 金融
- 学術分野
- その他の用途
- コンポーネント別
- ソフトウェア
- サービス
- エンドユーザー別
- K-12教育機関
- 高等教育機関
- その他のエンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ諸国
- 中東
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- XIPHIAS Software Technologies
- Foradian Technologies
- Tribal Group PLC
- Technology One Corporation
- Jenzabar Inc.
- Ellucian Company LP
- Frontline Education
- Open Solution for Education Inc.
- Workday Inc.
- Engage MIS
- Blackboard Inc.
- PowerSchool Holdings Inc.
- Infinite Campus Inc.
- Skyward Inc.
- FACTS Management(Nelnet)
- Oracle Corporation
- SAP SE
- Capita plc(SIMS)
- Illuminate Education
- Alma SIS
- Veracross LLC
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 121 Pages
- 納期
- 2~3営業日