


産業用ガス:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Industrial Gas - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2121914
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、産業用ガス市場の規模は、2025年の17億4,000万トンから2026年には18億1,000万トンへと拡大し、2026年から2031年にかけてCAGR4.03%で推移し、2031年には22億1,000万トンに達すると予測されています。
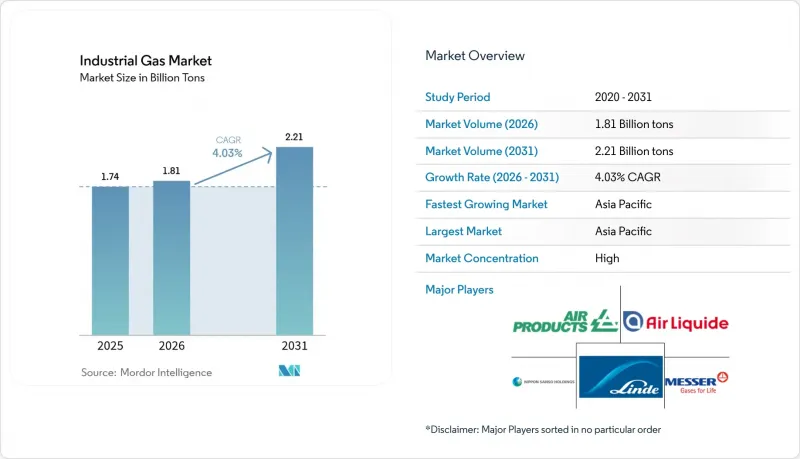
本レポートは、製品タイプ(窒素、酸素、二酸化炭素など)、供給形態(パッケージ/シリンダー、商業用バルク液体など)、エンドユーザー産業(化学処理・精製、エレクトロニクス・半導体など)、および地域(アジア太平洋、北米、欧州、南米、中東・アフリカ)ごとに分類されています。市場予測は、数量(トン)ベースで提示されています。
世界の産業用ガス市場の動向と洞察
新興経済国における急速な工業化
アジア全域、特に中国やインドにおける堅調な製造業の拡大により、酸素や窒素などの大気ガスに対するベースロード需要が高まっています。インド西部だけでも、製鉄所、石油化学クラスター、肥料複合施設が集中しており、これらが一体となって地域の空気分離能力を支えています。地域当局はMake-in-Indiaの優遇措置を推進しており、高純度窒素やアルゴンを使用する電子機器組立、太陽電池生産、電気自動車のサプライチェーンへの投資を奨励しています。地下鉄から新規製油所に至る並行するインフラプロジェクトにより、パッケージ配送やマイクロバルク配送に適した分散型の需要拠点が拡大しています。米国エネルギー情報局(EIA)は、2050年までにアジアの天然ガス消費量が3倍になると予測しており、その80%が産業用として消費されると見込まれています。これは、プロセスガス需要の規模を示す指標となります。
グリーン水素の推進がオンサイト電解契約を後押し
脱炭素化目標により、低炭素水素の導入が加速しており、化学、鉄鋼、および重量輸送の事業者が長期供給契約を締結するよう促しています。Air Products社は、ACWA Power社およびNEOM社と提携し、サウジアラビアで85億米ドル規模の再生可能エネルギーを利用した電解プラントを開発中です。このプラントは、年間65万トンのグリーンアンモニア原料を供給する予定です。欧州連合(EU)、オーストラリア、米国でも同様の契約に基づくプロジェクトが建設中であり、その計画生産量は合計で年間110万トンを超えています。これらのプロジェクトは、窒素(不活性化用)や酸素(製品別)などの関連ガスの需要を押し上げるとともに、トラック輸送による排出量や電力損失を削減するオンサイト発電を、最適な供給モデルとして確固たるものとしています。
北米で拡大するヘリウム供給安定化プラットフォーム
世界のヘリウム需給の逼迫により、MRI装置の稼働率、半導体製造、航空宇宙分野での不活性化処理に引き続き支障が生じています。テキサス州にある戦略的貯蔵施設クリフサイド・ヘリウム・システムは、現在も管財人の管理下にありますが、重要なユーザーに対しては最低限の割り当てを維持しています。Quantum Technology Corp.は、カナダ西部で40年ぶりとなる新たなヘリウム精製所の操業を開始し、小規模ながらも重要な地域的な冗長性を確保しました。それにもかかわらず、2024年後半にはヘリウム価格が急騰し、調達予算に圧力をかける一方で、エンドユーザーによる回収・精製・リサイクル用スキッドへの投資を後押ししています。この価格変動は、新規ファブ(製造工場)における慎重な設備投資(CAPEX)計画の背景となっており、短期的には全体的な消費量の伸びを抑制する要因となっています。
セグメント分析
酸素は2025年の産業用ガス市場規模において31.65%という圧倒的なシェアを維持しており、鉄鋼メーカーがDRI炉への移行を進め、病院が高流量人工呼吸器の導入を拡大する中、全体的な数量成長を上回るペースで伸び続けています。2024年、Linde社とAir Liquide社は、医療用酸素専用の真空圧力スイング吸着装置を20基以上稼働させ、パンデミック後のベースライン需要を反映しました。これと並行して、名古屋大学での調査により、より低いエネルギー消費で酸素とアルゴンを分離できる吸着溶解膜が実証され、超高純度用途における将来のコスト削減の可能性が示されました。
窒素の需要は、半導体の不活性化、レーザー切断、および高級食品ライン向けのガス置換包装によって牽引されています。このセグメントは、金属加工工場向けのパッケージシリンダー、エレクトロニクス用クリーンルーム向けの商用液体窒素、および冷蔵倉庫ハブに設置されたオンサイト発生装置といった、供給形態のバランスの取れた組み合わせの恩恵を受けています。二酸化炭素の出荷量は、エタノール工場における原料供給の混乱により2024年に減少しましたが、醸造所での自社回収により、飲料メーカーは深刻な供給不足を免れることができました。
地域別分析
2025年、アジアは産業用ガス市場規模の42.55%という圧倒的なシェアを占めました。これは、石油化学、鉄鋼、エレクトロニクス産業の強力なクラスターに牽引されたものです。中国の統合製鉄能力とインドの堅調なインフラ投資が相まって、昨年は1日あたり600トン以上の新たな空気分離装置(ASU)の生産能力増強が実現しました。各地域の政府は、産業用ガスの流れをネットゼロのロードマップと整合させるべく、炭素回収のパイロット事業やグリーン水素の輸出回廊を推進しています。競合環境の特徴としては、世界の大手企業と国内企業との合弁事業が挙げられ、これらは世界水準のエンジニアリング基準を維持しつつ、生産の現地化を図っています。
北米は、メキシコ湾岸の製油所に供給する成熟したパイプライン網と、中西部および北東部をカバーする柔軟な商用液体輸送ネットワークを特徴としており、市場において大きな取引量を示しています。米国の製油所による水素の購入量は2012年から2022年の間に29%増加しており、自社所有の改質装置から外部調達への段階的な移行がうかがえます。クリーンエネルギープロジェクトに対する継続的なインフレ抑制インセンティブは、低炭素アンモニア、持続可能な航空燃料、およびCO2隔離事業を促進しており、これらはいずれも専用の産業用ガスを必要としています。カナダはニッチなヘリウムの拠点として台頭しており、長らく米国土地管理局(BLM)の貯蔵システムが支配してきた市場に冗長性をもたらしています。
欧州は依然として付加価値の中心地であり、グリーン水素回廊や食品グレードの炭素回収に注力しています。Air LiquideやLindeなどの企業は、再生可能エネルギーの電力購入契約とプロトン交換膜型電解装置を連携させ、海上輸送や長距離トラック輸送の脱炭素化を支援しています。Fガス規制やメタン排出基準の厳格化により、冷凍機器メーカーは自然冷媒への移行を迫られており、これにより同地域のガスポートフォリオはさらに多様化しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 新興経済国における急速な工業化
- グリーン水素への取り組みが、EUおよびオーストラリアにおけるオンサイト電解契約を後押し
- 米国および中東・北アフリカ(MENA)地域の低炭素DRI製鉄所における酸素吸収量
- EUの醸造所および炭酸飲料工場におけるCO2回収・再利用プロジェクト
- 北米で拡大するヘリウム供給・安全確保プラットフォーム
- 市場抑制要因
- 多額の設備投資と高い運営コスト
- 厳格な安全・環境規制
- 原材料およびエネルギー価格の変動
- バリューチェーン分析
- 規制展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 製品タイプ別
- 窒素
- 酸素
- 二酸化炭素
- 水素
- ヘリウム
- アルゴン
- アンモニア
- メタン
- プロパン
- ブタン
- その他
- 供給形態別
- パッケージ/シリンダー
- 商業用バルク液体
- オンサイト(トン数)発電
- エンドユーザー産業別
- 化学処理・精製
- エレクトロニクス・半導体
- 食品・飲料加工
- 石油・ガス
- 金属の生産・加工
- 医療・製薬
- 自動車・輸送産業
- エネルギー・発電
- その他(航空宇宙、上下水道処理)
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN
- オーストラリア
- ニュージーランド
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 南アフリカ
- ナイジェリア
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Air Liquide
- Air Products and Chemicals Inc.
- Air Water Inc.
- Asia Technical Gas Co Pte Ltd.
- BASF SE
- Bhuruka Gases Ltd.
- Ellenbarrie Industrial Gases Limited
- Gasco
- Goyal MG gases pvt.ltd
- Gruppo SIAD
- Gulf Cryo
- Iwatani Corporation
- Linde plc
- Messer SE & Co. KGaA
- Nippon Sanso Holdings Corporation
- Oxair
- PT Samator Indo Gas Tbk
- Resonac Holdings Corporation
- Sapio Group
- SOL Group
- Southern Industrial Gas Sdn Bhd
- Yingde Gas Shanghai
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


