


アンモニア分解触媒:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Ammonia Cracking Catalysts - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2119282
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、アンモニア分解触媒市場は2025年に3,467万米ドルの規模であり、2026年の4,062万米ドルから2031年までに9,229万米ドルに達すると推定されており、予測期間(2026年~2031年)におけるCAGRは17.84%となる見込みです。
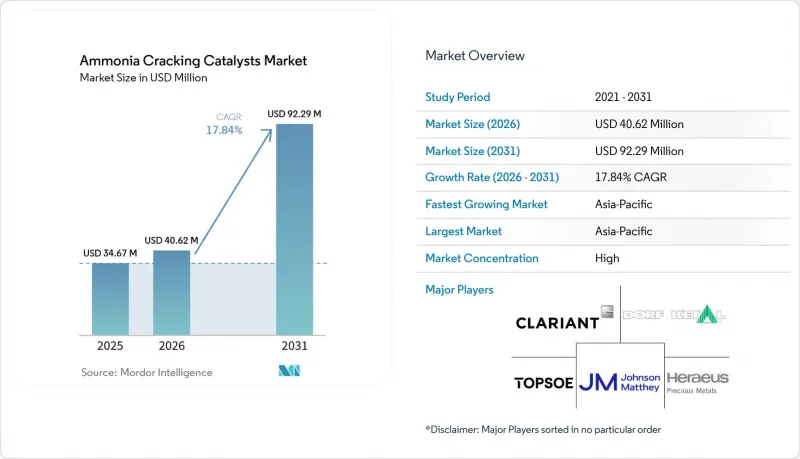
本レポートは、触媒別(ニッケル系触媒、ルテニウムおよびその他の貴金属(PGM)系触媒、鉄系触媒など)、用途別(工業用水素、燃料電池およびモビリティ、発電、化学原料、その他の用途)、および地域別(アジア太平洋、北米、欧州、南米、中東・アフリカ)に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のアンモニア分解触媒市場の動向と洞察
アンモニアから水素への変換を必要とする水素輸入ハブ
欧州および北東アジアでは、アンモニアクラッキングを特殊なプロセスからより大規模な商業運転へと移行させるための施設が建設されています。各ターミナルは、長期的な触媒供給関係を維持することが可能です。エア・リキード社は、2025年11月にアントワープ・ブルージュで、1日あたり30メートルトンのアンモニアクラッキングパイロットプラントの稼働を開始しました。このプロジェクトは、事業者が将来の輸入施設を計画する際に、プラント規模の参考基準を提供するものです。日本および韓国における集中型プロジェクトは、複数の顧客に供給する産業用パイプラインへ水素を送り込むように設計されています。アンモニア分解触媒市場は、触媒充填物の交換が3年から7年ごとに必要となるため、ターミナルが稼働を開始した後も継続的な需要が生まれることから恩恵を受けています。
産業の脱炭素化と高純度水素の需要
2024年の世界の水素需要は1億トン近くに達しましたが、低排出水素は総使用量の1%未満にとどまりました。鉄鋼、ガラス、化学、精製業界のユーザーは、操業の互換性を確保するため、99.9%を超える純度の水素をますます必要としています。触媒クラッキングと圧力スイング吸着を組み合わせることで、産業施設においてこのニーズを満たすことが可能です。トップソー社によれば、同社のH2Retakeプロセスは、30バール(ゲージ圧)で最大99.999%の水素純度を実現できるとのことです。港湾地域のユーザーは、炭素コストの上昇に伴い、中核となるプロセス設備を変更することなく、天然ガス改質による水素から輸入されたアンモニアクラッキング由来の水素へ切り替えることが可能です。2026年の科学的研究によると、アンモニアクラッキング、自己熱式改質、および固体酸化物電解を統合することで、石油化学クラスターにおける水素コストを削減できることが明らかになりました。
ルテニウムおよび貴金属のコストリスク
ルテニウムのコストは、従来の金属担持量を使用する触媒にとって重要な制約要因となっています。2025年の世界の一次ルテニウム生産量は31メートルトンであり、その90%以上が南アフリカのブッシュヴェルド火成岩複合体から産出されています。この供給の集中により、鉱山は需要の増加に迅速に対応する能力が限られています。Amogy社の低ルテニウム触媒や三菱重工業の非貴金属系HyMACS触媒は、サプライヤーがこのリスクをどのように軽減しているかを示しています。したがって、アンモニア分解触媒市場では、高品質な低温用配合製品と、金属含有量の少ない代替品の両方が支持される見込みです。
セグメント分析
2025年、ニッケル系触媒はアンモニア分解触媒市場で42.67%のシェアを占めました。この地位は、大規模な工業用クラッカーにおける長年の運用実績と、管式燃焼装置で使用される温度環境下での耐性を反映しています。トップソー社の「DNK-30 Retake」および「DNK-40 Retake」触媒は、工業用基準プラントにおいて30万時間以上の稼働実績を積み重ねています。これら2つの製品は、管式燃焼クラッカーの異なるセクション向けに設計されています。鉄系材料は、コバルト・鉄の化学的性質が運転条件に適している重水プラントにおいて、ニッチな市場を維持しています。また、コバルトおよびモリブデン系システムも、低コストのバイメタル代替品として注目されています。
ルテニウムおよびその他のPGM触媒は、2026年から2031年にかけてCAGR19.55%で成長すると予測されています。これらの触媒は低温での性能に優れており、高温ニッケル反応器の実用性が低い燃料電池やモビリティ用途向けのコンパクトなクラッカーを支えています。ヘラエウス・プレシャスメタルズは2025年5月、産業的に実用的な条件下でのアンモニア分解に耐える安定したルテニウム触媒を開発する研究開発プログラムを完了しました。2025年の研究によると、アルミナ担持のCoNi触媒は、分散型システムに関連する条件下で、500°Cにおいて95%のアンモニア分解率を達成したことが判明しました。韓国化学研究所は2025年2月、コバルト・鉄系層状二重酸化物触媒について、450°Cでアンモニアから水素への変換率が81.9%に達したと報告しました。また、韓国エネルギー研究所も2025年7月、ルテニウム合成法により、水素収率が1.7倍向上し、活性化エネルギーが20%低下したことを報告しました。
地域別分析
アジア太平洋地域は2025年に世界の売上高の36.34%を占めており、2031年までCAGR20.80%で成長すると予想されています。同地域は、水素輸入計画と触媒開発を組み合わせているため、2026年には中心的な需要地域となる見込みです。韓国は2030年までに年間400万メートルトンのアンモニア輸入を目標としています。同国のアンモニアインフラは、水素輸入のための実用的な基盤を提供しています。日本は、新エネルギー・産業技術総合開発機構(NEDO)が支援するプログラムを通じて、国内の技術開発を推進しています。Amogy社とJGCホールディングスは、2025年4月に低ルテニウム触媒のパイロットプラントを稼働させました。三菱重工業と日本触媒は、2025年10月にNEDOのサプライチェーン開発プロジェクトに選定されました。
欧州では、ドイツが複数の輸入ターミナル計画を推進している一方、ベルギーとオランダはライン川・スヘルデ川港湾クラスターの恩恵を受けています。エア・リキード社が2025年11月にアントワープ・ブルージュで実施したパイロットプラントでは、1日あたり30メートルトンのアンモニアが処理されました。また、ドイツでは、反応器の熱管理や貴金属を含まない触媒に関する調査活動に対し、公的支援が行われています。こうした取り組みにより、触媒技術分野における欧州の能力が強化されています。
北米では、産業用水素および初期段階のアンモニア混焼事業を中心とした、より緩やかな需要の推移が見込まれます。米国メキシコ湾岸地域では、輸入地域においてリターンフロー型クラッキング需要を生み出す可能性のある、ブルーアンモニアの輸出サプライチェーンが整備されつつあります。南米、特にブラジルとアルゼンチンは、依然として有望なアンモニア生産地域です。中東およびアフリカも、主要なクラッキング市場というよりは、生産・供給地域としてより重要な位置を占めています。サウジアラビアは、輸出向けのアンモニア生産能力を整備しています。南アフリカが一次ルテニウム生産の大部分を占めていることから、同地域は触媒供給において上流部門としての役割を担っています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- アンモニアから水素への変換を必要とする水素輸入ハブ
- 産業の脱炭素化と高純度水素の需要
- 既存のアモニア貯蔵・輸送・取扱インフラ
- 分散型発電および燃料電池の応用分野の拡大
- 低温触媒および熱統合技術の革新
- 港湾を拠点とする水素需要が、クラッカーのアンカー荷役を生み出しています
- 市場抑制要因
- ルテニウムおよび貴金属のコストリスク
- 高い吸熱負荷とエネルギー統合の複雑さ
- アンモニア中毒、スリップ防止対策、および許認可要件
- 水、水素、および不純物への曝露による触媒の失活
- バリューチェーン分析
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 触媒別
- ニッケル系触媒
- ルテニウムおよびその他のPGM触媒
- 鉄系触媒
- コバルト系およびモリブデン系触媒
- その他の触媒
- 用途別
- 産業用水素
- 燃料電池およびモビリティ
- 発電
- 化学原料
- その他の用途
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- ロシア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- AMOGY Inc.
- Casale SA
- Catator AB
- CLARIANT
- Dorf Ketal
- Evonik Industrues AG
- HEESUNG CATALYSTS CORP
- Heraeus Precious Metals
- Honeywell International Inc.
- Johnson Matthey
- Nikki-Universal Co., Ltd.
- TANAKA PRECIOUS METAL GROUP Co., Ltd.
- thyssenkrupp Uhde GmbH
- Topsoe
- UNICAT Catalyst Technologies, LLC
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


