


宇宙ベースC4ISR:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Space-based C4ISR - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2121844
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、宇宙ベースC4ISR市場の規模は、2025年の34億5,000万米ドルから2026年には36億3,000万米ドルへと拡大し、2026~2031年にかけてCAGR4.91%で推移し、2031年までに46億1,000万米ドルに達すると予測されています。
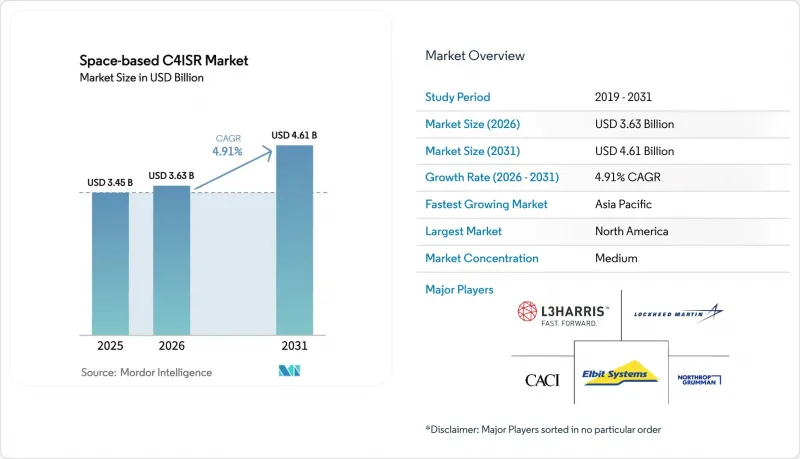
本レポートは、目的(C4・ISR)、軌道タイプ(低地球軌道、中地球軌道、静止衛星軌道)、プラットフォームタイプ(小型、中型、大型)、エンドユーザー(国防軍、民間・政府・宇宙機関)、地域(北米、欧州、アジア太平洋、南米、中東・アフリカ)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の宇宙ベースC4ISR市場の動向と洞察
リアルタイムの状況認識に対する需要の高まり
指揮官は現在、機動的な脅威に対抗するために1分以下の意思決定サイクルを必要としており、これにより、センサデータを10秒以内に射撃担当者に送信できるトランスポート層衛星への投資が促進されています。L3Harrisは2024年に、地上局の遅延を解消する10Gbpsの光クロスリンクを備えた「Tranche 1」プラットフォームを10基納入しました。イスラエル・エアロスペースインダストリーズ(IAI)は2025年に「オフェク19」を打ち上げ、0.5m解像度の全天候型画像撮影機能を追加しました。東地中海地域の指揮官たちは、このデータを戦域指揮システムに統合しています。100機以上の衛星からなるコンステレーションにより、現在では15分以下の再観測時間が保証されており、極超音速防衛に必要な対応速度を満たしています。したがって、宇宙ベースC4ISR市場の成長は、遅延を重視した調達に支えられており、これにより低地球軌道(LEO)設計の普及が促進されています。
低コスト小型衛星コンステレーションの普及
ペイロード200kgあたり約100万米ドルのライドシェアミッションにより、軌道へのアクセスが民主化されています。ハンファシステムズは、小型衛星の追加生産に1,000億ウォン(6,886万米ドル)を投資しており、これにより韓国は海外の主要メーカーに依存することなく、レーダーペイロードを展開できるようになります。インドのDRDOは、自律性を確保するため国産ロケットを活用し、2030年までに50基の衛星を打ち上げる計画です。こうした動きにより、更新サイクルは3年ごとに短縮され、継続的な需要が刺激されるとともに、対象となる宇宙ベースC4ISR市場が拡大しています。
軌道上の混雑・宇宙デブリによる衝突リスク
欧州宇宙機関(ESA)は、10cmを超える宇宙デブリ3万3,290個を追跡しており、交通量の多い太陽同期軌道帯では、衛星の年間衝突確率が1,000分の1となっています。2024年2月に発生したロシア製衛星の破砕事故では、3日間で47件の接近警告が発令され、推進装置を持たない宇宙機の保険料は最大20%上昇しました。宇宙ゴミの能動的除去は依然として実験段階にあり、アストロスケール社のADRAS-Jは現時点でランデブー能力のみを実証しています。規制当局が寿命終了時の軌道離脱を義務付けるまでは、軌道上の混雑がコストを押し上げ、宇宙ベースC4ISR市場の成長を鈍化させることになると考えられます。
セグメント分析
ISR(情報・モニタリング偵察)用途は2025年の収益の75.35%を占め、各国政府が戦略的警戒のために電気光学(EO)、レーダー、信号探知ペイロードに依存したことから、宇宙ベースC4ISR市場規模における主導的地位を支えています。マクサー社の「WorldView Legion」は2025年に本格運用を開始し、米国国家地理空間情報局(NGA)に対し、30cm解像度の画像を毎日提供しています。イスラエルの「オフェク19」は、悪天候下でも0.5m解像度のレーダー画像を提供し、東地中海地域のモニタリング体制を強化しました。
C4セグメントは、戦術的メッシュネットワークが「パトリオット」ミサイル連隊、協調型戦闘機、機動旅団をほぼリアルタイムで結びつけることで、2031年までCAGR5.29%で成長すると予測されています。L3Harrisの光クロスリンクはこの変化を象徴するものであり、通信とISRを単一のバス上で統合し、宇宙ベースC4ISR産業全体における機能の重複を拡大しています。
LEOは2025年の売上高の70.12%を占めており、CAGR5.63%で増加すると予測されています。これは、宇宙ベースC4ISR市場の中心となる、20ミリ秒以下の遅延を要するミッションへの需要の高まりを反映したものです。L3Harrisは、Tranche 2で9億1,900万米ドル、Tranche 3で8億4,300万米ドルの受注を獲得しました。これには、光学センサと赤外線(IR)センサを統合したミサイル追跡衛星が含まれています。
MEOは広範囲のカバレッジをサポートしており、核爆発検知器を搭載するGPS III衛星がその好例です。静止衛星軌道(GEO)は継続的なモニタリングにおいて依然として不可欠であり、ノースロップ・グラマン社の極軌道OPIR衛星(高度楕円軌道)は、北極上空におけるGEOの観測ポイントを補完しています。
地域別分析
米国宇宙開発庁(SDA)の多産なトランシェアーキテクチャと、カナダのRADARSAT海上モニタリング衛星群のおかげで、2025年の売上高の46.72%を北米が占めました。L3ハリス社が獲得した9億1,900万米ドルの「トランシェ2」契約や、ノースロップ・グラマン社の18億米ドルの極軌道OPIR契約は、同社の継続的な優位性を示しています。垂直統合型のサプライヤーが製造、打ち上げ、地上インフラを掌握しており、宇宙ベースC4ISR市場における地域的なリーダーシップを強固なものにしています。
アジア太平洋は、CAGR5.89%で、最も高い成長率を示すと予測されています。中国は、南シナ海をカバーするため、2024~2025年にかけて12回の打ち上げを行い、「遥感(Yaogan)」衛星コンステレーションを拡充しました。インドは、国産PSLVロケットを用いて、2030年までに50基の防衛衛星を打ち上げる計画です。韓国の「425プロジェクト」やハンファの済州島における拡大は、同国の国内生産能力の高まりを浮き彫りにしています。オーストラリアはトランスポート層の地上局をホストし、同盟軍事用インド太平洋における中継バックボーンを構築しています。
欧州と中東は、米国資産への依存を抑制するため、自主的な能力構築に投資しています。EUは「IRIS2」計画に106億ユーロ(123億6,000万米ドル)を拠出し、複数の軌道に290基の衛星を展開する予定です。NATOのトゥールーズセンターは、集団的軌道防衛のドクトリンを策定しています。アラブ首長国連邦の5億米ドル規模のISR衛星計画により、アブダビは地域のデータハブとしての地位を確立しています。サウジアラビアは、インフラセキュリティ用レーダー衛星開発においてタレス社と提携しています。南米とアフリカは依然として発展途上段階にあり、ブラジルは環境セグメントでのパートナーシップを模索し、南アフリカは外国の地上ノードをホストしていますが、これらは世界の宇宙ベースC4ISR市場の成長に対して、短期的には限定的の影響にとどまっています。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- リアルタイムの状況認識に対する需要の高まり
- 低コスト小型衛星コンステレーションの普及
- 宇宙領域の状況認識に向けた防衛費の増額
- C4ISRコンステレーションと自律型UAVスウォームの統合
- 迅速なタスク変更を可能にするCOTSのソフトウェア定義型ペイロード
- 戦術的遅延を最適化するマルチオービットネットワークアーキテクチャ
- 市場抑制要因
- 軌道上の混雑・宇宙デブリによる衝突リスク
- 高い初期設備投資額と長い開発サイクル
- 周波数帯と、新たに登場した5G/6G地上波サービスとの競合
- ソフトウェア定義衛星におけるサイバー脆弱性
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 目的別
- 指揮・統制・通信・コンピュータ(C4)
- 情報・モニタリング・偵察(ISR)
- 軌道タイプ別
- 低地球軌道(LEO)
- 中地球軌道(MEO)
- 静止衛星軌道(GEO)
- プラットフォームタイプ別
- 小型(500kg以下)
- 中型(500~1,500kg)
- 大型(1,500kg超)
- エンドユーザー別
- 国防軍
- 民間・政府・宇宙機関
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- フランス
- ドイツ
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- その他の中東諸国
- アフリカ
- 南アフリカ
- その他のアフリカ
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Elbit Systems Ltd.
- General Dynamics Corporation
- Maxar Technologies Inc.
- Lockheed Martin Corporation
- Northrop Grumman Corporation
- BAE Systems plc
- CACI International Inc.
- Kratos Defense & Security Solutions, Inc.
- The Boeing Company
- L3Harris Technologies, Inc.
- Defence Research and Development Organisation
- Hanwha Systems Co. Ltd.(Hanwha Group)
- Israel Aerospace Industries Ltd.
- Saab AB
- Sierra Nevada Company, LLC
第7章 市場機会と将来の展望



