


航空ベースのC4ISR:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Air-based C4ISR - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 130 Pages
- 納期
- 2~3営業日
- 商品コード
- 2113546
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、航空ベースのC4ISR市場は、2026年の37億6,000万米ドルから2031年までに47億1,000万米ドルへと成長し、CAGRは4.65%となる見込みです。
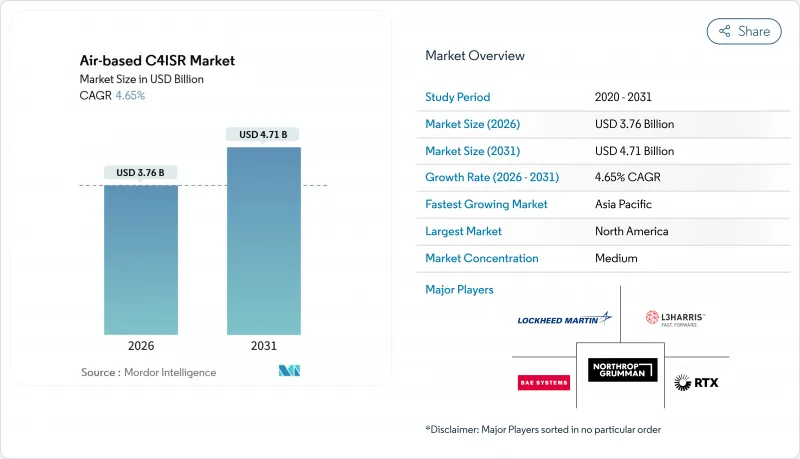
本レポートは、システムタイプ(C4システム、情報・監視・偵察、電子戦)、プラットフォーム(有人固定翼、有人回転翼、無人)、コンポーネント(ハードウェア、ソフトウェア)、エンドユーザー(防衛部隊、民間および政府機関)、地域(北米、南米など)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の航空ベースのC4ISR市場の動向と洞察
マルチドメイン作戦の教義が調達優先順位を再構築
演習「ノーザン・エッジ2025」で実証された全領域合同フレームワークにより、F-35が陸軍のミサイル部隊と目標座標を共有し、90秒以内に交戦を完了することが可能となりました。カナダは2025年にCP-140オーロラ機を同ネットワークに統合するため15億米ドルを割り当てた一方、オーストラリアの「プロジェクトAIR 7000」では、P-8Aポセイドンのアップグレードにオープンミッションシステムの採用が義務付けられました。これらの取り組みにより、従来のLink 16システムの容量を超える高解像度のセンサーデータを送信可能なミドルウェアへと、支出の重点がシフトしています。その結果、新しい波形を迅速に認証できるインテグレーターが契約を獲得している一方で、モジュラー・オープン・システム・アプローチ(MOSA)規格に抵抗するプライム契約業者は、将来の競合から排除されるリスクに直面しています。
AIを活用したセンサーフュージョンが意思決定サイクルを加速
ノースロップ・グラマン社のRQ-4グローバルホークに搭載されたAI計画スイートは、2025年に92%の標的識別精度を達成し、アナリストの作業負荷を60%削減しました。イスラエル空軍は、Hermes 900無人機(UAV)に自律型ミッションマネージャーを導入し、人間の介入なしに航空機の経路変更を可能にしました。さらに、米国合同人工知能センター(Joint Artificial Intelligence Center)は、アルゴリズムの学習用に12ペタバイトの画像データを標準化しました。しかし、AIを活用した飛行に不可欠なソフトウェアに関するFAA(連邦航空局)およびEASA(欧州航空安全機関)の規制は依然として草案段階にあるため、認証は依然として課題となっています。これにより、軍がより高い自律性を求めているにもかかわらず、民間分野での導入が遅れています。AIを活用したセンサーフュージョンの進歩により、複雑なシナリオにおける運用効率と意思決定能力が大幅に向上することが期待されています。
アクセス拒否環境における周波数帯の混雑が通信リンクの信頼性を低下させる
2025年の演習中に中国が実施した組織的な妨害により、グローバルホークのデータリンク可用性は長期間にわたり70%未満にまで低下しました。同様に、ロシアの「クラスフカ-4」システムもバルト海地域で同程度の障害を引き起こし、NATO加盟国は周波数ホッピング方式の無線機の採用を余儀なくされました。これにより、機体1機あたり400万米ドルの追加費用が発生しています。DARPAの「スペクトラム・コラボレーション・チャレンジ」では、利用可能な周波数を特定できる自律型アルゴリズムに対し、350万米ドルの賞金が授与されました。しかし、有人航空機への統合に関するFAAの承認は、依然として保留されています。その結果、航空ベースのC4ISR市場の参入企業は、規制の枠組みが確定するまで、ノイズの多い環境でも動作可能なマルチバンドソリューションを開発しなければなりません。周波数帯域の混雑が深刻化する中、競争の激しい環境下でも作戦効果を維持するためには、堅牢かつ適応性の高い通信技術が必要であることが浮き彫りになっています。
セグメント分析
2025年、航空ベースのC4ISR市場において、情報・監視・偵察(ISR)ソリューションは市場シェアの42.35%を占め、持続的な広域カバレッジへの需要により、CAGR6.47%で成長しました。各軍は、単一用途のプラットフォームを、合成開口レーダー、電気光学、およびSIGINTセンサーを統合したドローンやポッドに置き換えています。この移行により、1時間あたりの運用コストが削減されると同時に、探知確率が向上します。2024年、BAEシステムズはISRセンサーを搭載したレーザー誘導ロケットを納入し、消耗型兵器が現在、兵器とデータ収集装置という二重の目的を果たすようになったことを実証しました。
一方、Link 16インフラの成熟や、ウクライナにおけるロシアの妨害活動などの事件後に需要が急増する電子戦(EW)の断続的な需要により、指揮統制ネットワークの成長ペースは鈍化しています。しかし、ISRとEWの融合はますます進んでいます。例えば、エルビット社の「SPECTRO XR」ポッドは、受動的な情報収集と能動的なジャミング機能を統合しており、受動型と能動型ジャミングポッドを別々に搭載する場合と比較して、抗力を18%低減しています。この統合により、予測期間を通じて航空ベースのC4ISR市場の活況が維持されると見込まれています。
2025年には、有人航空機が売上高の36.41%を占め続けました。これは、ほとんどのドローンでは達成できない海上到達範囲を提供するP-8Aポセイドンなどのプラットフォームに支えられたものです。また、ディッピングソナー技術がまだ無人ヘリコプター向けに小型化されていないため、対潜戦においては回転翼機が依然として不可欠です。
しかし、運用者がリスクを機械に移転し、最大48時間に及ぶ航続時間を活用するようになるにつれ、無人システムはCAGR5.98%で成長しています。その好例が、トルコの「バイラクタル・アクンジ」による実証試験です。インド、英国、韓国などの国々は、新たな有人機隊よりもUAVを優先しており、これは航空ベースのC4ISR市場において、プラットフォームの自律化に向けた長期的な転換を示唆しています。
地域別分析
北米は2025年の収益の36.82%を占めました。これは、米国防総省による「統合全領域指揮統制(JADC2)」への資金提供や、視界外での無人運用を可能にした連邦航空局(FAA)の特例措置に支えられたものです。カナダはCP-140オーロラ機を統合ネットワークに組み込んでおり、メキシコではキングエア260 ISR機隊が麻薬取締任務に従事しています。ITAR(国際武器取引規制)による輸出規制により海外販売は制限されていますが、国内需要により、同地域の航空ベースのC4ISR市場は安定した成長軌道を維持しています。
アジア太平洋地域は、インドによる35億米ドルのMQ-9B導入、北朝鮮のミサイル活動を受けての日本のISR能力強化、および韓国の国産ドローン計画に牽引され、CAGR5.08%で成長しています。中国のGJ-11ステルスUAVの登場により、近隣諸国は装備の更新を加速させており、一方、台湾によるE-2Dアドバンスト・ホークアイの追加発注は、有人早期警戒機への依存が続いていることを浮き彫りにしています。
欧州と中東でも同様の成長動向が見られ、NATOによる標準化やGCC(湾岸協力理事会)の共同調達イニシアチブが、単価の低減に寄与しています。ドイツによるエアバスA321MPAの導入は、欧州が自国製のセンサーを好む傾向を反映しており、一方、サウジアラビアの「ビジョン2030」における現地化戦略は、合弁事業を促進し、世界の航空ベースのC4ISR市場の一部を湾岸地域のサプライチェーンへと誘導しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 迅速な多領域作戦ドクトリン(JADC2、CJADC2)の導入
- AIを活用したセンサーから射手までのデータ融合に対する需要
- プラグアンドプレイ型のC4ISRを必要とするHALE/MALE無人航空機(UAV)機群の普及
- 米国およびNATOの調達におけるモジュラー・オープン・システム・アーキテクチャ(MOSA)の義務化
- 低軌道(LEO)衛星通信コンステレーションが、航空通信の通信死角を解消しています
- シリコンフォトニクスに基づくRFフロントエンドが、航空機搭載ペイロードのSWaPを大幅に削減しています
- 市場抑制要因
- 敵対的A2ADバブル上空における高密度スペクトル混雑
- 国によるデータ国内保管義務化法が、国境を越えたISRの可視化を妨げています
- T/Rモジュールにおけるガリウム・希土類の深刻な供給リスク
- 旧型機体におけるAI駆動型ミッションソフトウェアの認証遅延
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- システムタイプ別
- C4システム
- 情報・監視・偵察(ISR)
- 電子戦(EW)
- プラットフォーム別
- 有人
- 固定翼
- 回転翼
- 無人
- 有人
- コンポーネント別
- ハードウェア
- ソフトウェア
- エンドユーザー別
- 自衛隊
- 民間および政府機関
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Lockheed Martin Corporation
- Northrop Grumman Corporation
- The Boeing Company
- L3Harris Technologies Inc.
- BAE Systems plc
- General Dynamics Corporation
- RTX Corporation
- Elbit Systems Ltd
- CACI International Inc.
- Kratos Defense & Security Solutions
- Rheinmetall AG
- THALES
- Airbus SE
- Leonardo S.p.A.
- Saab AB
- Israel Aerospace Industries Ltd.
- General Atomics Aeronautical Systems
- Collins Aerospace
- Teledyne FLIR LLC
第7章 市場機会と将来の展望



