


タバコ包装:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Tobacco Packaging - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 127 Pages
- 納期
- 2~3営業日
- 商品コード
- 2121841
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、タバコ包装市場の規模は2025年に187億1,000万米ドルと評価され、2026年の193億3,000万米ドルから2031年までに227億6,000万米ドルに達すると予測されており、予測期間(2026~2031年)におけるCAGRは3.32%となる見込みです。
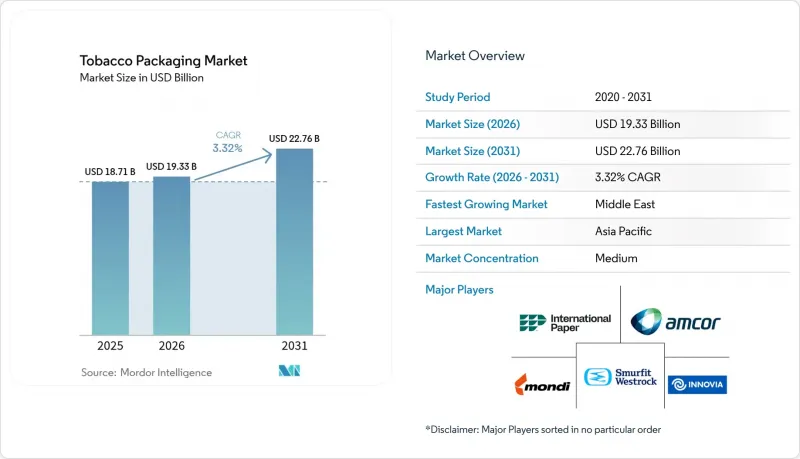
本レポートは、材料(プラスチック、金属、その他)、包装タイプ(一次包装、二次包装、その他)、製品形態(紙巻タバコソフトパック、紙巻タバコハードパック・ヒンジ式蓋付きカートン、パウチ・サシェ、チューブ・ヒートノットバーンスティック)、タバコタイプ(喫煙用タバコ、無煙タバコ、次世代製品、葉巻・シガリロ)、地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のタバコ包装市場の動向と洞察
プレーンパックの義務化・図解による警告表示の増加
現在、28カ国で施行されているプレーンパック法により、包装表面の65%から90%を健康警告画像で覆うことが義務付けられており、かつてはプレミアム価格の根拠となっていたエンボス加工や箔押しが排除されています。サウジアラビアとアラブ首長国連邦では2025年に75%のグラフィック表示が導入され、これにより製紙メーカーはUV耐性インクやより厚い板紙を採用せざるを得なくなり、基材コストが8%増加しました。視覚的なブランディングが排除されたことで、タバコ企業は予算を販売拠点のディスプレイやデジタルプラットフォームへと振り向けていますが、標準化された包装は偽造されやすいため、目立たないセキュリティタグへの需要が高まっています。したがって、この法規制は外観をコモディティ化すると同時に、トレーサビリティ要件を強化しており、シンプルなデザインに追跡・追跡機能(トラックアンドトレース)を統合したサプライヤーにメリットをもたらしています。コンプライアンス対応機能への転換ができないコンバータは、契約が技術的に高度な競合他社へと移行するにつれて、利益率の低下リスクに直面することになります。
持続可能性・コスト削減に向けた板紙への移行
2025年には、リサイクル不可能なプラスチックに罰則を課す欧州の拡大生産者責任(EPR)制度による料金体系のおかげで、紙と板紙のシェアは56.73%を占めました。スマーフィットウェストロック社の2024年の合併により、折り畳み式カートン専用の生産能力が50万トン確保され、単位当たりのコストが最大9%削減されました。これに続き、モンディは2025年に、ポリエチレンラミネートを排除し、材料重量を18%削減した水性バリア材を開発しました。アジア太平洋では依然として湿度管理のために金属化フィルムが使用されていますが、ベトナムやインドネシアの輸出志向型工場は、欧州連合(EU)市場へのアクセスを維持するために、コート紙板への移行を進めています。長期的には、PFASフリーのコーティング技術を習得し、大規模なリサイクル性を実現した加工業者は、基材コスト全体が下落する中でも価格プレミアムを獲得することになると考えられます。
消費税の引き上げによる消費の縮小
英国では2025年に税率が10%引き上げられ、正規タバコの数量が5.2%減少しました。オーストラリアでは、同年の指数連動制の導入により、1箱あたりの消費税分が30豪ドル(20米ドル)を超え、手巻き用パウチへの移行が加速しました。カナダもこれに続き、カートンあたり4カナダドルの引き上げに加え、州ごとの追加課税が実施され、数量は4.8%減少しました。喫煙者が廉価品へ切り替えたり、闇市場へ移行したりする中、コンバータ各社は生産ロットの縮小と単位コストの上昇に直面しており、10億本規模の生産を想定して設計された工場の利益率が圧迫されています。多くの企業が、稼働率の変動を緩和するため、大麻や医薬品用の折り畳み式カートンへの多角化を進めています。
セグメント分析
2025年の売上高のうち、紙と板紙が56.73%を占め、タバコ包装市場において最大のシェアを占めています。加工業者がこれらの基材を好む理由は、折り畳みカートン生産ラインで毎分800パックの速度でスムーズに処理できることに加え、ブランド所有者が拡大生産者責任(EPR)による罰則を回避するのに役立つ家庭ごみ回収プログラムの対象となるためです。金属や従来型プラスチックは、依然として防湿材としてニッチな役割を果たしていますが、コスト面や規制面での逆風が強まり続けているため、その合計シェアは3分の1を下回ったままです。バイオプラスチックや堆肥化可能な材料は、現時点では規模が小さいも、欧州における輸入基準の変革により、タバコ企業がBOPPフィルムからポリ乳酸(PLA)製のスリーブやセルロース製トレイへの移行を促されていることから、CAGR4.33%で伸びています。
そのため、利益の源泉は、汎用板紙から、リサイクル性を損なうことなくPFASフリー、高光沢、または酸素バリア性能を提供するコーティンググレードへと移行しつつあります。水性コーティングや繊維系ラミネートを習得したサプライヤーは、プレーンパック規制によって装飾印刷が抑制されている場合でも、プレミアム契約を確保することができます。湿度の高いアジアの気候では、パウチのオーバーラップ材としてメタライズフィルムが依然として優位性を保っていますが、フランスやドイツにおける料金体系により、その価格優位性は縮小しつつあります。予測期間の終了までに、大手加工業者は、タバコ用の大量生産用再生板紙と、加熱式タバコスティック用の特殊なバイオプラスチックチューブという2つの製品ラインを提供し、規制順守と利益率の確保の両方に備えるものと予想されます。
2025年には、プライマリーパックの支出が全体の48.26%を占め、その中心となるのは、ヒンジ付き蓋のカートンや、不正開封防止シールと幼児用安全キャップを備えたソフトパックです。世界のタバコ数量の縮小にもかかわらず、コスト、スピード、規制順守といった要因により、この包装形態は堅調さを維持しています。セカンダリースリーブや輸送用包装材料は、プレーンパック規制に対応するため単色印刷へと移行しており、これにより単価が圧縮され、コンバータ各社は、セットアップ時間の短縮やデジタルワークフローの導入を通じてコスト削減を推進するよう迫られています。高級硬質箱は、売上高のわずか6%を占めるに過ぎませんが、4.19%の成長率を示しており、収益性においてその規模以上の成果を上げています。葉巻や限定版タバコの発売では、磁気式開閉機構、木目調化粧板、またはレーザーエッチングが採用されており、標準折り畳み式カートンの20倍以上となる単価を正当化しています。
需要の二極化により、加工業者は資産基盤を区分せざるを得なくなっています。高速フォルダー・グルーアーや自動ピックアンドプレースモジュールは、10億本規模の大量生産において一次包装コストを抑制する一方、短納期の手作業による組立ラインは、質感にこだわった仕上げを必要とするプレミアム製品ラインに対応しています。タバコ会社がSKU数を削減しつつも季節限定のタイアップ商品を追求する中、1時間以内にカートンから硬質ボックスへの切り替えが可能なモジュール式設備は、重要な差別化要因となりつつあります。大量生産能力とオーダーメイドの職人技の両方を保証できるサプライヤーこそが、最も競合の高い地位を占めています。
地域別分析
2025年の売上高のうち、アジア太平洋が46.79%を占め、タバコ包装市場において最大の地域シェアを占める地位を確固たるものにしました。中国の2兆4,000億本、インドの1兆1,000億単位の生産量がこの規模の優位性を支えていますが、プレーンパックの規制導入が比較的遅れているため、デザインの複雑さや1パックあたりの価値は欧州よりも高くなっています。インドにおける2025年のシリアライゼーション義務化により、コンバータ各社は40ライン以上に視覚検査システムを導入せざるを得なくなり、1,000パックあたりの平均加工コストが6%上昇しました。並行して、ベトナムとインドネシアでは、欧州の輸入バイヤーの要件を満たすためにコート板紙を採用しており、規制のない地域においても、外部の規制が基材の選択に影響を与えていることが示されています。そのため、地域の専門メーカーは、国内ブランド用の低コストなカートン生産と、輸出志向のメーカー用の高仕様契約とのバランスを取っています。
欧州は、タバコ数量が消費税の引き上げやフレーバー禁止措置の影響で約4%縮小したにもかかわらず、2025年の売上高の26%を占めました。同地域の収益が堅調に推移している背景には、PFAS規制や拡大生産者責任制度による手数料があり、これらはリサイクル可能なバリアコーティング紙板を供給できるコンバータに報いる仕組みとなっています。モンディ社とスマーフィットウェストロック社はこのセグメントをリードしており、耐湿性を損なうことなくリサイクル性検査に合格する特許取得済みの水性コーティングを活用しています。北米のシェアは18%でした。米国のタバコ需要は減少したも、ニコチンパウチの包装需要は19%急増し、ブリスターカードや成形缶には幼児用安全機能が必要とされることから、単位価格を押し上げました。段ボールと硬質プラスチックの両方の生産能力を持つコンバータが、この二つの成長軌道を捉えています。
中東・アフリカは、2025年の売上高の10%を占めましたが、同地域はCAGR4.39%と最も高い成長率を記録しました。湾岸協力会議(GCC)加盟国では現在、75%の図解警告表示が義務付けられており、これにより、より厚手の板紙や紫外線安定性のあるインクへの切り替えが進んでおり、1パックあたりの基材コストが最大12%上昇しています。一方、サハラ以南の回廊地域における違法な単本取引は、潜在需要の12%から18%を奪っており、人口が増加しているにもかかわらず販売数量の伸びを抑制しています。南米は2025年末時点で6%のシェアを占めました。ブラジルでは2024年7月に施行された追跡・トレーサビリティ法により、89の生産ラインにシリアライゼーションハードウェアの導入が義務付けられ、国内の主要企業間で生産能力が統合されるとともに、欧州のコンバータが規制に準拠した段ボール箱を輸出する余地が生まれました。したがって、地域要因が戦略を左右します。サプライヤーは、アジアにおける大量生産コスト重視の事業と、欧州、北米、湾岸地域におけるコンプライアンス主導のプレミアムニッチ市場を融合させ、規制サイクルを通じて収益を安定させる必要があります。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- プレーンパックの義務化・図解による警告表示の増加
- 持続可能性・コスト削減に向けた板紙への移行
- 製品単位での偽造防止技術の導入
- HTP/電子タバコ用の自動化対応包装形態
- 文化イベント限定パック
- SKUの柔軟性を実現するエコ・モジュラー・パックライン
- 市場抑制要因
- 消費税の引き上げによる消費の縮小
- 世界的なプレーンパックの導入によるブランディングROIの低下
- EU・米国におけるPFAS・プラスチック使用禁止措置の強化
- 違法な単品販売による合法的なパック販売の迂回
- 産業バリューチェーン分析
- 規制情勢
- 技術展望
- マクロ経済要因が市場に与える影響
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 材料別
- 紙・板紙
- プラスチック
- 金属
- ガラス・セラミック
- バイオプラスチック・生分解性プラスチック
- 包装タイプ別
- 一次包装
- 二次包装
- バルク・輸送用
- 高級ラグジュアリー硬質ボックス
- 製品形態別
- 紙巻タバコソフトパック
- 紙巻タバコハードパック・ヒンジ式蓋付きカートン
- パウチ・サシェ
- チューブ・ヒートノットバーンスティック
- タバコタイプ別
- 喫煙用タバコ
- 無煙タバコ
- 次世代製品
- 葉巻・シガリロ
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Amcor plc
- Smurfit Westrock plc
- International Paper Company
- Mondi Group
- Innovia Films Ltd.
- Philip Morris International Inc.
- Sonoco Products Company
- Siegwerk Druckfarben AG & Co. KGaA
- Japan Tobacco International
- Treofan Film International
- Stora Enso Oyj
- ITC Limited
- British American Tobacco plc
- Shenzhen Jinjia Group Co. Ltd.
- Huhtamaki Oyj
- Uflex Ltd.
- DS Smith plc
- Jindal Poly Films Ltd.
- Oji Holdings Corp.
- SCHUR Flexibles Holding
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 127 Pages
- 納期
- 2~3営業日