


煙探知器:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Smoke Detector - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2121740
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、煙探知器市場の規模は、2025年の32億2,000万米ドルから2026年には34億3,000万米ドルへと拡大し、2026~2031年にかけてCAGR6.63%で推移し、2031年には47億3,000万米ドルに達すると予測されています。
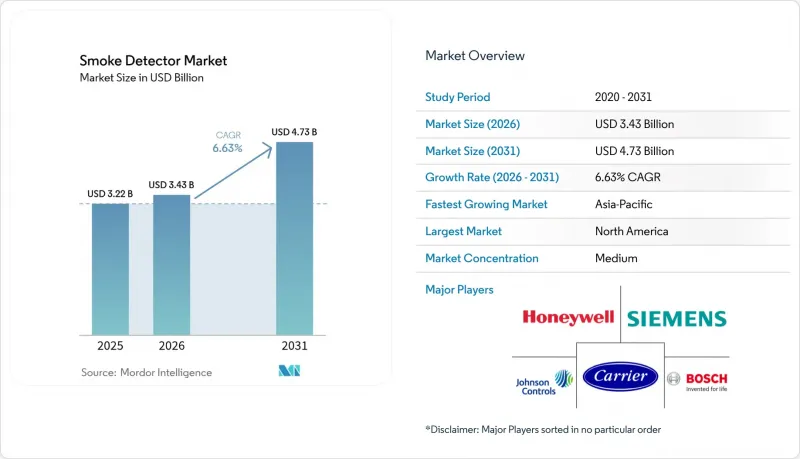
本レポートは、センサタイプ(光電式、イオン化式、デュアルセンサ式、ビーム式、その他)、動力源(バッテリー駆動式、有線式、その他)、接続性(スタンドアロン・従来型、アドレス指定可能型、スマート・IoT対応)、エンドユーザー(住宅、商業、産業、その他)、流通チャネル、地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の煙探知器市場の動向と洞察
米国・カナダにおける住宅煙探知器の相互接続義務化
24 CFR§3280.209の改正により、米国におけるプレハブ住宅に新設または交換されるすべての警報器は、有線接続かつ相互接続が義務付けられ、1台が煙を感知するとすべてのユニットが作動するようになっています。国際建築基準評議会(ICC)のR314条項も、現場施工住宅に対して同様の要件を定めており、所有者が老朽化したスタンドアロン型機器を交換するにつれて、大規模な改修の波が生まれています。カナダも「国家防火規則(National Fire Code)」において同様の規則を定めており、オンタリオ州の「防火規則(Fire Code)」では、居住ユニットとゲストスイートの両方で相互接続が義務付けられています。建設業者がこの要件に準拠するにつれ、複数台を接続可能な機器の出荷量が増加し、保険会社も保険料を引き下げることで、導入がさらに促進されています。ベンダー各社は、既存の住宅ストックのアップグレードを簡素化する、有線・無線メッシュを組み合わせたソリューションを提供しています。
EN 54-29マルチセンサ要件による欧州の商業施設における改修の加速
EN 54-29は、煙、熱、一酸化炭素(CO)の検知機能を1つの認定済みマルチセンサヘッドに統合し、人通りの多い商業施設における誤作動を低減します。ドイツとベルギーでは現在、EN 54-13によるシステム全体の互換性が義務付けられており、ホテル、ショッピングモール、オフィスなどは、従来型単一技術型探知器を型認定済みのハイブリッド型に交換することが求められています。消防当局は、検証済みのマルチセンサ信号を確実な火災として扱い、費用のかかる出動回数を減らし、引受リスクを低減しています。このメリットは、一部の保険会社が保険料の割引を提供することでさらに増幅されています。システムインテグレーターは、探知器をアドレス指定可能な制御盤やクラウド分析とセットで販売することで、プロジェクトの利益率向上を図っています。英国、フランス、北欧諸国では、省エネ改修が進められていることから、改修工事が加速しています。
イオン化チャンバー用Am-241同位体の供給制約
ロスアラモス国立ラボは国内でのAm-241生産を再開しましたが、供給量は依然として逼迫しており、生産拡大は困難を極めています。地政学的摩擦により、従来型代替供給源であったロシアからの輸出が制限されています。メーカー各社は、光電式またはデュアルセンサ式ヘッドを採用した製品ラインへの再設計によりリスクを回避していますが、コストを重視する購入者は、炎の迅速な検知という点で依然としてイオン化式を好んでいます。一時的供給不足により部品価格が上昇しており、利益率に圧力をかけるとともに、ラテンアメリカやアフリカ全域において、光電式モデルとの価格差が拡大しています。
セグメント分析
2025年、光電式モデルは煙探知器市場で33.58%のシェアを占め、住宅におけるくすぶり火災のリスクを対象とした建築基準により支持されました。イオン化式と光電式の原理を融合させたデュアルセンサ式ユニットは、商用建築基準がより広範囲の検知を要求しているため、8.98%という最も高いCAGRを記録しています。イオン化式探知器は依然として低所得者用住宅で販売されていますが、Am-241の供給制約に直面しています。一方、ビーム式探知器は、長距離の直線視界が求められるアトリウムやスタジアムなどで確固たる地位を築いています。吸引式システムはプレミアム層を占めており、Honeywellの「FAAST FLEX」は、誤報が稼働停止のリスクにつながる粉塵の多い工業地帯で認知度を高めています。
マルチセンサの採用を後押しする規制動向が、研究開発予算の在り方を変えつつあります。『ネイチャー』誌の研究によると、静電容量式粒子分析により、ppmレベルで煙と蒸気を識別できることが実証されており、これによりより高度アルゴリズムの実現が可能となります。EN 54規格による統一性により、異なるベンダーのセンサを共通の制御盤に接続できるようになり、インテグレーターのリスクが軽減されます。石油・ガスプラントですでに試験導入されている映像式煙検知システムは、数秒で煙を識別できるため、ポイント型センサ市場に大きな変革をもたらす可能性があります。ただし、高帯域幅が必要なため、コストが低下するまでは主流となるには至らないと考えられます。
2025年においても、煙探知器市場におけるバッテリー駆動型デバイスのシェアは43.21%を維持しました。これは、既存設備への後付け工事において配線を追加することがほとんどないためです。しかし、停電時にも警報が機能し続けることが規制で義務付けられていることから、バッテリーバックアップ機能を備えた有線式ユニットは、8.36%という最も高いCAGRを示しています。欧州では、年間メンテナンスの負担を軽減し、ユーザーによる不正操作を防ぐことができる、10年保証の密閉型リチウム電池パックが支持を集めています。太陽光発電式センサやエネルギーハーベスティング型マイクロ発電機は、依然としてニッチな存在にとどまっており、遠隔地の鉱山や通信施設などに限定されています。
購入者の選択を左右するのは、定価よりも総所有コスト(TCO)です。デンバー消防局は、バッテリー残量低下を知らせる「ピーピー」という警告音による出動を減らすため、リチウム電池式警報機の導入を推進しています。OEMのダッシュボードでは現在、バッテリーの健康状態が表示されるようになり、不動産管理者は先手を打って機器を交換できるようになりました。調査では、建物の空調設備(HVAC)の振動からのエネルギー回収が検討されていますが、商用化までには少なくとも5年はかかる見込みです。
地域別分析
北米は、厳格な建築基準や保険会社による広範なインセンティブに後押しされ、2025年の煙探知器市場の売上高の39.62%を占めました。米国のプレハブ住宅に関する規則では、有線接続された相互連動型警報機の設置が義務付けられており、カナダの消防法も同様の条項を定めています。ステートファームによる200万個のTingセンサの配布は、保険会社主導のスマート化への転換を象徴する事例であり、リバティ・ミューチュアルはGoogleブランドの煙探知器に対して段階的な保険料体系を提供しています。メキシコの工業地帯では、ニアショアリングを行うブランド用の輸出倉庫を保護するため、吸引式システムが採用されています。
アジア太平洋は、2026~2031年にかけて7.98%という最も高いCAGRを記録しています。中国のGB 55037~2022規格は、すべての高層住宅における探知器ネットワークの設置を義務付け、不動産管理ダッシュボードとのIoT統合を推進しており、これにより2030年にかけて同地域の煙探知器市場規模は劇的に拡大する見込みです。日本では、密集した都市部の建築物における課題を解決するため、マルチセンサ製品が採用されています。一方、インドのスマートシティプロジェクトでは、予算の都合からLoRaWANの導入は見送られていますが、地下鉄駅ではアドレス指定可能なラインが好まれています。ASEANでは、設置業者の不足に苦慮しており、意識の高まりにもかかわらず、一部のプロジェクトが遅延しています。
欧州では、EN 54規格の調和が既存設備の改修を後押ししており、一桁台半ばの成長を維持しています。ドイツとベルギーでは、EN 54-13への準拠証明が義務付けられており、システム全体のアップグレード需要が高まっています。英国では、誤報に対する課金制度が新たな障壁となっていますが、一方で、初期のリスクが収まれば、所有者がより優れた技術への投資を迫られる要因にもなっています。北欧諸国では、メンテナンスコストを削減するため、密閉型リチウム設計が主流となっています。南欧では、観光業の回復に伴い、宿泊施設の建設が牽引役となっており、所有者は新たな保険条項を満たすため、1990年代のイオン化式探知器をデュアルセンサ式ユニットに交換しています。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 米国・カナダにおける住宅煙探知器の相互接続義務化
- EN 54-29マルチセンサ要件による欧州の商業施設における改修の加速
- 中国における2024年の高層建築物用GB50116規格の改訂
- 欧州における10年保証の密閉型リチウム電池への交換によるメンテナンスコストの削減
- IoT接続型探知器に対する保険料割引
- eコマース倉庫の急増による探知器市場の拡大
- 市場抑制要因
- イオン化チャンバー用Am-241同位体の供給制約
- ASEAN規格に準拠した導入における設置スキルのギャップ
- 誤報による責任問題に起因する英国でのマルチセンサ導入の鈍化
- インドとブラジルにおけるLoRaWAN/BLEスマート探知器の高い初期費用
- バリュー・サプライチェーン分析
- 規制展望
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- センサタイプ別
- 光電式
- イオン化式
- デュアルセンサ式(イオン化式+光電式)
- ビーム式
- 吸引式・空気サンプリング式
- 動力源別
- バッテリー駆動式
- 有線式
- 有線式(バッテリーバックアップ付き)
- 太陽光発電・エネルギーハーベスティング
- 接続性別
- スタンドアロン・従来型
- アドレス指定可能型
- スマート・IoT対応
- エンドユーザー別
- 住宅
- 商業
- 企業オフィス
- ホスピタリティ・レジャー
- 教育施設
- ヘルスケア施設
- 小売店・ショッピングモール
- 産業
- 石油・ガス
- 製造工場
- データセンター
- 運輸・物流
- 航空
- 海事
- 鉄道・地下鉄
- 流通チャネル別
- ダイレクト・システムインテグレーター
- インダイレクト
- オフライン小売・卸売
- オンライン(eコマース)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋諸国
- 中東
- イスラエル
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Honeywell International Inc.
- Siemens AG
- Johnson Controls International plc
- Robert Bosch GmbH
- Hochiki Corporation
- ABB Ltd
- Carrier Global(Kidde)
- Resideo Technologies(First Alert/BRK)
- Google LLC(Nest Labs)
- Schneider Electric SE
- Panasonic Corporation
- Apollo Fire Detectors Ltd(Halma plc)
- X-Sense(Shenzhen Huidu)
- Hekatron Brandschutz
- Fike Corporation
- Nittan Co., Ltd.
- Mircom Group of Companies
- Tyco(Johnson Controls Fire Protection)
- Ei Electronics
- Hochiki America
- Bosch Security Systems
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日