


制御弁:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Control Valve - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 167 Pages
- 納期
- 2~3営業日
- 商品コード
- 2113660
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、制御弁市場の規模は2026年に90億1,000万米ドルとなり、2031年までに135億8,000万米ドルに達すると予測されており、予測期間中のCAGRは8.55%となる見込みです。
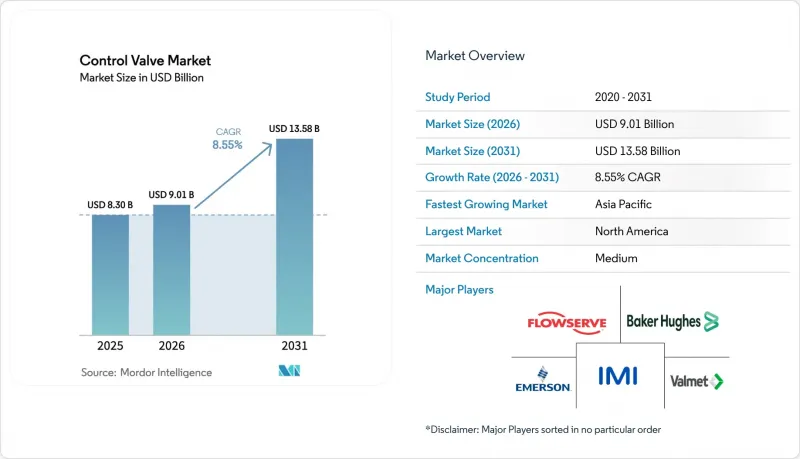
本レポートは、バルブの種類(グローブ、ボール、バタフライ、プラグなど)、作動技術(空気圧、油圧など)、エンドユーザー産業(石油・ガス、化学、石油化学・肥料、エネルギー・電力など)、材質(鋼、鋳鉄、合金系、プラスチック)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の制御弁市場の動向と洞察
上下水道インフラへの投資拡大
世界中の公益事業者は、過去30年間で最大規模の設備更新サイクルを推進しています。米国「インフラ投資・雇用法」では、水道プロジェクトに10年間で650億米ドルが割り当てられており、これにより、手動式のゲートバルブから、遠隔診断機能を備えた自動式のバタフライバルブやボールバルブへの全面的な切り替えが進んでいます。セバーン・トレント・ウォーター社の2億ポンド(2億5,400万米ドル)規模のミンワース改修プロジェクトは、欧州の入札において、制御、安全、信号伝達パッケージが単一の複数年契約にまとめられている実例を示しています。新興のアジア太平洋市場もこれに追随しており、2021年から2024年にかけて44%増加したASEANからの直接投資が原動力となり、130億米ドルが水道インフラに投入されています。公益事業者は、ワイヤレスポジショナーと組み合わせたコンパクトな自動バタフライバルブを好んで採用しており、これにより閉鎖空間への立ち入りを削減し、EPAの漏水検知プログラムで義務付けられている点検間隔を延長しています。バルブサプライヤーは現在、予期せぬダウンタイムを最大30%削減する診断ソフトウェアから継続的な収益を得ており、ハードウェア販売に加えてサービスによる継続的な収益を生み出しています。
老朽化した発電所およびプロセスプラントの近代化
石炭からガスへの転換や高速サイクルの複合サイクルガスタービンでは、数十年前のトリム設計に代わり、急激な温度変化に耐えられるケージガイド式グローブ弁が採用されています。2025年に北米のタービン冷却回路で行われた調整弁の改修により、最小負荷能力が向上するとともに、水素対応の燃料混合物の使用が可能になりました。デジタルプラットフォームは、バルブの健全性データをプラントのDCSと統合し、オペレーターがラームレート制限に違反することなく、間欠的な再生可能エネルギーの出力プロファイルに合わせてユニットの出力を調整できるようにします。プロセス産業では、Bluetooth対応の電動アクチュエータにより、技術者は火気作業許可なしに危険区域で診断情報にアクセスできるようになり、資産寿命を15~20年延長するとともに、厳格化される閾値以下に逃散性排出量を削減しています。
原油価格の変動が石油・ガスの設備投資を抑制
商品価格の変動により探査意欲が鈍化し、高付加価値のバルブに大きく依存する新規パイプラインやLNGプロジェクトが延期されています。オーストラリアのエネルギー生産者によると、同国は過去5年間で世界の探査支出のわずか1.2%しか誘致できておらず、投資環境が保守的であることが浮き彫りになっています。ペトロナス(PETRONAS)の2025~2027年見通しもこの慎重な姿勢を反映しており、生産能力の拡大よりも既存設備の最適化を重視しています。基本的なメンテナンスにより既存設備は稼働し続けていますが、価格見通しが改善されるまでは、短期サイクルの裁量的な支出は依然としてリスクにさらされています。ダウ(Dow)社の85億米ドル規模のフォート・サスカチュワン複合施設のような延期されたメガプロジェクトにより、複数年にわたるバルブ調達パイプラインが消滅し、本来であれば堅調な拡大が見込まれていた制御バルブ市場の成長が鈍化しています。
セグメント分析
プラグバルブは2025年の売上高に占める割合は控えめでしたが、鉱業、パルプ、廃水処理の事業者が、その自己洗浄機能や耐摩耗性に優れた設計を好むことから、2031年までにCAGR9.03%を記録する見込みです。対照的に、バタフライバルブは、大口径の水道本管におけるコンパクトな設置面積のおかげで29.84%のシェアを占めていますが、耐圧クラスの制限により、過酷な使用環境下での成長は抑制されています。スラリーパイプラインや鉱物濃縮プラントにおいて、ダウンタイムを削減するために従来のグローブバルブがプラグバルブに更新される動きが進んでいることから、プラグバルブ市場は成長が見込まれています。サプライヤー各社は、平均故障間隔(MTBF)を延長するために、硬化処理されたプラグスリーブやライブロードパッキンを販売しており、一方、事業者からは、リニア式のグローブバルブ構成と比較して、クォーターターンアクチュエータの方が自動化が容易であるとの声が上がっています。また、連続プロセスプラントでは、必要なトルクが低い点が評価されており、これにより、エネルギー効率向上プログラムに沿った小型の電動駆動装置の採用が可能となっています。
グローブ弁とボール弁の各タイプは、それぞれ高圧用途や緊急停止用途において依然として不可欠ですが、その高い設備投資コストと設置スペースの要件が成長を抑制しています。したがって、製品の差別化は、トリムの形状や、キャビテーションを最大35 dB低減する騒音低減ケージに重点が置かれており、これらの機能は特にSMRの蒸気回路で高く評価されています。Ramen社のボール弁セクターの設計は、もともとスウェーデンのパルプ工場向けに開発されたニッチな技術が、より広範なスラリー用途へと展開できることを示しています。銅、リチウム、希土類鉱石に対する世界の需要が加速する中、研磨性媒体の取り扱いにより、制御弁市場におけるプラグ弁の着実な普及が後押しされるでしょう。
電気式セグメントは2031年までにCAGR10.02%を記録し、2025年時点で依然として47.73%のシェアを占める空圧式製品を上回る見込みです。総所有コスト(TCO)の低減は、プラントの電力消費量の10~30%を占めることもある圧縮空気の生成が不要になることに起因しています。最新のブラシレスDCモーター、炭化ケイ素インバーター、およびオンボードパワーエレクトロニクスにより、精密なステップ変化が可能となり、高度なモデル予測制御が容易になります。Rotork社のIQ4やAUMA社のMATIC AMシリーズに代表される、リモートファームウェアアップグレードやBluetooth診断機能により、技術者の出張が削減され、閉鎖空間での安全性が向上します。その結果、ハードウェアの出荷台数とともに、デジタルサービス契約に関連するセグメントの収益も拡大し、制御弁市場の定期収入としての特性が強化されます。
本質安全動作が最優先される場面、特にATEXおよびIECExの規制対象となる炭化水素処理ユニットにおいては、依然として空圧式アクチュエータが好まれています。安全遮断用の空圧機構と微細な絞り制御用の電動駆動装置を組み合わせたハイブリッドパッケージは、爆発リスクの低減とミリ秒レベルのストローク分解能の両方を満たす必要がある水素圧縮スキッドにおいて、人気が高まっています。油圧式オプションは、海底設備や超大型水門に限定されており、競合の主戦場は電気式と空圧式のシステムの間で繰り広げられています。
地域別分析
北米は2025年の売上高の38.73%を占め、その背景には、650億米ドルの連邦水資源資金、150億米ドルの医薬品事業拡張計画、および2030年までに770億米ドルに達すると見込まれる上流部門の設備投資(CAPEX)があります。EPAの漏洩排出規制により、低漏洩パッキングやデジタルコントローラーの導入が加速している一方、Chart社とFlowserve社の合併により、アフターマーケットサービスを支配する立場にある190億米ドル規模の企業が誕生しました。カナダのダーリントンに建設される同国初のBWRX-300小型モジュール炉(SMR)は、過酷な使用条件における需要をさらに押し上げており、Velan社は重要バルブの供給契約を獲得しています。
アジア太平洋地域は、2031年までのCAGRが9.69%と、最も急速に成長している地域です。ASEANは2024年に2,260億米ドルの外国直接投資(FDI)を誘致し、製造業への流入額は147%増加、電子機器分野がグリーンフィールド投資額の27%を占めました。シンガポール、マレーシア、ベトナムにおける半導体製造工場やデータセンターの建設が、超純水用および冷却用バルブの受注を牽引しています。インドでは、GDP成長率8.2%と連邦政府の設備投資が28%急増したことで、インフラプロジェクトが加速しています。一方、希土類加工における中国の支配的な地位は、現地のアクチュエータサプライヤーにコスト面での優位性をもたらし、制御バルブ市場の競争構造を再編しています。
欧州では、脱工業化の圧力により新規生産能力の拡大が鈍化しているもの、排出規制や発電所の転換を背景に、着実な更新需要が見られます。中東・アフリカ地域では、採算ラインの低い油田、石油化学産業の多角化、およびブルー水素のメガプロジェクトが、堅調なプロジェクト案件を支えています。ベイカー・ヒューズ社による2024年のドゥカン施設拡張や、エマーソン社がエジプトのエチレン複合施設向けに受注した1億5,000万米ドル規模の自動化プロジェクトは、同地域における大規模な受注の好例です。南米は、ブラジルの深海開発プログラムやアルゼンチンのシェールガス開発の展開に依存していますが、政治的な不安定さが依然として逆風となっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 上下水道インフラへの投資の増加
- 老朽化した発電所およびプロセスプラントの近代化
- 排出ガスに関する厳しい環境規制
- パンデミック後の医薬品生産能力拡大が急増しています
- 水素経済の拡大には高圧バルブが必要です
- SMRの導入が、過酷な使用環境向けバルブの需要を牽引しています
- 市場抑制要因
- 原油価格の変動が石油・ガスの設備投資を抑制しています
- アジアの低コストサプライヤーによる価格圧力
- 合金サプライチェーンの混乱
- スマートポジショナーにおけるサイバーセキュリティリスク
- 産業バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- バルブタイプ別
- グローブ
- ボール
- バタフライ
- プラグ
- ダイヤフラム
- その他のバルブタイプ
- 駆動技術別
- 空気圧
- 油圧式
- 電動式
- 手動
- エンドユーザー産業別
- 石油・ガス
- 化学、石油化学、肥料
- エネルギー・電力
- 上水・下水処理
- 金属・鉱業
- 食品・飲料
- 医薬品
- パルプ・紙
- その他のエンドユーザー産業
- 素材別
- 鋼
- 鋳鉄
- 合金系
- プラスチック(PVC、PP、PVDF)
- その他の素材
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Emerson Electric Co.
- Flowserve Corporation
- Baker Hughes Company
- Valmet Oyj
- IMI plc
- CIRCOR International Inc.
- Christian Burkert GmbH and Co. KG
- Crane Company
- Neway Valve(Suzhou)Co., Ltd.
- ABB Ltd
- Alfa Laval AB
- Rotork plc
- AUMA Riester GmbH and Co. KG
- SAMSON Aktiengesellschaft
- KSB SE and Co. KGaA
- AVK Holding A/S
- Cla-Val Company
- Velan Inc.
- Spirax-Sarco Engineering plc
- Azbil Corporation
- SMC Corporation
- Parker Hannifin Corporation
- Belimo Holding AG
- Siemens AG
- Danfoss A/S
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 167 Pages
- 納期
- 2~3営業日


