


産業用モーター:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Industrial Motors - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2121700
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、産業用モーターの市場規模は、2025年の223億4,000万米ドルから2026年には233億9,000万米ドルへと拡大し、2026~2031年にかけてCAGR4.73%で推移し、2031年には294億6,000万米ドルに達すると予測されています。
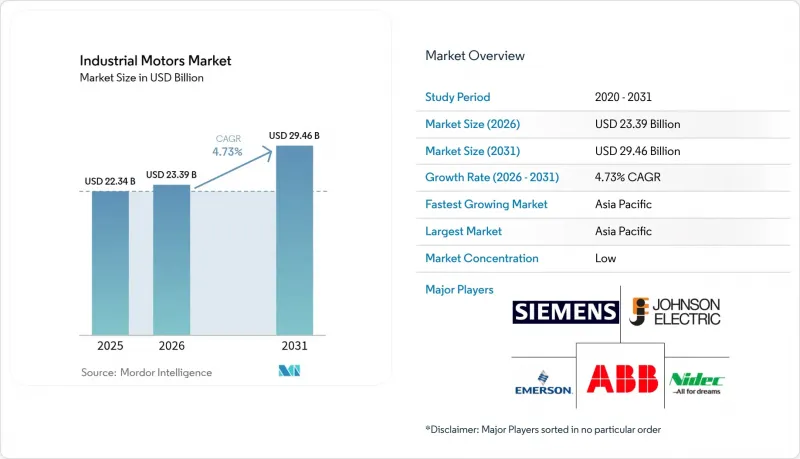
本レポートは、モータータイプ別(ACモーター、DCモーター、サーボモーター、PMSM、EC/BLDCモーター)、電圧別(低電圧、中電圧、高電圧)、エンドユーザー別(石油・ガス、発電、鉱業・金属、水・廃水処理、化学・石油化学、ディスクリート製造、飲食品、その他)、地域別(北米、欧州、アジア太平洋、南米、その他)ごとに分類されています。市場予測は、金額(米ドル)ベースで提示されています。
世界の産業用モーター市場の動向と洞察
エネルギー効率に関する規制
EUにおけるIE5と新たに導入されつつあるIE6規格の義務化、ならびに米国におけるNEMA Premium規則の改定により、産業用モーターのユーザーは超高効率な製品への置き換えを迫られています。ABBの超高効率同期リラクタンスプラットフォームは、IE5よりもエネルギー損失を20%低減しており、規制がいかに技術の飛躍を促進するかを示しています。産業用電力消費の70%近くがモーター関連であるため、旧式のユニットを交換することでスコープ2の排出量を削減でき、企業はISO 50001認証のインセンティブの対象となります。化学・石油化学産業の事業者は、検証可能な効率性を調達の必須条件とみなしており、規制遵守が競合上の差別化要因となっています。ライフサイクルの透明性やリサイクル可能性に関するガイドラインも、サステイナブル材料を用いた再設計を迫り、希土類を含まないトポロジーへの需要を生み出しています。その結果生じる複数年にわたる更新サイクルが、高価格帯製品の安定した販売数量の伸びを支えています。
スマートファクトリーの自動化需要
インダストリー4.0戦略では、統合センシング、エッジコンピューティング、迅速な再構成をサポートするモーターが求められます。半導体の進歩により、ドライブ上で直接AI駆動の予知保全モジュールを実現できるようになっており、最近のオートメーション展示会で注目されたSTMicroelectronicsの組み込みソリューションがその好例です。自動車や電子機器のディスクリート製造ラインでは、現在、同期化された多軸モーションが求められており、サーボモーター、永久磁石モーター、電子整流モーターの設計による収益の漸増が促進されています。モータードライブコントローラを統合したパッケージは、試運転を簡素化し、ダウンタイムを短縮するほか、従来型速度制御アーキテクチャと比較して、工場のエネルギー消費を最大15%削減することが可能です。また、サイバーセキュリティに配慮したデジタルインターフェースも、ネットワークに接続された生産資産にとって不可欠な保護手段として台頭しています。
多額の初期投資
IE5規格の高効率モーターは、標準効率の製品に比べて最大40%高価であり、中小企業にとって予算の負担となっています。アップグレードには、多くの場合、可変周波数ドライブやデジタルモニタリングシステムへの追加投資が必要となり、稼働率の低い資産の場合、投資回収期間が3年を超えることもあります。新興市場では専門的な資金調達の手段が限られているため、交換の決定がさらに遅れています。また、改修設置プロジェクトでは、取り付けや配線の変更に追加コストが発生するため、ライフサイクルコストの面では有利であるにもかかわらず、設備投資が導入の障壁となり続けています。
セグメント分析
2025年、AC誘導モーターは産業用モーター市場で44.78%のシェアを維持し、その信頼性と魅力的なコストパフォーマンスを裏付けています。しかし、閉ループフィードバックや予知保全を重視する精密自動化を原動力として、スマートACサーボ技術はCAGR5.03%で拡大しています。エネルギー効率を重視する事業者がコンパクトで高トルクのソリューションを求める中、永久磁石同期機器に関連する産業用モーターの市場規模は拡大していますが、希土類価格の変動がリスク要因となっています。SEW-EURODRIVEが2025年に発売したIE5規格の永久磁石モーター「DR2C」は、IE3規格の非同期モデルと比較して損失を50%低減し、効率向上の効果を実証しました。DCモーターや電子整流モーターは、精密な速度制御、低騒音、あるいはメンテナンスフリーのブラシレス設計が重視されるセグメントにおいて、ニッチな役割を担い続けています。メーカー各社は、コストと性能の両方の要件を満たすため、磁石を使用しない同期リラクタンス型モーターと高度なサーボアーキテクチャとの間で、技術ロードマップのバランスを取っています。
市場の需要は、センサとエッジコンピューティングを統合し、導入直後から状態モニタリングが可能なモーターへと傾いています。この機能セットは割高な価格設定となるも、予期せぬダウンタイムを削減するため、個別産業のメーカーに支持されています。サーボ市場の成長は、小型化されたエンコーダや半導体ゲートドライバの入手可能性が広まったことも追い風となっています。デジタルツインや適応制御が普及するにつれ、従来型誘導モーター製品とインテリジェント機能を備えた製品との間の競争格差は拡大しています。ベンダー各社は、初期費用よりもライフサイクルコストの削減を強調し、稼働時間の保証やエネルギー消費状況の可視化を軸に、価値提案の位置づけを見直しています。
地域別分析
アジア太平洋は51.32%のシェアを維持しており、2031年までに5.66%という最も高いCAGRで推移すると見込まれています。これは、中国の巨大な導入実績と、インドが7年以内に製造業のGDPに占める割合を17%から21%に引き上げるという目標に支えられています。タイの投資委員会は、鉄道とデジタルプロジェクト用に2,000億バーツ(54億米ドル)相当の投資を承認し、東南アジアの需要を後押ししています。2025年2月に日本の工作機械受注額が1,200億円(10億6,000万米ドル)を超えたことは、精密機器への設備投資が再び活発化していることを示しています。アジアの密なサプライヤーエコシステムが技術の普及を加速させていますが、持続可能性に用いた施策転換により、メーカーは効率クラスの向上を迫られています。
北米では、「インフラ投資・雇用法」の恩恵を受けています。同法は水道システムの近代化に資金を提供し、モーター制御センターのアップグレードを推進しています。「Build America Buy America(米国で製造し、米国で購入する)」の規則は、スルザー社の米国施設への投資に見られるように、国内の生産能力拡大を刺激しています。欧州の需要では、エコデザイン指令に基づき、超プレミアム効率と希土類不使用の設計が重視されています。サプライヤー各社は、検証済みのライフサイクルにおける持続可能性と高度デジタルサービスを競い合い、平均販売価格の上昇をもたらしています。
中東・アフリカと南米では、鉱業、石油、水インフラセグメントにおける生産能力の拡大が進められています。事業者らは、高い防塵・防水性能(IPグレード)と耐腐食性コーティングを備えた、危険区域認定モーターを優先的に採用しています。2034年までに12兆6,000億米ドルに達すると予測される世界の水安全保障の需要展望は、ポンプ関連モーターに対する長期的な需要を後押ししています。したがって、地域による戦略は、成熟した経済圏における高効率化用改修と、発展途上市場における生産能力の増強とに二分されています。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件・市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- エネルギー効率に関する規制
- スマートファクトリーの自動化需要
- HVAC・水道インフラの台頭
- 貿易関税に起因するモーターサプライチェーンのリショアリング
- エッジAI搭載の予知保全モジュール
- 欧州におけるIE5レアアースフリーモーターの需要急増
- 市場抑制要因
- 多額の初期投資
- サプライチェーンにおける原料価格の変動
- モーター専用パワーエレクトロニクス用チップの供給不足
- デジタルモーターの試運転における熟練労働力の不足
- 産業バリューチェーン分析
- ポーターのファイブフォース分析
- マクロ経済要因の影響
- 技術展望
第5章 市場規模と成長予測
- モータータイプ別
- 交流(AC)モーター
- 直流(DC)モーター
- サーボモーター
- 永久磁石同期モーター(PMSM)
- 電子整流(EC)/BLDCモーター
- 電圧別
- 低電圧(1kV未満)
- 中電圧(1~35kV)
- 高電圧(35kV超)
- エンドユーザー別
- 石油・ガス
- 発電
- 鉱業・金属
- 水・廃水処理
- 化学・石油化学
- ディスクリート製造(自動車、エレクトロニクス)
- 飲食品
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア・ニュージーランド
- 東南アジア
- その他のアジア太平洋諸国
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- その他のアフリカ
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- ABB Ltd.
- Siemens AG
- Emerson Electric Co.
- Nidec Corporation
- Johnson Electric Holdings Limited
- Regal Rexnord Corporation
- Schneider Electric SE
- Yaskawa Electric Corporation
- WEG S.A.
- Toshiba Electronic Devices and Storage Corporation
- Rockwell Automation Inc.
- Ametek Inc.
- Franklin Electric Co. Inc.
- Fuji Electric Co. Ltd.
- Arc Systems Inc.
- Wolong Electric Group Co. Ltd.
- ATB Austria Antriebstechnik AG
- Menzel Elektromotoren GmbH
- Maxon Motor AG
- TECO Electric and Machinery Co. Ltd.
- Hitachi Ltd.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


