


アジア太平洋の一般外科用機器:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Asia-Pacific General Surgical Devices - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 78 Pages
- 納期
- 2~3営業日
- 商品コード
- 2121696
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、アジア太平洋の一般外科用機器の市場規模は、2025年の40億7,000万米ドルから2026年には44億4,000万米ドルへと拡大し、2026~2031年にかけてCAGR9.12%で推移し、2031年には68億7,000万米ドルに達すると予測されています。
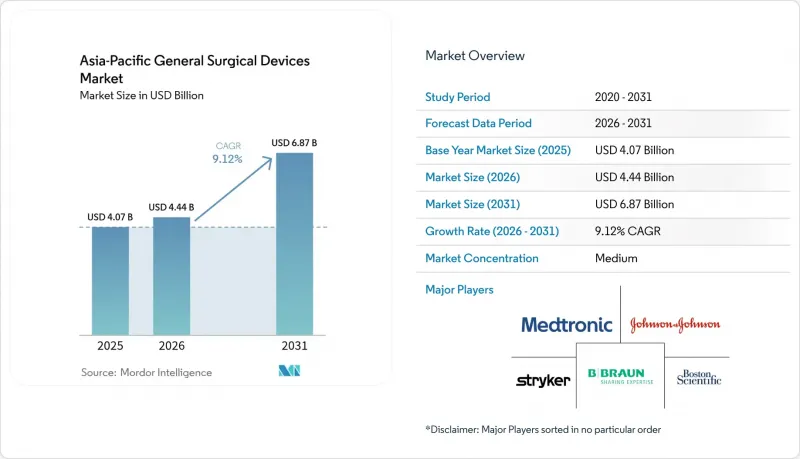
本レポートは、製品別(ハンドヘルド機器、腹腔鏡用機器、電気手術用機器、その他)、手法アプローチ別(開放手術、低侵襲手術)、用途別(婦人科・泌尿器科、その他)、エンドユーザー別(病院、外来手術センター、専門クリニック)、地域別(中国、日本、その他)に分類されています。市場予測は金額(米ドル)ベースで提示されています。
アジア太平洋の一般外科用機器市場の動向と洞察
アジア太平洋全体における低侵襲手術・ロボット手術の普及拡大
力覚フィードバック機能を備えた手術器具やAI支援によるガイダンスが、切除の精度向上や学習曲線の短縮に寄与するという証拠が蓄積されるにつれ、同地域の病院ではロボットシステムの導入が加速しています。日本では2025年、第5世代の「da Vinci」を用いた初の大腸直腸手術が実施され、複雑な腫瘍症例におけるデータ豊富なコンソールの受容が進んでいることが浮き彫りになりました。中国国家薬品監督管理局は、0.1mmの精度を実現する国産ロボットプラットフォームを承認し、国産ハイテクソリューションに対する施策的な支援を示しました。越境5G実証実験により、専門医が1,000km以上の距離から腹腔鏡手術を監督できることが実証され、常駐の専門医がいない遠隔地域への医療提供に用いた実用的なモデルが開かれました。現在、内視鏡タワーに組み込まれたAI画像分析モジュールは、リアルタイムの切除縁評価を提供し、既存の腹腔鏡手術ワークフローとシームレスに統合されることで、中規模病院の設備更新を加速させています。これらの進展が相まって、アジア太平洋の一般外科用機器市場は、デジタル外科イノベーションの温床としての地位をさらに強固なものにしています。
公的・民間の外科施設における急速な収容能力の拡大
主要経済国における年間医療予算の増加は、手術室の物理的な拡大につながっています。インドは2024~25会計年度において中央政府の医療支出を12.59%増額し、5つの新たなAIIMS(インド医学研究所)を開設しました。各施設には、高度なエネルギーデバイスやロボット手術カートに対応可能な多診療科対応の手術室が備わっています。中国の需給調整指標は、供給と高齢化に伴う需要との整合性が改善されていることを示していますが、西部諸省における医療資源の不足は依然として続いており、サービス格差を解消するための医療機器入札を迅速化する施策が推進されています。メドトロニックなどの多国籍企業は、これに対応してシンガポールや韓国にロボット手術トレーニングスタジオを開設し、ベンダーとの関係を強固にするデモンストレーション拠点を作り上げ、将来の医療機器の標準化決定を自社のプラットフォームに導こうとしています。私立病院に併設された日帰り手術専門センターの建設も同様に活発で、回転率の高い消耗品に注力するサプライヤーに、さらなる需要をもたらしています。
長期化・複雑化する規制承認プロセス
ASEANにおける規制の整合化が進んでいるにもかかわらず、各企業は依然として、国ごとに異なる申請様式、医療機器の分類、輸入検査といった複雑な状況に対応しなければならず、これが製品上市の遅れにつながっています。中国では、改正された医療機器法により市販後モニタリングが強化され、反復的な検査が追加されたことで、収益化が遅れる可能性があります。インドの新しいマーケティングコードでは、価値移転の明確な開示が義務付けられており、臨床医との関わり方に関する戦略が複雑化しています。日本では、米国や欧州ですでに承認済みの申請であっても、徹底的な国内審査が行われるため、「医療機器の遅れ」が依然として生じています。いくつかの管轄区域ではサードパーティーによる適合性評価が認可されていますが、その導入状況にばらつきがあるため、時間を節約できる可能性は限定的です。その結果、アジア太平洋の一般外科用機器市場における勢いが鈍化しており、特に規制対応の専門スタッフを擁していない中小企業にとってその影響は顕著です。
セグメント分析
ロボット支援プラットフォームはCAGR11.42%と最も急成長している製品ラインですが、2025年時点では腹腔鏡用機器が依然として最大の絶対売上高を占め、市場シェアは26.12%となっています。病院側は、婦人科、消化器科、泌尿器科にわたる腹腔鏡手術の汎用性を高く評価しており、これによりトロカールセットやクリップアプライヤーに対する基本的な発注が保証されています。ハンドヘルド機器は、基本的な組織操作に依然として不可欠であり、小規模な医療機関においても手頃な価格帯を維持しています。電気手術用ジェネレーターは、波形変調の改良により付随的な熱損傷を低減し、安全基準に合致していることから、その恩恵を受けています。
創傷閉鎖セグメントの革新には、慢性創傷の肉芽形成を促進するエレクトロシューティカルドレッシングが含まれており、その適応範囲は手術室から術後病棟へと広がっています。感染管理委員会が滅菌保証と廃棄物管理コストを天秤にかける中、単回使用の付属品は急速に成長しています。メーカー各社は現在、持続可能性に関する懸念を払拭するため、リサイクル回収プログラムを積極的に宣伝しています。AI対応のロボットシャーシが、モジュール式でアップグレード可能な投資として販売されるにつれ、データ駆動型の手術ニーズに将来にわたって対応できるシステムへの資本予算配分が増加しており、アジア太平洋の一般外科用機器市場における長期的な価値創出を後押ししています。
2025年時点で、アジア太平洋の一般外科用機器市場において、低侵襲手術は62.05%を占め、CAGR10.05%という最も高い成長予測を維持しています。病院からの報告によると、腹腔鏡下胆嚢摘出術では、開放手術と比較して平均在院日数が最大2日短縮されており、これにより高解像度カメラヘッドや送気装置の調達需要が高まっています。ロボットプラットフォームは、従来は開放手術でしか実現できなかった縫合精度を実現する関節式手首器具により、MISの利点をさらに高めています。
創傷滅菌用低温大気プラズマなどの革新技術がMISの術後プロトコルに導入されつつあり、主要な内視鏡と併せて販売される医療機器の品揃えを拡大しています。AIガイド付き大腸内視鏡検査システムは、現在、ポリープをリアルタイムで検知できるようになり、腺腫の検出率を高めるとともに、対応する画像処理装置の収益を拡大しています。開放手術は、広範囲な腫瘍切除や多発外傷において依然として重要な役割を果たしていますが、こうした症例でも、煙吸引や超音波切開などの補助技術がますます取り入れられており、あらゆるタイプの手術において医療機器の需要が継続することが確実視されています。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件・市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- アジア太平洋全体における低侵襲手術・ロボット手術の普及拡大
- 公的・民間の外科施設における急速な収容能力の拡大
- 高齢化・慢性疾患の負担増による手術件数の増加
- 肥満に関連した肥満治療・消化器系手術への需要の高まり
- 外傷・整形外科的損傷の発生率の高止まり
- 新製品の発売と現地パートナーシップ
- 市場抑制要因
- 長期化かつ複雑な規制当局の承認プロセス
- 先進医療機器に対する保険償還の不統一・限定性
- 第2・第3級病院の資金制約による再生品/低コスト機器の採用
- 熟練した外科医療従事者の不足
- バリュー・サプライチェーン分析
- 規制展望
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品別
- ハンドヘルド機器
- 腹腔鏡用機器
- 電気手術用機器
- 創傷閉鎖用機器
- トロカール・アクセス機器
- ロボット支援型プラットフォーム
- シングルユース製品・その他の関連製品
- 手法アプローチ別
- 開放手術
- 低侵襲手術(MIS)
- 用途別
- 婦人科・泌尿器科
- 循環器・胸部
- 整形外科・外傷
- 神経科・脊椎
- 肥満治療・消化器系
- その他の外科用途
- エンドユーザー別
- 病院
- 外来手術センター
- 専門クリニック
- 国別
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Johnson & Johnson(Ethicon)
- Medtronic plc
- Olympus Corp.
- Stryker Corp.
- B. Braun SE
- Boston Scientific Corp.
- Conmed Corp.
- Smith & Nephew plc
- Intuitive Surgical Inc.
- Zimmer Biomet Holdings Inc.
- Karl Storz SE & Co. KG
- Terumo Corp.
- Applied Medical Resources Corporation
- MicroPort Scientific Corp.
- Nipro Corp.
- Integra LifeSciences Corporation
- Getinge AB
- Integer Holdings Corp.
- Solventum
- Polymedicure
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 78 Pages
- 納期
- 2~3営業日


