


一般外科用デバイス:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
General Surgical Devices - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 115 Pages
- 納期
- 2~3営業日
- 商品コード
- 2121377
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、一般外科用デバイスの市場規模は、2025年の198億1,000万米ドル、2026年の213億2,000万米ドルから、2031年までに307億9,000万米ドルへと拡大し、2026年から2031年までの期間でCAGR 7.62%を記録すると予測されています。
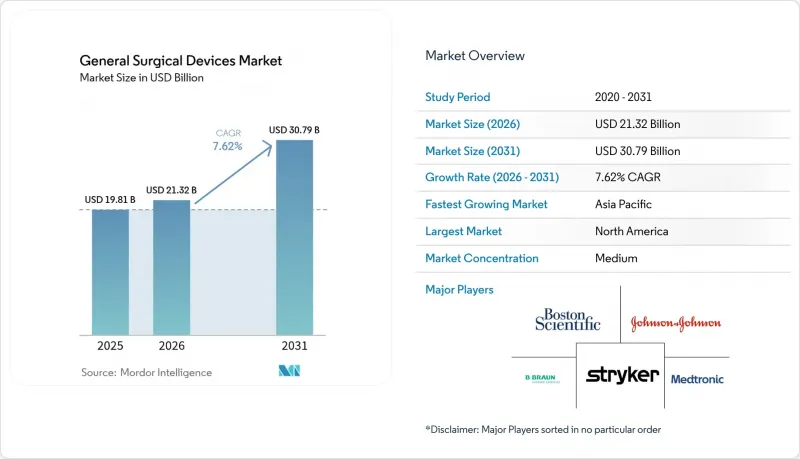
本レポートは、製品タイプ(低侵襲手術用など)、用途(整形外科、心血管、婦人科・泌尿器、脳神経外科など)、エンドユーザー(病院、外来手術センター、専門クリニック、学術・研究機関)、地域(北米、欧州、アジア太平洋、中東・アフリカ、南米)ごとに分類されています。市場予測は金額(米ドル)で提示されています。
世界の一般外科用デバイス市場の動向と洞察
世界の外科手術件数の増加
世界の人口の高齢化と慢性疾患の有病率の上昇が相まって、外科的治療の需要が高まっていますが、世界保健機関(WHO)が定める「人口10万人あたり年間5,000件」という基準を満たしているのは、わずか45カ国に過ぎません。高所得国では、Intuitive Surgical社が2024年に268万件のda Vinci手術を記録し、前年比17%の増加となりましたが、その大部分を一般外科手術が占めています。この勢いにより、病院は処理能力を維持するために、手術器具の品揃えを拡大し、資本予算をやりくりせざるを得なくなっています。これに対応して、メーカー各社は、手術室を全面的に改修することなく既存のインフラに組み込める、多専門分野対応のトレイやモジュール式のロボットアームを順次導入しています。一方、手術件数の増加は、使い捨て器具の経済性をさらに強め、一般外科用デバイス市場の成長基調を確固たるものにしています。
低侵襲手術・ロボット手術への移行
より多くの外科医が、患者の回復期間を短縮し、鎮痛剤の使用量を減らし、当日退院を可能にするために、低侵襲手術法へと傾いています。第5世代のda Vinciプラットフォームに導入されたフォースフィードバック技術(組織への圧力を最大43%低減することを示す前臨床データによって実証済み)は、これまで触覚の喪失を懸念して躊躇していた医師たちの障壁を低くしています。とはいえ、設備投資の多さが依然として障壁となっており、予測可能な症例数にコストを分散させるリースモデルや、1症例ごとの課金方式が導入されています。導入が拡大するにつれ、一般外科用デバイス市場には波及効果が現れています。ロボット手術の可動性に最適化された補助ポート、ステープラー、エネルギー器具などについても、需要が並行して伸びています。
高度なシステムの高額な初期投資と維持費
トップクラスのロボット手術システムを導入するには、初期費用として250万米ドルが必要となる場合があり、年間サービス契約費用は10万米ドルから20万米ドルの範囲です。リースや「クリック単位」の契約によって初期負担は軽減されますが、財務委員会は依然として、処理能力の向上によってその費用が相殺されるという証拠を求めています。多くの地域病院にとって、手術台に設置されるタイプや、手術台の下に収納できるシングルポート型ロボットは、設置スペースの制約や設備投資の負担を軽減できる点で、魅力的な選択肢となっています。とはいえ、その価格の高さは依然として障壁となっており、一般外科用デバイス市場の短期的な成長を抑制する要因となっています。
セグメント分析
2025年の売上高のうち、使い捨て消耗品が43.78%を占めており、再処理のリスクを排除し、無菌性を確保しようとする病院の取り組みが浮き彫りになっています。この優位性は、認定調査で中央滅菌ワークフローの不備が指摘されるたびに強まり、管理者らを一般的な処置に合わせた使い捨てキットへと向かわせています。ロボット手術用器具は、現時点では絶対的なシェアは小さいもの、2031年までCAGR9.65%で拡大しています。その成長は、フォースフィードバック機能を備えたシステムの導入台数の拡大に依存しており、これにより中堅の外科医にとっても移行が容易になっています。ロボット手術用消耗品の一般外科用デバイス市場規模は、コンソールの出荷台数に比例して拡大すると予測されています。
成長の第二の柱は、超音波切開、バイポーラシーリング、リアルタイムの熱モニタリングを融合させたハイブリッドエネルギーツールにあります。ジョンソン・エンド・ジョンソンのモジュラー式ジェネレーターは、カートの設置面積をほぼ半分に削減しており、スペースが限られた外来手術室にとって大きなメリットとなっています。スマートステープラーもこの競争に加わりました。メドトロニック社の円形モデルは、適応型圧縮機能と内蔵の漏れ検査機能を備えており、コネクテッド手術室内で使い捨て製品がデータノードとなる未来を予感させます。プレミアム機能が資本設備から単回使用形式へと移行するにつれ、価値の認識は一般外科用デバイス市場を、高度な使い捨て製品へと引き続き傾け続けています。
地域別分析
北米は、1万台近くに及ぶ「da Vinci」コンソールの導入実績と、低侵襲手術を優遇する償還モデルに支えられ、2025年の売上高の41.54%を占めました。中規模病院における資金繰りの圧力は依然として続いていますが、リースプログラムや手術台搭載型ロボットがその影響を和らげています。当日退院が保険者からの支持を得て、外来手術センターが活況を呈しており、これが使い捨てキットの需要を後押しするとともに、同地域の一般外科用デバイス市場の基盤を強固なものにしています。
欧州は、ロボット・ハイブリッドエネルギープラットフォームの導入が成熟している点でこれに続いています。EU MDR(医療機器規制)に基づく規制の厳格化によりコンプライアンスコストは上昇しましたが、最近の簡素化案は年間33億ユーロの削減を目指しており、新製品の発売を再活性化させる可能性があります。持続可能性への要請は新たな調達基準をもたらしており、使用済みプラスチックの回収やライフサイクルにおける炭素排出削減実績を証明するメーカーが優遇されています。
アジア太平洋地域はCAGR8.54%で、最も急速に成長している地域です。政府資金による病院の拡張と中産階級の拡大が顧客基盤を広げている一方、現地生産の取り組みにより、ベンダーは適切な価格設定が可能になっています。都市部の紹介医療機関では、データ活用型の高性能システムが普及していますが、予算が依然として厳しい二次医療機関では、手動式やハイブリッド式の器具が依然として主流を占めています。ラテンアメリカや中東の新興市場でも、規模は小さいもの同様の動向が見られ、これらが相まって一般外科用デバイス市場を新たな領域へと押し広げています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 世界の外科手術件数の増加
- 低侵襲手術・ロボット手術への移行
- 手術器具における継続的な技術の進歩
- 新興市場における医療インフラの拡充
- 使い捨て・ワンタイム使用のデバイスへの嗜好の高まり
- スマートかつコネクテッドな手術室への投資の拡大
- 市場抑制要因
- 高度なシステムに伴う高い資本コストと維持費
- 厳格な規制・コンプライアンス要件
- ネットワーク化された手術機器におけるサイバーセキュリティリスク
- 次世代技術に対応できる熟練外科医の不足
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- 低侵襲手術用器具
- ロボット支援手術用器具
- エネルギー式手術用器具(RF、超音波、レーザー)
- 開腹手術用器具
- 使い捨て/シングルユースの手術用品
- スマート/センサー搭載機器
- その他
- 用途別
- 整形外科
- 心血管
- 婦人科・泌尿器
- 脳神経外科
- 消化器系/大腸・直腸
- 肥満・代謝疾患
- 胸部
- 形成外科・再建
- その他
- エンドユーザー別
- 病院
- 外来手術センター
- 専門クリニック
- 学術研究機関
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Applied Medical Resources Corp.
- Arthrex Inc.
- B. Braun SE
- Becton, Dickinson & Co.
- Boston Scientific Corporation
- CMR Surgical Ltd.
- Conmed Corporation
- Erbe Elektromedizin GmbH
- Integra LifeSciences Corporation
- Intuitive Surgical Inc.
- Johnson & Johnson(Ethicon, DePuy Synthes, J&J MedTech)
- Kangji Medical Holdings
- Karl Storz SE & Co. KG
- Medtronic plc
- Olympus Corporation
- Richard Wolf GmbH
- Smith & Nephew plc
- Solventum
- Stryker Corporation
- Teleflex Incorporated
- Zimmer Biomet Holdings Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 115 Pages
- 納期
- 2~3営業日


