


断熱コンクリートフォーム(ICF):市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Insulated Concrete Form (ICF) - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2121676
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、断熱コンクリート型枠(ICF)市場の規模は2026年に17億8,000万米ドルと推計されており、予測期間(2026年~2031年)においてCAGR4.73%で拡大し、2031年には22億4,000万米ドルに達すると見込まれています。
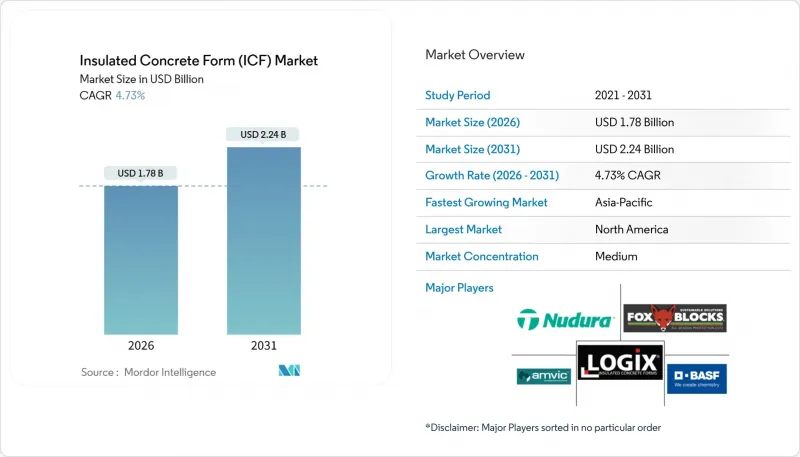
本レポートは、材料タイプ(ポリスチレンフォーム、ポリウレタンフォームなど)、システムタイプ(フラットウォールシステム、ワッフルグリッドシステムなど)、建設タイプ(新築、改修・リフォーム)、用途(住宅、商業施設、公共施設)、および地域(アジア太平洋、北米、欧州など)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の断熱コンクリート型枠(ICF)市場の動向と洞察
より厳格なグリーンビルディング基準とインセンティブ
2024年版「国際省エネ基準(IECC)」では、気候ゾーン3~8における壁の規定R値目標が引き上げられ、実質的に連続的な断熱が求められています。木造フレーム構造では、追加の層や労力を投入しなければ、この要件を満たすことは困難です。2025年に施行される英国の「フューチャー・ホームズ・スタンダード」では、新築住宅に対し、2013年の基準値と比較して運用時の二酸化炭素排出量を最大80%削減することが義務付けられており、建築家は高熱容量の外皮を採用する方向へと導かれています。中国の「第14次五カ年計画」では、20,000 m2を超える公共建築物に対し、超低エネルギー目標が義務付けられており、ライフサイクルコスト分析によって初期投資の増加が正当化される場合、ICFには優位性があります。インドでは、2024年の「省エネ建築基準」により、熱橋をペナルティ対象とする外皮性能指標が導入されましたが、一体型のICF壁にはこの弱点はありません。最後に、サウジアラビアは2024年に16件の断熱規制を公布し、公共調達における性能基準を設定することで、認定を受けたICFサプライヤーを囲むコンプライアンス上の障壁を築きました。
エネルギー効率の高い中・高層ビルへの需要の高まり
ホテルチェーン、学生寮の開発業者、および機関投資家は、木造フレームのSTC値38に対し、ICFの平均STC値55を高く評価しています。この差により、入居者の入れ替わりが減少し、純営業収益が向上します。工期短縮による節約効果も顕著です。セント・マーチン島の2,000万米ドル規模の「ディヴィ・リトル・ベイ・リゾート」は、構造と断熱を兼ね備えたICF型枠を採用したことで、60日早く竣工しました。テキサス州のパンサー・クリーク高校では、ICFの連続したR値を活用することでHVACの冷暖房能力を30%削減し、その資金を教室のIT設備更新に充てることができました。ASTM C1363試験によると、コア厚6インチのICF壁が-31°Cで定常状態の熱伝達に達するまでに320時間以上を要するのに対し、R値20の木造フレームでは60時間で済みます。この熱伝達の遅れにより、極端な気候下でのピーク負荷料金が削減されます。現在、米国18州で導入されているエネルギー還付制度は、センターパーク・ホリデイ・インがASHRAE基準を30%上回った際に獲得した性能インセンティブと同様の仕組みとなっています。
木造枠組に比べて初期費用が高い
ICF構造の建設費は、1平方フィートあたりで木造枠組より10%~15%高くなります。また、多くの投機的な住宅開発業者は、将来のエネルギー節約効果を8%以上割り引いて計算するため、投資回収期間が10年に及ぶこともあります。ジョージア州のコンフォート・インで見られるように、敷地固有の地盤条件がコストを相殺できる場合もありますが、そのような地盤条件は稀です。請負業者は、学習曲線による遅延やコンクリート打設中の予算超過を懸念しているため、5%~8%の予備費上乗せが依然として行われています。階段コアやシャフトにのみICFを使用するハイブリッド型のバリューエンジニアリングにより、ニューハンプシャー州のワシントン・ストリート・オフィスでは30%以上のコスト削減を実現しましたが、これには多くのチームが欠いている高度な設計能力が求められます。連邦税法第45L条および第179D条に基づく税制優遇措置により、コスト上乗せ分を1平方フィートあたり最大5米ドルまで削減できますが、認定手続きが依然として十分に理解されていないため、その活用は限定的です。
セグメント分析
2025年時点で、ポリスチレンフォームは断熱コンクリートフォーム(ICF)市場の88.66%のシェアを占めており、このセグメントは2031年までCAGR4.82%で成長する見込みです。ポリスチレン製品のICF市場規模は、EPS(発泡ポリスチレン)の低い熱伝導率、高い圧縮強度、そして世界の豊富な供給量に支えられています。BASF社の「Neopor」グレードは、同厚さの場合、R値を約20%向上させ、壁を厚くすることなく建築基準への準拠を可能にしています。ポリウレタンフォームは依然として狭い空間向けのニッチ市場で利用されていますが、コンクリートの締固めやコストの高さといった課題に直面しています。セメント結合木質繊維板は、埋め込み炭素クレジットを追求するプロジェクトで採用されていますが、流通網が限定的であり、価格が25%割高であるため、シェアはわずか8%にとどまっています。
2024年に北米および欧州のサプライヤーがHBCD系難燃剤の使用を段階的に廃止し、規制上の懸念が解消されたことで、ポリスチレン分野の競争優位性はさらに拡大しました。垂直統合型EPSメーカーは現在、スチレン価格の変動に対してより効果的にヘッジを行っており、これは小規模な加工業者には真似できない強みです。高密度のタイプII EPSを使用したクアッドロック社の「ウルトラパネル」は、かつて圧縮強度の制約によって限定されていた中層建築市場を開拓しつつあります。ポリウレタンについては、スプレー設備が必要なことに関連する施工業者の消極的な姿勢が、より広範な利用を妨げています。セメント結合型混合物は、セメント含有量のため、より高い埋め込みCO2を伴いますが、このトレードオフは、炭素税が急激に上昇した場合にのみ受け入れられるようになります。
2025年にはフラットウォール構造が54.23%のシェアを占めていましたが、スクリーングリッド方式の代替品はCAGR5.33%で拡大しており、これはシステムタイプの中で最も速い伸び率です。スクリーングリッドの開放的な構造により、鉄筋工はねじ切り加工なしで水平・垂直の鉄筋を挿入できるため、鉄筋量が膨大な商業建築における労働力のボトルネックが解消されます。開発業者が鉄筋密度が高まる中層建築を追求するにつれ、スクリーングリッド製品向けの断熱コンクリート型枠(ICF)市場の規模は拡大しています。ワッフルグリッドシステムは、同等の強度でコンクリート使用量を10%~15%削減できますが、コストが高く、ウェブの配置に細心の注意を要します。
スクリーングリッドの8%~12%の材料コストの上乗せ分は、耐震設計や耐爆設計における人件費の削減効果が現れれば、コスト面で相殺されます。ジョージア州のベストウェスタンで使用されたポリクレートのパネル化キットは、スクリーングリッド型枠が、タイバーに引っかかることなくクレーンによる吊り上げを容易にすることを示しています。フラットウォールは、簡便性が人件費の計算を優先する一戸建て住宅建設において勢いを維持していますが、このセグメントの成長は商業用需要に比べて緩やかです。ワッフルグリッドの採用は依然として北米が中心となっています。これは、レディーミクストコンクリートの価格が150米ドル/yd3を超えると、コンクリートコストの削減効果が顕著になるためです。ポスト・アンド・ビーム方式のICFは、既存の骨組みを活用する既存建築物の再利用プロジェクトに適していますが、出荷量のわずか6%を占めるに過ぎず、主な競争はフラットウォールとスクリーングリッドのシステム間で行われています。
地域別分析
北米は2025年の売上高の39.67%を占めており、FEMA(連邦緊急事態管理庁)が支援するレジリエンス資金や、厳格なエネルギー基準の中心地であり続けています。米国の35州が2024年版IECC(米国エネルギー効率基準)を採用しており、ICF工法に有利な連続断熱要件が推進されています。カナダの2020年版「国家建築基準法」では、熱橋が考慮されるようになり、スチールスタッドの不利な立場を強める一方で、オンタリオ州のウェリントン・イースト・ビジネス・センターのような集合住宅建設におけるICFの採用を後押ししています。メキシコでは、ハリケーンの被害を受けやすい沿岸地域でホテル・観光業界からの需要が早期に見られますが、施工業者の不足が普及を遅らせています。戦略的な転換要因となるのは、大規模住宅建設業者がICFを大規模に採用するかどうかです。D.R.ホートン社やレナー社による試験導入は進行中ですが、現時点では確約には至っていません。
アジア太平洋地域は、中国の超低エネルギー規制やインドの2024年建築外皮基準に後押しされ、世界最速となるCAGR5.12%を記録する見込みです。中国では現在、20,000 m2を超える公共建築物に対し、厳格なエネルギー基準の達成が義務付けられており、これにより機関系デベロッパーは高質量壁への移行を迫られています。インドの改正された建築基準では、熱橋が規制対象となっており、U値を30%以上改善するICF壁の導入余地が生まれています。シンガポールの「2024年グリーンビルディング・マスタープラン」では、2030年までに建築物の80%をプラチナレベルとすることを目標としていますが、高層建築への偏重により、ICFの適用はポディウム階に限定されています。ベトナムなどのASEAN諸国では、温度管理が極めて重要な冷蔵倉庫において、ICFの試験導入が進められています。
欧州市場では、EUタクソノミーや各国レベルのエネルギー関連法に基づき、成長が見られます。英国の「2025年フューチャー・ホームズ・スタンダード」は、許容炭素排出量を大幅に削減し、高熱容量の壁を優遇しています。ドイツの「2024年建築物エネルギー法」は断熱基準を引き上げ、フランスの「RE 2020」は建物全体のライフサイクルにおける炭素排出指標を導入しており、コンクリートを多用するソリューションにおいて、微妙なトレードオフが生じています。南欧州では、レンガの供給チェーンが定着していることやエネルギー価格が低いことから、依然として成長ペースは緩やかです。
南米のICF市場の成長は、ブラジルの法律第15.042号に基づく炭素クレジット制度と、新たに登場した「グリーンシール」認証が牽引しています。チリの2024年の壁体断熱義務化によりサンティアゴ市場が開かれていますが、依然として鉄筋コンクリート造が主流です。
中東およびアフリカ市場では、近い将来、著しい成長が見込まれています。サウジアラビアの「ビジョン2030」は、砂嵐に強いプロジェクトに資金を提供し、厳格な断熱仕様を定めています。UAEの「エスティダマ」および「LEED」の認証基準は、商業建築における高性能な外皮を推奨しています。サハラ以南のアフリカでの普及は始まったばかりですが、ケニアのパイロット住宅ではその兆しが見られます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- より厳格なグリーンビルディング基準とインセンティブ
- 省エネ型中・高層ビルへの需要の高まり
- オフサイトおよびモジュラー式ICFシステムの採用拡大
- 実績連動型グリーンファイナンス・プログラムの拡大
- ICF工法を優先するFEMAのレジリエンス助成金
- 市場抑制要因
- 木造枠組工法に比べて初期費用が高め
- 請負業者への理解不足と熟練労働者の不足
- EPSコア材におけるスチレンの供給変動および価格変動リスク
- バリューチェーン分析
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 素材の種類
- ポリスチレンフォーム
- ポリウレタンフォーム
- セメント結合木質繊維
- セメント結合ポリスチレンビーズ
- システムタイプ
- フラットウォールシステム
- ワッフルグリッド方式
- スクリーン・グリッドシステム
- 柱・梁構造
- 建設形態
- 新築
- 改修/ リモデリング
- 用途
- 住宅
- 商業
- 機関向け
- 地域
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- Airlite Plastics Company and Fox Blocks(Fox Blocks)
- Alleguard
- Amvic Ireland LTD
- BASF
- Beco Products Ltd
- BuildBlock Building Systems LLC
- Carlisle Construction Materials(Carlisle Companies Inc.)
- Durisol
- Future Foam Inc.
- INTEGRASPEC
- LiteForm
- Logix Brands Ltd.
- Polycrete International
- Quad-Lock Building Systems
- RASTRA
- Nudura Inc.(RPM International Inc.)
- Sismo Building Technology
- SuperForm
- TF System
- Tremco CPG Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日