


自動車用全輪駆動:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Automotive All-wheel-drive - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日
- 商品コード
- 2121675
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年の自動車用全輪駆動市場の規模は401億4,000万米ドルと推定されており、2025年の374億4,000万米ドルから拡大し、2031年には568億2,000万米ドルに達すると予測されています。
2026年から2031年にかけては、CAGR7.20%で成長すると見込まれています。
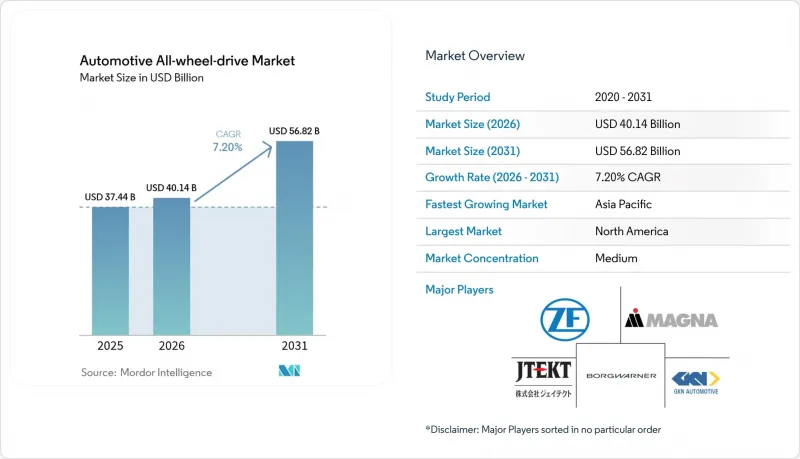
本レポートは、車両タイプ(乗用車および商用車)、駆動方式(内燃機関(ICE)、ハイブリッド電気自動車(HEV)など)、システムタイプ(パートタイム/マニュアルAWD、フルタイム/オートマチックAWDなど)、コンポーネント(トランスファーケースなど)、販売チャネル、および地域ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の自動車用全輪駆動市場の動向とインサイト
世界のSUVおよびCUV需要の急増
世界のSUVおよびクロスオーバー車の生産台数は、2030年までに2,800万台に達すると予測されており、駆動システムがオプションから標準装備へと移行するにつれ、AWDを搭載する車両の割合は2025年の45%から65%に上昇すると見込まれています。購入者は、主に舗装道路を走行する場合であっても、AWDを心理的な安全性のプレミアムと捉える傾向が強まっています。現在、中国ブランドはAWDを競争力のある基本価格に組み込んでおり、新興市場における従来のコスト障壁を低減しています。OEM各社は、AWDとADASパッケージを組み合わせて提供することが多く、これにより安全性を強調するとともに、純利益率の向上を図っています。消費者の実用性を重視する姿勢が年間を通じた需要を支えており、自動車用全輪駆動市場は冬季の季節変動への依存度が低くなっています。
電動化が牽引するデュアルモーター式e-AWDの普及
SAEのテストによると、デュアルモーター式BEVは、追加の機械式AWDを採用したシングルモーターレイアウトに比べ、エネルギー効率が9%向上しています。シャフトやトランスファーケースを排除することで、軽量化が図られ、精密なトルク制御が可能になります。商用車事業者にとっては、メンテナンスコストの低減や、全車軸での回生ブレーキによるメリットがあります。現代自動車の新しいハイブリッドプラットフォームは、e-AWDがICE(内燃機関)とフルBEVアーキテクチャの橋渡し役を果たしつつ、コストを抑える仕組みを示しています。
2WDと比較した部品原価の上昇と燃料・エネルギー効率の低下
アルゴンヌ国立研究所のシミュレーションによると、従来のAWDは製造コストを1,500~3,000米ドル増加させ、内燃機関(ICE)の燃費を約1~2 mpg低下させます。ヒュンダイ「Ioniq 5」のデータシートが示すように、デュアルモーター仕様のBEVでは航続距離が10~15%低下します。メーカーはコストを分散させるため、AWDを標準装備にすることが多いですが、これにより、価格重視のセグメントではエントリー価格が上昇してしまいます。バッテリー価格は引き続き下落していますが、短期的にはこのコスト増が新興市場における販売の障壁となっています。
セグメント分析
2025年、乗用車は自動車用全輪駆動市場の65.12%を占めました。これは、SUVやクロスオーバー、そして四輪駆動を装備するセダンが増加するにつれ、トラクションコントロールがニッチなオプションから主流の期待へと変化したことを示しています。OEM各社は、四輪駆動に安全装備やインフォテインメントパッケージを組み合わせることで、予測可能なトルク伝達を評価する規制試験サイクルを満たしつつ、販売価格を引き上げています。消費者は、濡れた路面や凍結した路面でもAWDが一年を通じて提供する安心感を重視しており、保険会社もそのメリットを保険料の引き下げに反映することが多いため、温暖な地域においてもAWDの普及が後押しされています。高級車ブランドでは、ソフトウェア制御のトルクベクタリングを活用してグレードごとに走行ダイナミクスを差別化し、AWD機能を体験型のセールスポイントとして位置づけることで、高い残存価値の維持を図っています。
商用車市場は、2031年までの年間平均成長率(CAGR)7.75%で最も急速な拡大を見せています。これは、小包配送、公益事業、緊急対応の車両群が、多様な積載量や気象条件下でも業務に不可欠な稼働時間を確保するためにAWDを採用しているためです。電動化されたアクスルは、トランスファーケースを不要にすることで設置を簡素化し、メンテナンスによるダウンタイムを短縮するとともに、大都市圏で広がりつつあるゼロエミッション規制にも対応しています。フリートテレマティクスのデータによれば、電動AWDはホイールスピンによるタイヤの摩耗を低減し、回生ブレーキの効率を高めるため、初期費用は高くなりますが、総所有コスト(TCO)を改善することが確認されています。低排出ガス商用輸送に対する政府のインセンティブや、より厳格な安全監査により、AWDの採用率はさらに加速しており、将来のフリート調達サイクルにおいてAWDは中核的な要件として位置づけられるようになっています。
2025年時点でも、自動車用全輪駆動市場規模の83.60%は依然として内燃機関(ICE)が占めていましたが、デュアルモーター構成によりトランスファーケースのコストが削減され、トルクの精度が向上したことから、バッテリー式電気パワートレインはCAGR9.95%でシェアを伸ばしています。ICE中心のプラットフォームでは、ハイブリッドAWDを提供するために前輪または後輪に電動モジュールを組み込むケースが増えており、排出ガス規制の強化に備えた将来性のある投資となっています。バッテリー価格の低下と政府のインセンティブが相まって、総所有コスト(TCO)の格差が縮小しており、これによりOEM各社は、主流の価格帯にわたってAWD搭載のBEVを発売するようになっています。燃料電池に関する取り組みは、新たな商業的可能性を示しています。BMWとトヨタが2028年の水素SUV開発で提携しているのは、長距離走行能力と電動AWDを組み合わせ、過酷な走行条件や寒冷地でのルートに対応することを目的としています。デュアルモーターアーキテクチャは、ソフトウェアによる収益化の道も切り開き、自動車メーカーがOTA(オーバー・ザ・エア)経由でパフォーマンスのアップグレードを提供することを可能にします。炭素排出量に対するペナルティにより内燃機関(ICE)のランニングコストが膨らむ市場では、こうした電動化システムがさらに勢いを増し、e-AWDがトラクション、効率性、および規制順守における新たな基準として位置づけられています。
地域別分析
北米は2025年、自動車用全輪駆動市場において42.80%のシェアを維持しました。これは、雪道や起伏のある地形、保険料率の優遇措置といった課題に直面するピックアップトラック、SUV、およびフリートセグメントからの堅調な需要によるものです。米国では、規制当局がAWDと義務付けられた安全技術を組み合わせることで、その普及が後押しされています。カナダでは、冬季のトラクションが基本的な要件とされているため、軽自動車におけるAWDの普及率が最も高くなっています。アジア太平洋地域はCAGR8.33%で、最も急速に成長している地域です。中国の自動車メーカーは、AWDを主流の輸出車種に搭載し、従来の2WD車よりも低価格で競合他社に勝り、コストパフォーマンスに優れたトラクションに対する世界の認識を一新しています。インドでは、同国初の量産型AWD EVである「マルティ・スズキe-ヴィタラ」が導入され、先進的な駆動系技術の普及が進んでいることが浮き彫りになっています。韓国では、現代自動車と起亜自動車のラインナップ全体でe-AWDの拡大が続いており、一方、日本ではハイブリッドAWDの伝統を活かし、世界の展開を進めています。欧州では、性能を維持しつつユーロ7排出ガス規制の目標を達成するための有力な手段として、電動化AWDが採用され、着実ではあるもの劇的ではない成長を見せています。同大陸のプレミアムブランドは、「一般安全規則II」に準拠したADASと統合された、きめ細かなトルクベクタリングによって差別化を図っています。南米とアフリカは現時点では市場規模が小さいもの、インフラの整備や輸入関税の引き下げによりAWDクロスオーバーの小売価格が低下していることを背景に、採用が拡大しつつあります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 世界のSUVおよびCUVの需要急増
- 電動化を背景としたデュアルモーター式e-AWDの普及
- 衝突回避および牽引安全に関する規制の強化
- プレミアムセグメントにおける、パフォーマンス重視のハンドリング志向への消費者のシフト
- 気候変動に伴う変動性の増大が、OEMによるAWDの標準化を促進しています
- OTA対応のソフトウェア式トルクベクタリングアーキテクチャ
- 市場抑制要因
- BOMコストの上昇および2WDと比較した際の燃料・エネルギー効率の低下
- 電子アクチュエータ向けの磁石および半導体の供給ボトルネック
- バッテリー式EVにおける航続距離の低下への懸念
- 自動運転における、効率を最適化したドライブトレインへの移行
- バリュー・サプライチェーン分析
- 技術展望
- 規制情勢
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 車両タイプ別
- 乗用車
- ハッチバックおよびセダン
- SUVおよびクロスオーバー
- 商用車
- 小型商用車
- 大型トラックおよびバス
- 乗用車
- 駆動方式別
- 内燃機関(ICE)
- ハイブリッド電気自動車(HEV)
- バッテリー式電気自動車(BEV)
- 燃料電池自動車(FCEV)
- システムタイプ別
- パートタイム/マニュアルAWD
- フルタイム/オートマチックAWD
- 電気式/e-AWD(デュアルモーター、クワッドモーター)
- アクティブ・トルクベクタリング式AWD
- コンポーネント別
- トランスファーケース
- ディファレンシャル(センター、フロント、リア)
- カップリングおよびクラッチパック
- プロペラシャフトおよびドライブシャフト
- 制御ユニットおよびソフトウェア
- 販売チャネル別
- OEM搭載
- アフターマーケット向け改造
- 地域別
- 北米
- 米国
- カナダ
- その他の北米諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 南アフリカ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- BorgWarner Inc.
- GKN Automotive(Melrose)
- ZF Friedrichshafen AG
- Magna International Inc.
- JTEKT Corporation
- Toyota Motor Corporation
- Nissan Motor Co. Ltd
- Continental AG
- Eaton Corporation PLC
- American Axle & Manufacturing
- Dana Inc.
- Haldex AB
- Hyundai Motor Company
- Audi AG
- BMW Group
- Mercedes-Benz Group AG
- Schaeffler AG
- Mahle GmbH
- Stellantis N.V.
第7章 市場機会と将来の展望



