


ガスタービン:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Gas Turbine - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 125 Pages
- 納期
- 2~3営業日
- 商品コード
- 2121648
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、ガスタービン市場の規模は、2025年の202億5,000万米ドル、2026年の211億1,000万米ドルから、2031年までに288億4,000万米ドルへと拡大すると予測されており、2026年から2031年までの年間平均成長率(CAGR)は6.44%となる見込みです。
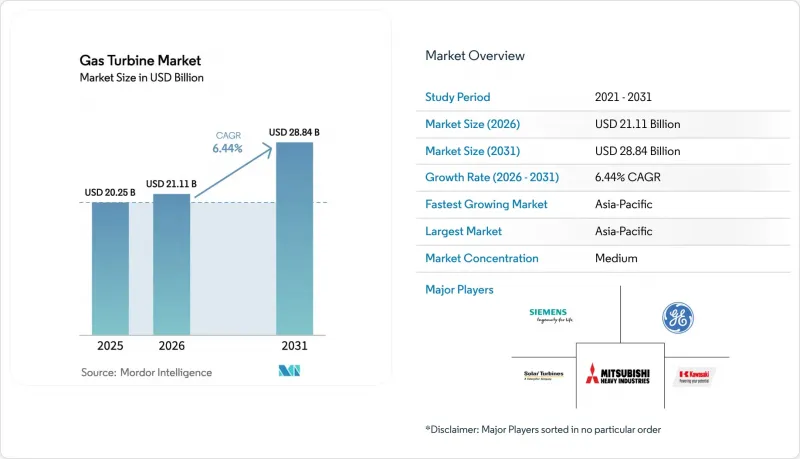
本レポートは、出力(30 MW未満、30~120 MW、120 MW以上)、運転サイクル(複合サイクル、単純/開放サイクル、コジェネレーション/CHP)、燃料タイプ別(天然ガス、液体燃料、その他の燃料種別)、エンドユーザー産業(電力、石油・ガス、その他のエンドユーザー産業)、および地域(北米、欧州、アジア太平洋、南米、中東・アフリカ)によって分類されています。
世界のガスタービン市場の動向と洞察
アジア太平洋地域における石炭からガスへの転換が、電力会社の受注を加速させています
石炭からガスへの大規模な転換が、タービンの調達を過去最高水準に押し上げています。マレーシアは2024年に1,400 MWの複合サイクル契約を締結し、ベトナムは2025年に2,700 MWを超えるLNG発電設備を稼働させました。中国は2025年、間欠的な再生可能エネルギーを補完するため、12GWの新規ガス発電容量を承認し、その受注の大部分を国内のOEMが獲得しました。タイは、30%の水素混合が可能な「水素対応」ユニットを規定した5,300MWの枠組み契約を締結しました。シンガポールは2025年に670MWの水素対応発電所を稼働させ、同国の脱炭素化への道を強化しました。
東南アジアのLNG連携島嶼送電網が、移動式航空機派生型発電機の需要を牽引
島嶼部の電力網では、高額な固定インフラを回避するため、移動式航空機派生型発電セットの導入が加速しています。バハマでは2024年、72時間以内の再配置条項に基づきリースされた4基のTM2,500ユニットを用いて、ハリケーン被害後の電力供給を復旧させました。インドネシアのPLNは2025年、点在する鉱業および農産物加工拠点向けに、同様のユニット20基を発注しました。プエルトリコやいくつかのカリブ海諸国は、レンタル、燃料物流、運用・保守(O&M)を単一の契約に統合した複数年リース・プールを採用し、所要期間を3年から1年未満に短縮しました。
ウクライナ戦争後のガス価格の変動がEUのプロジェクトを縮小させている
ガス価格の持続的な変動が、プロジェクトの採算性を損なっています。ドイツのRWEは2024年に1,800 MWのプロジェクトを延期し、イタリアのEnelは1 MWhあたり80ユーロを超える電力購入契約(PPA)を確保できなかったため、2025年に1,200 MWの発電所の建設を取りやめました。スペインは資金を蓄電池事業に振り向けた一方、英国では輸入量の増加に伴い、容量市場の清算価格が低下しました。
セグメント分析
30~120 MWの中規模タービンは、2031年までのCAGRが6.8%と最も高い成長率を記録しました。これは、数年を要する許認可手続きを回避できるモジュール型プロジェクトへの需要を反映したものです。120 MWを超えるタービンは、2025年の設置台数の58.3%を占めましたが、送電網への接続におけるボトルネックや環境審査が、新規受注の伸びを鈍らせています。30~120 MWクラスのガスタービン市場規模は、東南アジアにおける迅速な承認手続きに支えられ、2031年までに180億米ドルを超えると予想されています。フィリピンにおける100 MW未満の発電所に対する9ヶ月の許可期間といった規制上の迅速化措置が、この勢いを裏付けています。
プロジェクトスポンサーは、段階的な拡張に中規模のユニットを好んで採用しています。GEのLM6000は、12ヶ月の納期を掲げ、2024年に18件の受注を獲得しました。シーメンス・エナジーのSGT-400は、カリブ海地域の災害救援分野における非常用バックアップ電源として、引き続き主導的な地位を占めています。アジア太平洋地域では依然として大型発電所の開発が進んでいますが、開発業者は建設リスクを軽減し、資金調達のマイルストーンに合わせて、発電容量を複数の120 MWブロックに分割する傾向が強まっています。
2025年には、複合サイクル発電所がガスタービン市場シェアの74.9%を占め、2031年までCAGR7%で成長すると予測されています。事業者が63%の正味発電効率というベンチマークを追求する中、複合サイクル構成によるガスタービン市場の規模は、2026年から2031年の間に210億米ドル増加すると見込まれています。単純サイクル発電機は、ピーク電力供給や付帯サービス市場において依然として価値を維持していますが、バッテリーが周波数調整の収益を奪うにつれて、そのシェアは低下しています。
タービンと海水淡水化を組み合わせることで、中東における複合サイクルの経済性が強化されています。UAEの2,400MWのハッシヤン発電所は、発電と1日あたり1億2,000万ガロンの水生産を組み合わせ、単独の逆浸透法と比較して水コストを半減させています。アジア開発銀行(ADB)などの優遇融資機関は現在、2億米ドルを超えるガス火力発電向け融資の審査基準としてISO 50001認証を採用しており、これにより高効率設計の標準化がさらに進んでいます。
地域別分析
アジア太平洋地域は2025年に世界全体の売上高の59.5%を占め、2031年までCAGR7.3%で拡大する見込みであり、ガスタービン市場における主導的地位を確固たるものとしています。中国は2025年に12 GWの新規ガス発電容量を承認し、その受注の70%を現地OEMが獲得しました。インドは2030年までに25 GWの増設を計画しており、高付加価値部品の現地生産を行う合弁事業を奨励しています。東南アジア全域で合計14 GWに及ぶLNG発電用パイプラインが、多国間融資の支援を受けて2028年までに着工される見込みです。
北米市場の成長は、データセンターのバックアップ電源、LNG輸出に伴うコジェネレーション、および水素発電のパイロット事業に焦点が当てられています。米国は2024年に4.8 GWを増設し、メキシコは2025年に2.4 GWの複合サイクル発電契約を締結しました。カナダの「LNGカナダ」プロジェクトでは、液化工程にGE製のタービン1.2 GWが採用されており、エネルギー輸出におけるガス発電の役割が浮き彫りになっています。2025年からのEPA(米国環境保護庁)による排出基準の厳格化により、選択的触媒還元(SCR)システムの導入が義務付けられ、資本コストが8%上昇しています。欧州では、ガス価格の変動やESG融資の制限が逆風となっています。ドイツとスペインは2024年に複合サイクル発電プロジェクトを延期した一方、英国は脱炭素化目標を達成するため、水素対応ユニットを選択しました。南欧諸国では蓄電池の認可が加速し、ガスピーク発電所の見通しが後退しています。
中東・アフリカ市場は、石油化学コジェネレーションおよび「水・電力複合」プロジェクトによって牽引されています。サウジアラビアは2024年に3.8 GWを稼働させ、エジプトは2024年にアフリカ最大となる4.8 GWの単一タービン発注を行いました。南アフリカは、アフリカ開発銀行の支援を受け、石炭依存度の高い電力系統を安定化させるため、航空機派生型ピーカー発電の試験運用を行っています。南米は2025年に売上高の5%を占め、水力発電の変動を補うためにタービンを活用しています。ブラジルとチリでは、再生可能エネルギーの統合ロードマップに沿ってピーク発電設備が導入されています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3か月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 東南アジアのLNG関連島嶼送電網が、航空機用エンジンをベースとした発電機の需要を牽引しています
- 中東における石油化学コジェネレーション施設の建設拡大
- カリブ海地域において、災害救援向けの航空転用型(エアロデリバティブ)発電設備のリース需要が急増
- 市場抑制要因
- ウクライナ戦争後のガス価格の変動がEUのプロジェクトを抑制
- ピーク対応用タービンに取って代わるユーティリティ規模の蓄電池(米国/オーストラリア)
- EUタクソノミーに基づくESG主導の資金調達制限
- 大型フレーム用高温ガス経路部品の超合金サプライチェーンにおける供給不足
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 出力別
- 30 MW未満
- 30~120 MW
- 120 MW以上
- 運転サイクル別
- 複合サイクル
- シンプル/オープンサイクル
- コジェネレーション/CHP
- 燃料タイプ別
- 天然ガス
- 液体燃料(ディーゼル/灯油/LPG)
- その他の燃料種別(水素、バイオガス)
- エンドユーザー産業別
- 電力
- 石油・ガス
- その他のエンドユーザー産業(産業用、船舶用)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- エジプト
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向(M&A、提携、PPA)
- 市場シェア分析(主要企業の市場順位・シェア)
- 企業プロファイル
- General Electric Company
- Siemens Energy AG
- Mitsubishi Heavy Industries Ltd.
- Kawasaki Heavy Industries Ltd.
- Ansaldo Energia SpA
- MAN Energy Solutions SE
- Wartsila Oyj Abp
- Rolls-Royce Holdings plc
- Solar Turbines Incorporated
- Capstone Green Energy Corporation
- Doosan Skoda Power
- IHI Corporation
- Bharat Heavy Electricals Limited
- Harbin Electric Co. Ltd.
- Shanghai Electric Group Co. Ltd.
- OPRA Turbines BV
- Baker Hughes Company
- Vericor Power Systems LLC
- Zorya-Mashproekt
- Nanjing Turbine & Electric Machinery Group
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 125 Pages
- 納期
- 2~3営業日


