


農業用界面活性剤:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Agricultural Surfactants - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2121646
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、農業用界面活性剤の市場規模は、2025年の22億6,000万米ドルから2026年には24億米ドルへと拡大し、2026年から2031年にかけてCAGR6.90%で推移し、2031年までに33億5,000万米ドルに達すると予測されています。
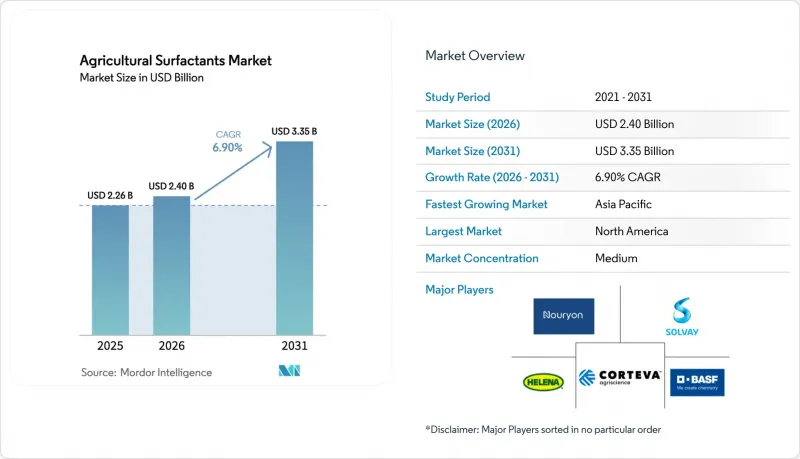
本レポートは、製品タイプ(アニオン系など)、用途(殺虫剤など)、基材(合成系およびバイオベース)、作物用途(作物ベースなど)、形態(液体および粉末/顆粒)、機能(湿潤剤など)、および地域(北米、欧州、アジア太平洋、その他)別に分類されています。市場予測は金額(米ドル)で示されています。
世界の農業用界面活性剤市場の動向と洞察
農薬需要の高まりが作物収量を押し上げる
気候変動や害虫の耐性化により、各シーズンに複数回の散布が必要となっており、その結果、1ヘクタールあたりの界面活性剤使用量が増加しています。ブラジルでは2024年8月に100種類の新しい作物保護製品が承認され、これにより大豆およびトウモロコシ用助剤の需要が押し上げられると予想されます。インドでは2024年に農薬の売上が大幅に増加しましたが、硬水への浸透が課題であることから、界面活性剤の伸びが有効成分を上回りました。中国では2025年、米や小麦の労働力不足を背景に除草剤の売上が伸び、葉面への付着に助剤を必要とする化学的雑草防除への需要が高まりました。表面張力が30ダイン/cm未満を必要とする発芽後除草剤の需要急増により、小規模農家では非イオン性および油性系の化学物質が好まれています。
精密農業の導入により界面活性剤の使用が増加
可変散布量式噴霧機は現在、樹冠密度、土壌水分、風速に応じて助剤の投与量を調整しています。2024年には北米の農場での普及率が上昇し、2024年11月にコルテバ社が披露したアルゴリズムは、個別に最適化された界面活性剤ブレンドを推奨しており、これにより総散布量を20%削減し、機器の稼働時間を延長しています。欧州のドリフト低減規制により、液滴サイズを狭い範囲内に維持するノズル技術や助剤製剤への投資が加速しています。オーストラリアの穀物地帯では、GPSブームとインライン式界面活性剤注入装置を連携させ、シーズンあたりの助剤の無駄を15%削減しています。
バイオ由来原料の高い生産コスト
発酵由来の脂肪アルコールは、石油系原料に比べてコストを最大40%押し上げています。インドネシアが輸出規制を強化したことを受け、2025年初頭にパーム油価格が22%上昇し、非イオン性原料のコストを押し上げました。2024年から2025年にかけてエチレンオキシドの価格が30~35%変動したことで、長期契約を持たない小規模な製剤メーカーは苦境に立たされ、統合型大手企業に対する競合力が損なわれました。パーム油や大豆油の価格急騰はバリューチェーン全体に波及し、バイオ系界面活性剤の中間体の契約価格を1四半期のうちに2桁の割合で押し上げました。垂直統合を行っていない配合メーカーは、この価格変動を吸収するか、生産者に転嫁するしかありませんが、後者の戦略は価格に敏感な農作物の需要を蝕むことになります。
セグメント分析
2025年には、非イオン性化合物が41%のシェアを占めました。これは、幅広い相溶性と硬水への耐性が評価されたためです。発芽後除草剤にはより深いクチクラへの浸透が求められるため、油系代替品の市場はCAGR13.2%で拡大しています。ノニルフェノールエトキシレートの規制による段階的廃止により、1億8,000万~2億2,000万米ドル規模の代替需要が生まれています。BASF社の「Sokalan CP 301」のようなバイオ由来の非イオン性界面活性剤は、再生可能原料への転換を牽引しています。
農業用界面活性剤市場は、シーズン初期の寒波においても合成品の堅牢性が強みとなっており、一方、ハイブリッドブレンドはコストと持続可能性のバランスを図っています。両性およびカチオン性製品は依然としてニッチな位置づけですが、水生雑草対策プログラムやpH緩衝タンクミックスにより成長を続けています。クラリアント社の水和剤用「ディスパソゲンTP 100 T」などの分散剤分野では革新が続いており、この成熟したセグメントにおける継続的な革新が強調されています。一方、アシュランド社の2024年9月に商品化された超湿潤剤「イージーウェット300 n」は、精密散布における低表面張力用途をターゲットとしています。
2025年には、除草剤用途が界面活性剤消費量の46%を占め、これは列作農業におけるグリホサート、グルホシネート、およびディカンバのプログラムが主流であることを反映しています。殺菌剤用補助剤は、高付加価値作物の生育後期における病害圧の高まりや、微生物の生存性を維持するために非イオン性で低毒性の補助剤を必要とする生物学的殺菌剤の普及に牽引され、CAGR 12.4%で成長しています。殺虫剤用補助剤は、アジア太平洋地域の綿花および水稲栽培において需要が拡大しており、これは総合的病害虫管理(IPM)により散布被覆率の向上が求められているためです。
BASFが2024年10月にAgroSpheres社と締結した生物性殺虫剤の送達プラットフォームに関する提携は、生物学的作物保護分野における界面活性剤の適合性の戦略的重要性を示しており、このセグメントは2030年までに世界規模で120億米ドルに達すると予測されています。トリアゾール系およびストロビルリン系殺菌剤との適合性が製品設計を左右しており、ヌーリヨンの「Adsee Flex 960」がその好例です。ドローン散布機の普及により、全身性除草剤の需要が高まり、浸透促進剤への需要も強まっています。また、タンク混合の簡便さから、湿潤、浸透、ドリフト抑制の機能を兼ね備えた多目的製剤の開発も進んでいます。
地域別分析
2025年には北米が38%のシェアを占め、市場をリードしました。大規模な列作農業では、樹冠マップに合わせて助剤の投与量を調整する精密散布機が導入されており、これにより水使用量を最大30%削減しています。米国環境保護庁(EPA)の「農薬登録改善法」による規制の影響により、従来の界面活性剤の再配合が迫られています。メキシコの農業部門では、アボカドやベリー類の生産において界面活性剤の使用が拡大しており、これらの輸出市場では、厳格な残留基準値を満たす残留物のない農産物が求められています。
アジア太平洋地域は、CAGR11.5%で最も急速な拡大を見せています。インドの硬水条件や中国の労働力不足により、助剤の需要が高まっており、ドローンによる散布プログラムにより、積載量が75%削減されています。中国では、2024年に空中散布に関する規制承認手続きが簡素化されたことを受け、ドローン散布用の超高濃度製剤が急速に普及しています。熱帯地域では、湿度に起因する植物毒性によりナノエマルジョンの導入は遅れていますが、その一方で、米や大豆に適した水分応答性ブレンドの開発が加速しています。
欧州では、生分解性資材を奨励するREACH規制や炭素税を指針として進展が見られます。ドイツ、フランス、英国が、ドリフト抑制技術への投資を主導しています。南米では、ブラジルが作物保護剤の登録を増やし、拡大する大豆作付面積において全身性除草剤の普及を推進しているため、市場が成長しています。アフリカおよび中東の成長は、農業の集約化と精密灌漑によって支えられています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 作物の収量向上に向けた農薬需要の高まり
- 精密農業の導入により、界面活性剤の使用量が増加しています
- 持続可能な界面活性剤およびバイオ由来の界面活性剤への注目が高まっています
- 超低用量を実現するナノ界面活性剤の革新
- 生物学的作物保護の適合性要件
- ドローン散布用の超高濃度製剤
- 市場抑制要因
- バイオ由来原料の高い生産コスト
- 化学物質残留物に対する厳しい規制
- 特殊エトキシレート原料の供給変動
- 湿潤熱帯地域におけるナノ製剤の植物毒性に関する懸念
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- アニオン系
- 非イオン性
- カチオン系
- 両性
- 油性界面活性剤
- 用途別
- 除草剤
- 殺虫剤
- 殺菌剤
- その他の用途
- 基材別
- 合成
- バイオベース
- 作物への適用別
- 作物別
- 穀物・穀類
- 油糧種子
- 果物・野菜
- 非作物系
- 芝生および観賞用草
- その他の作物用途
- 作物別
- フォーム別
- リキッド
- 粉末/粒状
- 機能別
- 湿潤剤
- 分散剤
- 浸透剤/助剤
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米諸国
- 欧州
- ドイツ
- 英国
- フランス
- スペイン
- イタリア
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Corteva Agriscience
- BASF SE
- RAG-Stiftung
- Croda International Plc
- Solvay SA
- Nouryon
- Clariant International Ltd.
- Wilbur-Ellis Company LLC
- Nufarm
- Kao Corporation
- Lamberti S.p.A.
- Brandt, Inc.
- GarrCo Products, Inc.
- Bionema
- Innospec Inc.
- Stepan Company
- Loveland Products, Inc.(Nutrien)
- Norac Concepts Inc.
- Marubeni Corporation
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日