


高度薬物送達システム:市場シェア分析、産業動向・統計データ、成長予測(2026年~2031年)
Advanced Drug Delivery Systems - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日
- 商品コード
- 2121575
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年の高度薬物送達システムの市場規模は2,957億1,000万米ドルと推定されており、2025年の2,816億8,000万米ドルから拡大し、2031年には3,770億2,000万米ドルに達すると予測されています。
2026年から2031年にかけてのCAGRは4.98%となる見込みです。
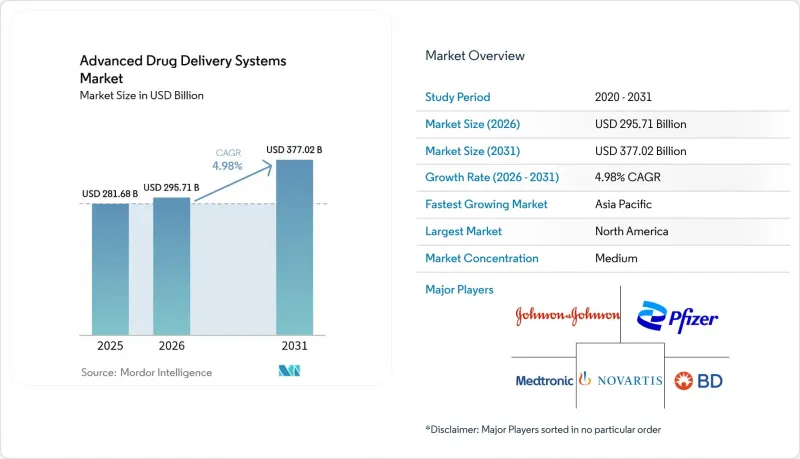
当レポートは、種類(経口薬物送達システム、注入薬物送達システムなど)、用途(循環器、腫瘍など)、技術プラットフォーム(プロドラッグ・刺激応答型、脂質系ナノキャリアなど)、エンドユーザー(病院・診療所、在宅医療・自己投与など)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の高度薬物送達システム市場の動向と洞察
バイオ医薬品のパイプライン拡大
バイオロジクスのパイプラインが拡大するにつれ、タンパク質、抗体、および核酸療法には、脆弱な構造を保護し、複雑な組織を標的とするキャリアが必要となるため、送達に対する需要が再構築されつつあります。ファイザーがバル=イラン大学と提携して進めているDNAナノロボット開発は、バイオロジクスの有効成分と精密なキャリアを融合させようとする動きを如実に示しています。腫瘍学プログラムはこの必要性を浮き彫りにしています。現在、進行中のがん臨床試験の60%以上をバイオ医薬品が占めており、有効性を損なうことなく血管や細胞の障壁を乗り越える送達システムの設計が求められています。ジョンソン・エンド・ジョンソンの「AKEEGA」デュアルアクション錠のような複合製剤は、2つの異なる作用機序を1つの送達形態に統合することで、BRCA変異を有する前立腺がんの疾患進行をほぼ半減させることができることを示しています。
ナノキャリア設計における画期的な進展
最近のナノキャリア設計における成果により、細胞内取り込み、免疫回避性、および有効成分の収容能力が向上しています。キューボソーム製剤は、細胞膜と直接融合することで、従来のリポソームに比べて最大8倍の細胞内取り込み率を実現しています。ガングリオシドを基盤とする脂質ナノ粒子は、PEGを除去しつつステルス性を維持しており、偽陽性の免疫原性に関する懸念に対処しています。現在、人工知能(AI)を用いたスクリーニングにより、数千万ものイオン化可能な脂質候補をインシリコで評価できるようになり、創薬サイクルが短縮されるとともに、mRNA治療薬に最適化された送達ベクターが得られています。オレゴン州立大学の肺標的型ナノ粒子は、これらの利点を嚢胞性線維症の遺伝子治療試験へと拡大しています。
ロット間のばらつきとリコール
FDAの2025年版均一性に関するガイダンスは、製造業者に対し、リアルタイム分析と連続製造の導入を迫っています。脂質ナノ粒子の粒子径にわずかな変動が生じるだけでも、生体内分布や有効性が変化し、企業は多額の費用を要するリコールのリスクにさらされることになります。連続製造はより厳格な管理を約束しますが、多額の設備投資と広範なバリデーションを必要とするため、中小企業の負担となっています。
セグメント分析
経口製剤は、慣れ親しんだ投与方法と効率的な製造に支えられ、2025年の高度薬物送達システム市場において44.71%の売上シェアを維持しました。マイクロニードルパッチや浸透促進剤により、注射なしで生物学的製剤を投与できるようになったことから、経皮吸収プラットフォームはCAGR7.12%でシェアを伸ばしています。経口製品むけ高度薬物送達システムの市場規模は着実に拡大すると予測されていますが、腸内で分解される分子を注射剤や吸入剤が取り込むにつれて、そのシェアは低下する可能性があります。現在パイロット生産段階にある3Dプリント多層錠は、精密投与をサポートするために経口システムがどのように進化していくかを示しています。一方、経皮吸収型候補製品では、挿入後に溶解する生分解性マイクロニードルが活用されており、鋭利な廃棄物の処理が不要となります。製薬各社は、月1回または四半期ごとの交換サイクルを可能にする長時間作用型の経皮吸収型避妊薬やホルモン療法に研究開発予算を割り当てており、これにより服薬順守率が向上し、通院回数が減少することが期待されています。
この変化を牽引しているのは、患者の受容性です。調査によると、同等の有効性が保証される場合、成人の70%以上がパッチによる投与を好むことが示されています。また、多くの添加剤がすでにGRAS(一般に安全と認められる)のステータスを有しているため、製薬企業は経皮製剤における製品ライン拡張戦略における規制上の負担が軽い点も評価しています。しかし、さまざまな肌種類において一貫した薬物放出量を達成することは、依然として技術的な障壁となっています。皮膚科の専門家との連携により、製剤のレオロジー特性や裏地層の設計を改良し、これらの課題を軽減することを目指しています。
2025年の売上高のうち、29.83%を腫瘍治療薬が占めており、これは複雑な有効成分の積載要件や、標的指向型キャリアに対する支払い意欲を反映しています。CAR-T、ADC、放射性リガンドのパイプラインが商業化されるにつれ、腫瘍分野における高度薬物送達システムの市場規模は引き続き支配的な地位を維持する見込みです。ジョンソン・エンド・ジョンソンのTAR-200膀胱内投与システムは、膀胱がんにおいて82.4%の完全奏効を達成し、標的部位への局所投与の潜在的可能性を浮き彫りにしました。一方、眼科分野では、ビマトプロストの房内リングや抗VEGFリザーバーなどの徐放性インプラントを背景に、最も急速な成長を見せています。これらのデバイスは、注射頻度を月1回から年2回に減らし、診療所の負担を軽減しています。
また、長時間作用型の眼内挿入剤は、専門医へのアクセスが限られている地域において、慢性緑内障の治療範囲を拡大しています。心血管領域では、抗増殖剤を溶出する生分解性ポリマーステントが採用されており、代謝性疾患の分野では、週1回の注入GLP-1アナログが開発を進めています。中枢神経系の適応症では、血液脳関門という障壁に直面しているため、集束超音波で活性化されるキャリアや、全身循環を迂回する経鼻投与経路に関する調査が進められています。
地域別分析
北米は、成熟した償還制度、豊富なベンチャー資金、そして革新的な製造経路に対するFDAの支援に支えられ、2025年も売上高シェアの37.05%を維持しました。また、この地域には、検証済みのクリーンルーム施設内で脂質ナノ粒子の生産をスケールアップできる大手受託製造企業が拠点を置いています。ジョンソン・エンド・ジョンソンは、メディカルテクノロジー部門において先進的な送達技術に15億6,000万米ドルを割り当て、パイプラインの持続的な処理能力を確保しています。ノバルティスは、標的前立腺がん治療を支援するため、インディアナポリスに放射性リガンド製造施設を開設し、複雑なキャリア形式に対する自信を示しています。
CAGR8.02%で拡大しているアジア太平洋は、低い製造コストと手厚い政府の支援策を活かしつつあります。中国は公的資金をナノテクノロジー・ハブに投入しており、一方、韓国の半導体技術はスマートインプラントの生産を加速させています。インドの製薬基盤は、「メイク・イン・インド」の補助金制度を活用し、無菌脂質ナノ粒子生産ラインに対応できるようアップグレードが進められています。ASEAN全域の規制当局はICHガイドラインへの準拠をさらに進めており、複数国での承認手続きが円滑化されています。
欧州は、厳格な安全基準と環境に配慮した製造を優先する姿勢を通じて、依然として大きな影響力を維持しています。EMA(欧州医薬品庁)のナノ毒性学に関するガイダンスは世界の基準となり、開発者に対し生分解性添加剤の採用を促しています。ドイツの精密工学企業はインプラントハウジング用のマイクロ成形装置を供給しており、スイスのバイオテクノロジークラスターは抗体薬物複合体(ADC)の送達技術を推進しています。ブレグジット後、英国は米国のファストトラックプログラムに遅れを取らないよう、承認プロセスの迅速化策を実施しています。
その他の特典:
- Excel形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 分析の前提条件と市場の定義
- 分析範囲
第2章 分析手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 生物製剤のパイプラインの拡大
- ナノキャリア設計における画期的な進展
- 慢性疾患の有病率と服薬遵守への注目
- 「プラットフォーム」型DDSスタートアップへのベンチャー資金調達
- デジタルセラピューティクス向けマイクロリザーバーインプラント
- 3Dプリントによる個別化製剤
- 市場抑制要因
- ロット間の不均一性とリコール
- 厳格なCMCおよび複合製品に関する規制
- 生物学的製剤のDDSにおけるコールドチェーンコストの高騰
- ナノキャリアの環境毒性に関する懸念
- バリューチェーン・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模・成長率の予測
- 種類別
- 経口薬物送達システム
- 注入薬物送達システム
- 吸入/経肺薬物送達システム
- 経皮薬物送達システム
- 粘膜透過型薬物送達システム
- 担体式薬物送達システム
- その他の種類
- 用途別
- 腫瘍
- 循環器
- 代謝疾患(糖尿病、肥満)
- 中枢神経系疾患
- 感染症
- 眼科
- 泌尿器科、ウィメンズヘルス
- その他
- 技術プラットフォーム別
- プロドラッグ・刺激応答型
- 脂質系ナノキャリア(リポソーム、LNP、SLN)
- 高分子ナノキャリア(PLGA、PEG、ミセル)
- 標的リガンド結合型
- スマートインプラント・電気応答型
- 3Dプリント・マイクロニードル
- その他
- エンドユーザー別
- 病院・クリニック
- 在宅医療・自己投与
- 専門医療・外来診療センター
- CRO/CDMO、学術・研究機関
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Becton, Dickinson and Company
- Johnson & Johnson(Janssen & Ethicon)
- Pfizer Inc.
- Novartis AG
- Medtronic Plc
- Abbott Laboratories
- Baxter International
- Bayer AG
- Boston Scientific Corp.
- Kindeva Drug Delivery
- Ypsomed AG
- AbbVie Inc.
- AstraZeneca Plc
- Gerresheimer AG
- Catalent Inc.
- West Pharmaceutical Services
- SHL Medical
- Insulet Corporation
- Nemera
- Elcam Medical
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日


