


自動車用ガラス:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Automotive Glass - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2121462
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
自動車用ガラス市場の規模は、2025年の223億5,000万米ドルから2026年には234億9,000万米ドルへと拡大し、2026年から2031年にかけてCAGR5.1%で推移し、2031年までに301億3,000万米ドルに達すると予測されています。
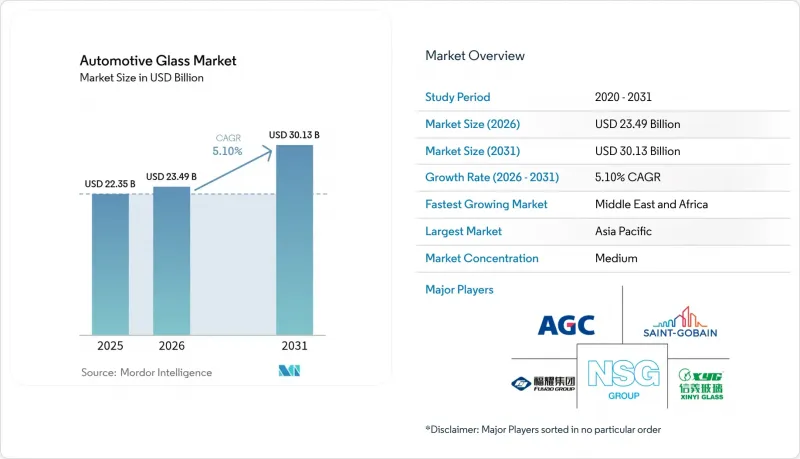
本レポートは、ガラスの種類(通常ガラスおよびスマートガラス)、用途(フロントガラス、サンルーフなど)、車種(乗用車など)、駆動方式(内燃機関、バッテリー式電気自動車(BEV)など)、販売チャネル(OEMおよびアフターマーケット)、および地域別に分類されています。市場規模および予測は、金額(米ドル)ベースで提示されています。
世界の自動車用ガラス市場の動向と洞察
EVプラットフォームにおけるパノラマガラスへの移行
電気自動車メーカー各社は、車内の雰囲気とブランドアイデンティティを高めるため、より大きなルーフガラスを採用しています。テスラの「サイバートラック」やメルセデス・ベンツのコンセプトカー「ビジョンV」には、着色レベルを調節できるエレクトロクロミックルーフが組み込まれており、車内の温度を最大18°F低下させ、空調システムの負荷を軽減します。1台あたりのガラス面積は急増すると予測されており、これに伴いサプライヤー各社は、ワイドフォーマット曲げ加工、Low-Eコーティング、および赤外線吸収中間膜への投資を進めています。このプレミアム仕様は、生産コストの低下に伴い中価格帯のEVにも普及すると見込まれており、自動車用ガラス市場の持続的な成長を支えるものと期待されます。
CO2排出目標達成に向けたOEMによる軽量合わせガラスの需要
欧州の規制では、2030年までに車両群平均のCO2排出量を100 g/kmとする目標が設定されており、自動車メーカーは1キログラム単位での軽量化を迫られています。2017年型フォードGTに関するEPAの調査によると、合わせガラスが質量の30%削減に大きく寄与したことが示されています。イオノプラスト中間膜を使用した薄型合わせガラスは、耐衝撃性能を損なうことなく、最大30%の軽量化を実現しています。AGCとサンゴバンは、軽量化と防音性能を両立させた1.6mmのフロントガラス構造を商品化しており、自動車用ガラス市場の長期的な見通しをさらに強固なものにしています。
特殊中間膜(PVB、アイオノプラスト)のサプライチェーン逼迫
クラレのPVB生産能力拡大は、防音用およびHUD用フィルムに対する需要の伸びに追いついておらず、リードタイムが長期化し、割当プログラムの実施を余儀なくされています。欧州の合わせガラスメーカーからは、スポットでの供給不足が報告されており、アフターマーケットの注文よりもOEM生産を優先せざるを得ない状況です。実験段階にあるバイオベースの中間膜は、53.1%という有望な機械的性能の向上を示していますが、量産化までにはまだ数年を要します。新工場が稼働するまでの間、短期的な供給逼迫が自動車用ガラス市場の成長を鈍化させる可能性があります。
セグメント分析
2025年、通常のガラスは、コスト効率の良さや確立された生産設備のおかげで、自動車用ガラス市場シェアの82.05%を占めました。合わせガラスは、衝撃を受けても破片が飛び散らないため、世界の安全基準を満たしており、強化ガラスに対してシェアを伸ばしています。このシフトにより、特殊中間膜の供給は逼迫していますが、OEM各社がより薄く軽量な構造を求める中、ラミネートメーカーはより高い付加価値を獲得できる立場にあります。スマートガラスは、現時点ではごく一部に過ぎませんが、CAGR 12.1%を記録し、高級車やハイエンドEVのニッチ市場を切り拓くと予測されています。
エレクトロクロミックルーフは初期導入段階で主流となっており、メルセデス・ベンツの「Vision V」プロトタイプに見られるように、浮遊粒子デバイス(SPD)はより高速な切り替えと耐久性を実現しています。ポリマー分散型液晶(PDLC)ウィンドウはプライバシーパーティションをターゲットとしていますが、サーモクロミックフィルムは依然として商用化前の段階にあります。規模の経済が向上するにつれ、スマートガラスはフラッグシップモデルを超えて普及し、自動車用ガラス市場を後押しすることになるでしょう。
2025年時点で、フロントガラスは自動車用ガラス市場規模の44.15%を占めており、これは装備義務化やADASセンサーの搭載増加に支えられています。複雑化により単価が上昇しているため、サプライヤーとOEMによる共同開発サイクルが強化されています。一方、SUVにおいてパノラマビューのための大きな開口部が標準化されるにつれ、サンルーフはCAGR9.6%で最も急速に成長している用途となっています。
バックライトについては、防音用合わせガラスによる需要が緩やかに拡大していますが、保証上の問題がそのペースを鈍らせています。サイドライトは、特に欧州や日本における乗員放出防止法への対応のため、合わせガラス構造への移行が進んでいます。バックミラーやクォーターウィンドウには、エレクトロクロミック式防眩コーティングが採用されており、広い面積を必要とせずに機能性を高めています。こうした用途構成全体が、自動車用ガラス市場の着実な拡大を支えています。
地域別分析
アジア太平洋地域は、中国の膨大な生産量と国内での急速な普及を背景に、2025年には売上高の48.75%を占め、自動車用ガラス市場を牽引しました。政府のインセンティブにより工場はほぼフル稼働を維持しており、インドの生産量の増加が新たな需要の柱となっています。上海で開催されたカンファレンスでは、スマートガラス、LiDAR透過性、AR-HUDの統合が注目され、継続的なイノベーションが示されました。日本と韓国は、プレミアムOEM向けに高度な合わせガラスやコーティング製品を供給しており、自動車用ガラス市場全体の一部として、高利益率のニッチ市場を維持しています。
各メーカーは、中国からの輸入による利益率の圧迫に対抗するため、スマートガラスやサステナビリティプログラムへの転換を図っています。AGCとサンゴバンが共同で開発した「Volta」炉は、CO2排出強度を大幅に削減するための戦略的な動きを示しています。一方、北米はSUVへの需要により、依然として大きな影響力を維持しています。米国ではアフターマーケットが活況を呈しており、「Auto Glass Now」などのブランドが全国的な事業展開を拡大し、交換用ガラスの売上を獲得しています。
中東およびアフリカは、2031年までCAGR6.8%で、最も急速な成長が見込まれています。サウジアラビアのシリカが豊富な鉱床は、供給の現地化を目的としたフロートガラスへの投資を誘致しています。産業多角化という広範な政策に沿った補助金制度が自動車部品の生産を促進しており、自動車用ガラス市場における同地域のシェア拡大につながっています。南米の展望は主にブラジルの組立台数に左右される一方、アフリカの成長は南アフリカの比較的成熟したセクターが中心となっています。近隣生産戦略により、グローバルサプライヤーは、こうした多様な地域において、輸送コストとジャスト・イン・タイムの需要のバランスを取ることが可能になっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- EVプラットフォームにおけるパノラマガラスへの移行
- CO2排出目標達成に向けた軽量合わせガラスのOEM需要
- SUVにおけるサンルーフの急速な普及
- 規制に基づくサイドウィンドウの安全ガラス義務化
- 高級車メーカーによるHUD対応フロントガラスの後付け導入の拡大
- ADAS機能のための組み込みセンサーの統合
- 市場抑制要因
- 特殊中間膜(PVB、イオノプラスト)のサプライチェーン逼迫
- EU市場に溢れかえる中国のフロートガラス生産過剰による利益率の低下
- SUVに搭載される音響ラミネート式バックライトに関連する高額な保証費用
- 成熟したアフターマーケットチャネルにおける買い替えサイクルの長期化
- バリューチェーン分析
- ポーターのファイブフォース
- OEM対アフターマーケットの動向分析
第5章 市場規模と成長予測
- ガラスタイプ別
- 通常ガラス
- 合わせガラス
- 強化ガラス
- スマートガラス
- エレクトロクロミック
- 浮遊粒子デバイス(SPD)
- 高分子分散型液晶(PDLC)
- 熱変色性
- 通常ガラス
- 用途別
- フロントガラス
- バックライト(リアウィンドウ)
- サイドライト(サイドウィンドウ)
- サンルーフ
- バックミラーおよびサイドミラー
- その他のガラス(クォーター&ベント)
- 車両タイプ別
- 乗用車
- ハッチバック
- セダン
- SUVおよびクロスオーバー
- 高級車・スポーツカー
- 小型商用車
- 中型・大型商用車
- 乗用車
- 推進力別
- 内燃機関(ICE)
- バッテリー式電気自動車(BEV)
- ハイブリッド電気自動車(HEV/PHEV)
- 燃料電池自動車(FCEV)
- 販売チャネル別
- OEM
- アフターマーケット
- 地域別
- 北米
- 米国
- カナダ
- その他の北米諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- スペイン
- イタリア
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- ニュージーランド
- その他のアジア太平洋諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- AGC Inc.(Asahi Glass)
- Saint-Gobain S.A.
- Nippon Sheet Glass Co. Ltd.
- Fuyao Glass Industry Group Co. Ltd.
- Xinyi Glass Holdings Ltd.
- Guardian Automotive(Koch Industries)
- Webasto SE
- Carlex Glass America LLC
- Magna International Inc.
- Vitro Automotive
- Corning Incorporated
- Sisecam Automotive
- Shanghai Yaohua Pilkington Glass
- Gentex Corporation
- AGP Group
第7章 市場機会と将来の展望



