


コンポジットリペア:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Composite Repair - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2121420
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、コンポジットリペア市場規模は、2025年に153億4,000万米ドル、2026年に163億9,000万米ドルとなり、2031年までに228億2,000万米ドルに達すると予測されており、2026年から2031年にかけてCAGR 6.85%で成長すると見込まれています。
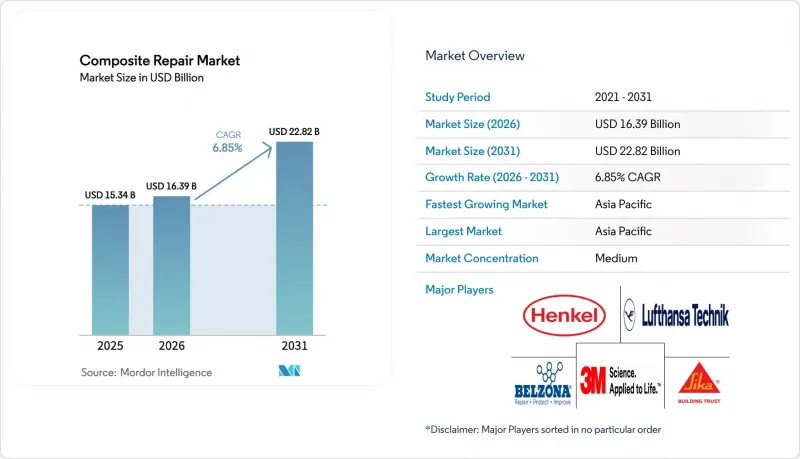
本レポートは、材料タイプ(炭素繊維強化ポリマー、ガラス繊維強化ポリマーなど)、製品タイプ(構造用、半構造用、外観用)、補修プロセス(ハンドレイアップ、真空インフュージョンなど)、エンドユーザー産業(航空宇宙・防衛、風力発電、自動車など)、地域(アジア太平洋、北米、欧州、南米、中東・アフリカ)ごとに分類されています。
世界のコンポジットリペア市場の動向と洞察
老朽化した資産の寿命延長プログラムへの投資が急増
交換までのリードタイムが2年を超え、規制上のハードルが厳しくなる中、事業者は新規建設から寿命延長プロジェクトへと資本を振り向けています。米国エネルギー省は2025年、原子力発電所の冷却水配管に対する複合材ラッピングに12億米ドルを割り当て、原子炉の停止なしにアップグレードを可能にしました。1980年代に稼働を開始したメキシコ湾の石油プラットフォームでは、現在、ガラス繊維によるオーバーラップが採用されており、鋼材による交換コストの3分の1で、ライザーの寿命を最大20年延長しています。TDウィリアムソン社は、2024年に複合材部門を拡大した後、シェブロン社・シェル社から、海底パイプラインに関する複数年の契約を獲得しました。欧州でも同様の動向が見られます。北海の事業者は2025年、複合材による健全性維持への支出を2倍の8億ユーロに増やしました。これは、コンポジットリペアがキャッシュフローを維持しつつ、新規建設の承認に伴う環境審査を先送りできることを示す証拠です。
金属部品の交換と比較した現場でのコンポジットリペアのコスト面での利点
現場での修理の経済性においては、複合材料が圧倒的な優位性を示しています。ルフトハンザ・テクニク社の試算によると、ボーイング777の複合材料製ラドームを機体に取り付けたまま修理する場合、48時間で3万5,000米ドルの費用がかかります。一方、交換の場合は12万米ドルの費用に加え、航空機が7日間運航停止となり、20万米ドルの収益損失が発生します。風力発電所の運営事業者も同様のコスト削減効果を指摘しています。90メートルのブレードを現場で修理する場合の費用は8万米ドルですが、整備工場での作業の場合は25万米ドルかかり、さらに2週間の発電損失が生じます。HAECO社の移動式修理ユニットは、2025年にアジア太平洋地域の空港において、ナローボディ機のターンアラウンド時間を5日間から18時間に短縮しました。これは、時間的価値によるメリットが直接的なコスト削減効果をいかに増幅させるかを示しています。
自己修復型複合材積層板の登場
自己修復型樹脂システムは、研究室から限定的な商業試験の段階へと移行しつつあります。オークリッジ国立研究所は2025年、自動車部品メーカーに対し熱可塑性樹脂の自己修復システムのライセンシングを行い、これによりEVバッテリー筐体の微細なひび割れを自己修復できるようになりました。これにより、5年以内に外観修復の作業量が最大20%削減されると予測されています。CompPair HealTech社は2024年に1,200万ユーロの資金調達を完了し、風力発電用ブレードの後縁向けに生物にヒントを得た樹脂のパイロット試験を開始しました。2027年の実用化を目指しています。航空宇宙分野での認証取得は遅れる見込みですが、自動車・風力発電分野での広範な採用により、利益率の低い外観修理の需要が減少する可能性があります。
セグメント分析
2025年には、炭素繊維強化プラスチック(CFRP)が世界売上高の54.69%を占める見込みです。同年には、ボーイング787の機体剥離修理だけで4億2,000万米ドルのCFRP修理受注が発生しており、このセグメントの規模の大きさが浮き彫りになっています。ガラス繊維は、コスト重視の中堅市場での地位を維持しており、米国海軍によるアーレイ・バーク級駆逐艦のGFRP上部構造修理プログラム(2,800万米ドル)は、防衛分野におけるその重要性を浮き彫りにしています。ハイブリッド・天然繊維システムは依然としてニッチな存在ですが、環境規制の強化に伴い、インフラの改修分野で注目を集めつつあります。
アラミド複合材料は、急速に成長しているニッチ市場を占めています。水素パイプラインの運営事業者は、極低温脆化に耐性のあるアラミド繊維複合材料を好んで採用しており、これが2031年までのCAGR7.85%を牽引しています。軍用車両向けの防弾保護改修も、さらなる需要を後押ししています。規制の具体性もシェアを左右しています。FAA AC 43-214Aは、外観上のCFRP修理をOEM承認材料に限定しており、これにより低コストの代替品が事実上排除され、CFRPの地位が確固たるものとなっています。これらを総合すると、CFRPは数量面で優位性を維持していますが、アラミドの高付加価値な機会や規制の抜け穴は、規模に比べて格段に大きな上昇余地をもたらしています。
構造用分野は、ダウンタイムのリスクや認証要件により割高な価格が許容されることから、2025年の市場価値の44.71%を占めました。ボーイング777の複合材製主翼と胴体のフェアリングの修理には18万米ドルかかるのに対し、同等の外観修復では1万2,000米ドルで済むという対照が見られます。風力タービンのブレード後縁処理などの準構造用修理は、洋上風力タービン事業者が交換よりも修理を好むようになったことから成長しました。
外観修復は2031年までCAGR7.71%と最も急速に成長するセグメントですが、自己修復材料の台頭により、長期的には逆風に直面する見込みです。オークリッジ国立研究所がライセンス供与している熱可塑性樹脂システムにより、5年以内に外観修復の作業量が最大20%減少する可能性があります。それでも、短期的な成長は電気自動車の普及によって後押しされています。現在、衝突修理センターでは、認定技術者と急速硬化型エポキシ樹脂を必要とするCFRP製バッテリー筐体の修理を手掛けています。クロフォード・コンポジット社は、現場チームがオートクレーブを使用せずに使用できる真空インフュージョンキットを開発し、米国の風力発電所において半構造用修理の受注を獲得しています。
地域別分析
アジア太平洋地域は、2025年のコンポジットリペア市場の売上高の38.54%を占め、2031年まで年率8.29%の成長が見込まれています。COMAC C919の複合材点検、東レによる炭素繊維生産能力の20%拡大、2025年のインドにおける5 GWの風力発電容量の増加が、多分野にわたる需要を支えています。HAECOが8,500万米ドルを投じてシンガポールに開設した修理センターは、同地域における生産能力拡充の一例であり、一方、韓国のフリゲート艦プログラムでは、長期的なサービスインフラを必要とする複合材製上部構造が採用されています。
北米の需要は、米国の航空宇宙MROの集積と、グレートプレーンズ・大西洋岸全域にわたる風力発電所の拡大によって牽引されています。米国エネルギー省の2024年ロードマップでは、移動式ブレード修理研修への資金提供が行われ、TDウィリアムソン社が獲得した1億2,000万カナダドルのパイプライン関連契約は、航空宇宙分野を超えた産業への普及を示しています。しかし、技術者の不足により、余剰業務はメキシコの拠点へと流れています。メキシコでは労働力の供給がより弾力的ですが、規制上の制限により、その範囲は主要構造物以外の部分に限られています。
欧州のシェアは、ルフトハンザ・テクニク社の移動式オートクレーブ・トレーラーと、2025年に4億8,000万ポンドのブレード修理収入を生み出した英国の15ギガワットの洋上風力発電容量によって支えられています。ドイツにおけるEVバッテリー筐体の採用は、衝突修理の新たな需要を生み出しており、シーカ社の亜麻繊維システムは、ドイツ・フランス全土での橋梁補強契約を支えています。南米、中東・アフリカのシェアは比較的低いもの、ブラジルの風力発電設備の拡充や、ビジョン2030のインフラ目標達成に向け複合材ラップを採用したサウジアラビアのパイプライン改修が牽引役となっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 老朽化した資産の寿命延長プログラムへの投資が急増しています
- 金属部品の交換と比較した、現場でのコンポジットリペアのコスト面での利点
- 航空宇宙・防衛産業における複合材料の利用拡大
- 洋上風力発電用ブレードの長さの延伸に伴い、現場での修理能力が求められる
- 非金属補強を必要とする水素パイプラインの改修
- 市場抑制要因
- 自己修復型複合積層材の登場
- 認定コンポジットリペア技術者の不足
- 海底複合材パイプラインに関する統一された修理基準の欠如
- バリューチェーン分析
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 材料タイプ別
- 炭素繊維強化ポリマー(CFRP)
- ガラス繊維強化ポリマー(GFRP)
- アラミド繊維複合材料
- ハイブリッド繊維・その他
- 製品タイプ別
- 構造用
- 半構造用
- 外観用
- 補修プロセス別
- ハンドレイアップ
- 真空インフュージョン
- オートクレーブ
- その他
- エンドユーザー産業別
- 航空宇宙・防衛
- 風力発電
- 自動車
- 海事
- 建設
- その他
- 地域別
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- 3M
- Advanced FRP Systems
- Belzona International Ltd.
- Boeing
- Composite Technology Inc.
- Crawford Composites LLC
- DIAB Group
- Gurit Holding AG
- HAECO Group
- Henkel AG & Co. KGaA
- Hexcel Corporation
- Lufthansa Technik
- ResinTech Inc.
- Sika AG
- TD Williamson Inc.
- TEAM, Inc.
- Toray Advanced Composites
- WR Composites
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


