


インドネシアのプラスチック包装:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Indonesia Plastic Packaging - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日
- 商品コード
- 2121318
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、インドネシアのプラスチック包装市場の規模は2025年に104億7,000万米ドルと評価され、2026年の111億2,000万米ドルから2031年までに150億6,000万米ドルに達すると予測されており、予測期間(2026~2031年)におけるCAGRは6.25%となる見込みです。
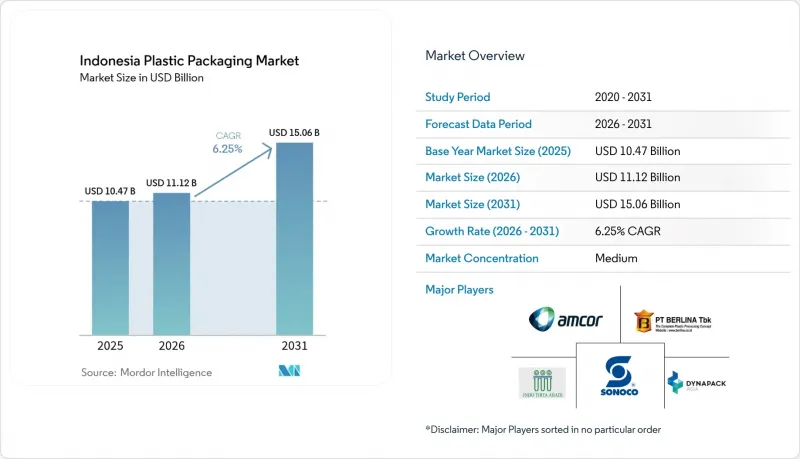
本レポートは、材料タイプ(ポリエチレン、ポリプロピレン、PET、その他)、包装タイプ(軟質プラスチック包装、硬質プラスチック包装)、製品形態(ボトル・ジャー、トレイ・容器、その他)、エンドユーザー産業(食品、飲料、医薬品・医療、その他)、製造プロセス(押出、射出成形、その他)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
インドネシアのプラスチック包装市場の動向と洞察
eコマースとラストマイル配送需要の急増
2024年、インドネシアのデジタルマーケットプレースでは前例のない小包取扱量を記録し、コンバータ各社に対し、島間輸送に耐えうる保護フィルム、改ざん防止パウチ、省スペース型の郵送用封筒の供給を求める圧力が高まりました。国家戦略プロジェクトの拡充により、配送時間が短縮され、かつてはリスクが高いとされていた薄手の材料の使用が可能になりました。PT Pos Indonesiaの自動仕分けハブでは小包の寸法規格が導入され、寸法精度の目標を達成したサプライヤーには報奨が与えられています。現在、eコマースプラットフォームでは、リサイクル材料や堆肥化可能な包装材をベンダー評価基準に組み込んでおり、大手フィルムメーカーの間で急速な製品開発が進んでいます。フルフィルメント契約においてサステナビリティ条項が標準化されるにつれ、先行して対応した企業は入札で優位性を得ています。
コンビニエンスフード・即食食品の消費拡大
都市部の核家族は、1人分サイズの商品や加熱してレディトゥイート製品をますます選ぶようになっており、高バリア性のパウチ、トレイ、小分け用小袋への需要が拡大しています。BPOM(インドネシア食品医薬品局)の2024年「ニュートリレベル」表示規則により、包装前面の表示面積要件が拡大され、必須情報を伝達しつつ陳列上の魅力を維持するデジタル印刷ラインへの投資が促進されています。政府による栄養食補助金の導入により、無菌カートンや多層ボトルを必要とする新しい乳製品・タンパク質加工工場の生産量が増加しています。物流チェーンは、冷蔵室の増設によりこれに対応しており、結露や温度変動に耐えうる耐穿刺性オーバーラップへの需要を高めています。その結果、インドネシアのプラスチック包装市場では、高付加価値の食品用途からの収益シェアが拡大しています。
厳格な使い捨てプラスチック禁止措置とEPRの導入
自治体による使い捨てカトラリー、ストロー、発泡スチロールの使用禁止により、従来型SKUはすでに市場から姿を消しており、コンバータ各社は自己負担で生産設備の刷新を余儀なくされています。インドネシアのEPR制度の下では、ブランドオーナーは、現在規模が不十分な使用済み廃棄物の回収費用を負担しなければならず、そのコスト圧力が下流へと転嫁されています。州ごとに実施時期がばらばらであるため、規制の強化が不均一に進む中で、需要予測が困難になり、在庫評価損のリスクも生じています。流動性が限られている中小企業は最も苦境に立たされており、インドネシアのプラスチック包装産業内で産業再編が進む可能性があります。
セグメント分析
ポリエチレンは、食料品用袋、ストレッチラップ、多層パウチなど幅広い用途に活用できることから、2025年のインドネシアのプラスチック包装市場において39.45%のシェアを維持しました。一方、PETは、飲料や食用油のメーカーが食品グレードのrPETを採用するにつれて、年率7.18%の成長が見込まれています。これは、コカ・コーラインドネシアが2024年に100%再生ボトルを発売したことで裏付けられています。PPはホットフィル用トレイや電子レンジ対応トレイのセグメントで依然として重要な地位を維持していますが、発泡プラスチックの使用禁止により、ポリスチレンのシェアは縮小しています。バイオベースポリマーは、依然としてニッチなヘルスケアと美容セグメントを占めており、プレミアムなポジショニングによって高コストを相殺しています。
供給の安定性が調達方針を左右しています。ジャワ島に拠点を置くフィルム押出メーカーは、チレゴンコンプレックスからエチレン原料を購入している一方、PET加工業者は為替変動リスクをヘッジするため、地元でのボトルトゥボトルリサイクルへの依存度を高めています。インドネシアのプラスチック包装市場は、rPETの生産能力拡大により恩恵を受けており、バージン樹脂の不足を補い、EPR(生産者責任回収制度)の回収割当量を満たしています。一方、SNI品質基準は、一貫したメルトフロー指数と重金属規制への準拠を証明できる既存メーカーに有利に働いています。
2025年には、インドネシアの価格に敏感な小売市場で需要が伸びているスナック、インスタントラーメン、洗剤のリフィル用小袋に牽引され、軟質ソリューションが売上高の53.61%を占めました。酸素と水蒸気バリア性が向上したフィルムにより、構造を薄くすることが可能となり、保存期間を損なうことなく樹脂使用量を最大18%削減できます。硬質プラスチックは、化粧品用ジャーや無菌飲料カートンにおいてプレミアムな位置づけを維持しており、これらのセグメントでは、不正開封防止機能やブランドイメージの演出が、高い単価を正当化しています。
インドネシアのプラスチック包装市場では、軟質包装がeコマースにおける容積効率の課題を解決することで、規模の経済が享受されています。単一材料のPEまたはPP構造はリサイクルを効率化し、今後導入される回収義務にも対応しています。対照的に、硬質プラスチックセグメントの企業は、インモールドラベリング、高光沢仕上げ、都市部のゼロウェイスト店舗に対応した詰め替え可能包装の検査導入などを通じて、差別化を図っています。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- eコマースとラストマイル配送需要の急増
- コンビニエンスフード・即食食品の消費拡大
- FMCG大手企業による軽量化の取り組み
- ハラール認証における包装デザインの要件
- パーム食用油産業におけるrPETボトルへの移行
- 市場抑制要因
- 厳格な使い捨てプラスチック禁止措置とEPRの導入
- 樹脂価格の変動とルピア安
- 再生樹脂のサプライチェーンの不足
- 水ボトルに関するBPA警告規制
- 産業バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
- マクロ経済要因が市場に与える影響
第5章 市場規模と成長予測
- 材料タイプ別
- ポリエチレン(PE)
- ポリプロピレン(PP)
- ポリエチレンテレフタレート(PET)
- ポリスチレン・EPS
- その他の材料タイプ
- 包装タイプ別
- 軟質プラスチック包装
- 硬質プラスチック包装
- 製品形態別
- ボトル・ジャー
- トレイ・容器
- パウチ・サシェ
- バッグ・袋
- フィルム・ラップ
- その他の製品形態
- エンドユーザー産業別
- 食品
- 飲料
- 医薬品・医療
- 化粧品・パーソナルケア
- 産業
- その他
- 製造プロセス別
- 押出
- 射出成形
- ブロー成形
- 熱成形
- その他の製造プロセス
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Amcor plc
- PT Dynapack Asia
- Sonoco Products Company
- ALPLA Werke Alwin Lehner GmbH and Co KG
- PT Indo Tirta Abadi
- PT Berlina Tbk
- PT ePac Flexibles Indonesia
- PT Prima Jaya Eratama
- PT Solusi Prima Packaging
- PT Hasil Raya Industries
- PT Indonesia Toppan Printing
- PT Tetra Pak Indonesia(Tetra Pak Group AB)
- PT Huhtamaki Foodservice Indonesia(Huhtamaki Oyj)
- PT DNP Indonesia(Dai Nippon Printing Co., Ltd.)
- PT Lotte Packaging
- PT Lamipak Primantara
- PT Indo Polypack
- PT Packindo Sedya Pratama
- PT Greencore Packaging Indonesia
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日


