


スペインの体外診断市場:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Spain In-vitro Diagnostics - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 62 Pages
- 納期
- 2~3営業日
- 商品コード
- 2121299
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
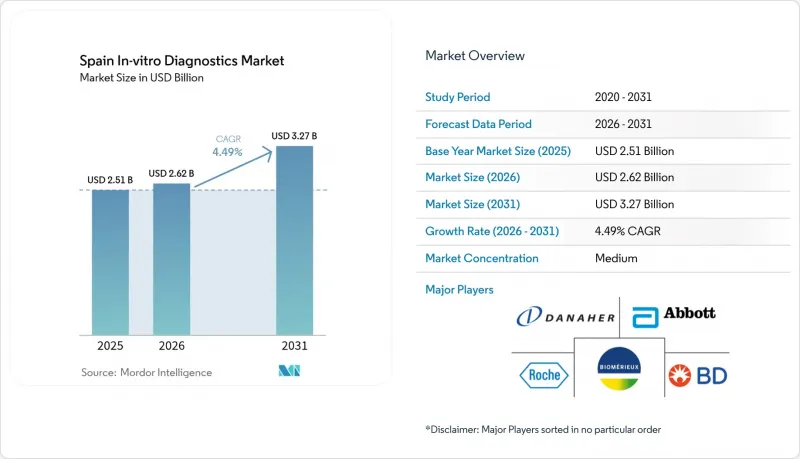
Mordor Intelligenceによると、2026年のスペインの体外診断市場規模は26億2,000万米ドルと推定されており、2025年の25億1,000万米ドルから拡大し、2031年には32億7,000万米ドルに達すると予測されています。
2026~2031年にかけては、CAGR4.49%で成長すると見込まれています。
本レポートは、テストタイプ(臨床化学、分子診断、その他)、製品(計測機器・分析装置、試薬・消耗品、その他)、使用性(使い捨て体外診断用医療機器、再利用型体外診断用医療機器)、用途(感染症、腫瘍学(がん)、循環器科、その他)、エンドユーザー(診断ラボ、病院・クリニック、その他)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
スペインの体外診断市場の動向と洞察
慢性疾患・生活習慣病の負担の増加
スペインの成人の約15.1%が慢性腎臓病を患っており、この数値は人口の高齢化に伴い上昇し続けています。糖尿病、がん、心血管疾患の有病率の上昇により、プライマリケアクリニックでの検査がより早期かつ頻繁に行われるようになっています。「CARABELA-CKD」プログラムは腎臓病の診療チャネルを標準化し、スペインの体外診断市場全体においてクレアチニン、eGFR、マイクロアルブミン検査の需要を高めています。ガリシア州とアストゥリアス州の検査室からは、腎機能検査パネルの年間増加率が2桁に達しているとの報告があり、これにより試薬販売業者は在庫水準の引き上げを迫られています。地域の保健当局は現在、スクリーニング対象項目を病院の資金調達契約に組み込んでおり、このアプローチにより、購入量は慢性疾患ケアの指標と連動するようになっています。これらの要因が相まって、ルーチン検査と専門検査における着実なベースライン成長を支えています。
分子診断・免疫診断における急速な技術革新
欧州投資銀行がユニバーサルDXに提供した2,000万ユーロの融資により、大腸がんの早期発見を目的とした液体生検の開発が加速しています。スペインのスタートアップ企業は、次世代シーケンスと機械学習アルゴリズムを組み合わせて、1回の測定で複数のバイオマーカーを分析し、検査あたりのコストを削減しています。バレンシアの大学病院では、90分で結果が得られ、入院患者の隔離日数を短縮する多項目呼吸器パネルが検証されています。免疫診断プラットフォームでは、化学発光検出と自動校正が統合され、甲状腺と心臓マーカーの感度が向上しています。IVDRがトレーサビリティと性能ベンチマーキングを推進する中、現地企業は、認定機関による監査に直接反映されるクラウドベース品質管理ダッシュボードを採用しており、コンプライアンスを強化すると同時に、競争上の差別化を図っています。
厳格かつ変化し続けるEUのIVDR規制状況
スペインの検査室の73%が、IVDR適合性ファイルを作成するための適切なガイダンスが不足していると回答しています。高リスクの検査法は2025年5月までに、新たな性能検査と市販後調査の規則を満たす必要がありますが、認定機関の対応能力は依然として逼迫しています。2024/1860号改正により、一部の期限は延長されましたが、サプライチェーンのトレーサビリティ義務が追加され、事務的な負担が増大しています。中小の試薬メーカーは、研究開発(R&D)予算を文書作成に振り用ることになり、製品パイプラインの回転が遅くなっています。各自治州が独自の調達基準を通じてEU法を解釈するため、サプライヤーは地域別に異なるチェックリストに対応せざるを得ず、国内での製品発売が複雑化しています。
セグメント分析
2025年、臨床化学セグメントは、代謝、腎機能、肝機能パネルにおける中心的な役割に支えられ、スペインの体外診断市場規模の28.32%を占めました。ルーチン用分析装置は高い処理能力とコスト効率を実現しており、これが試薬需要を安定させています。一方、病院ががんと感染症の遺伝子検査を拡大していることから、分子診断セグメントはCAGR9.38%を記録しています。スペインの体外診断市場は、SeegeneとWerfenの合弁事業による恩恵を受けており、この事業は、現地の抗菌薬耐性プロファイルに合わせた症候群別PCR検査メニューの提供を約束しています。次世代シーケンスのコストが低下する中、地域センターではEUのイノベーション基金を通じて資金提供されたがんリスクスクリーニングプログラムの検査運用が行われており、これが成長を確固たるものにしています。
免疫測定法とPCRマーカーを組み合わせたハイブリッドパネルへの移行により、従来型セグメント間の境界は曖昧になっています。検査室では、臨床化学検査で異常値が検出された場合に確認用分子検査を実行するリフレックス検査プロトコルを導入しており、これによりセグメント横断的な試薬消費量が増加しています。IVDR(体外診断医療機器規則)では、トレーサビリティのあるロットリリースデータが義務付けられており、臨床化学検査と分子検査のミドルウェア統合が促進されています。こうした動向は、分子診断の戦略的重要性を高める一方で、スペインの体外診断市場において臨床化学検査が数量面での主導権を維持することを保証しています。
2025年、試薬・消耗品はスペインの体外診断市場シェアの70.35%を占め、検査頻度と補充サイクルの高さを反映しています。検査情報システム(LIS)と連携した自動在庫管理モジュールにより、有効期限切れによる廃棄は削減されていますが、厳しい入札価格により利益率は低水準にとどまっています。ソフトウェアとサービス(現在の売上高に占める割合は10%以下)は、デジタル病理学、クラウドミドルウェア、AI分析が調達上の優先事項となるにつれ、CAGR8.01%で他のカテゴリーを上回る成長が見込まれます。病院では、機器のリースと予知保全モジュールを組み合わせたサブスクリプションモデルを採用し、資本支出を運営費へと転換しています。
機器ベンダーは現在、オープンAPIを組み込んでおり、サードパーティのアルゴリズムが分析装置のデータを分析できるようになり、プラットフォームが臨床意思決定のハブへと変貌しています。スペインのデジタルヘルス戦略では、HL7-FHIRメッセージングを推奨する相互運用性基準が定められており、サプライヤーは統合の認証取得を迫られています。これを受けて、試薬メーカーはソフトウェア企業と提携し、品質管理ダッシュボードを包装化することで、消耗品の販売を分析性能の保証と結びつけています。ハードウェア、試薬、分析技術のこうした融合が、スペインの体外診断市場全体において包括的な購買決定を促進しています。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3か月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 慢性疾患・生活習慣病(糖尿病、心血管疾患、がん)の負担の増加
- 分子診断・免疫診断における急速な技術革新
- プライマリケア・在宅医療の現場におけるポイントオブケア検査の拡大
- デジタルラボの近代化に向けた政府・EUの投資プログラム
- プレシジョンメディシン・コンパニオンダイアグノスティクスの普及拡大
- 市場抑制要因
- 厳格かつ変化し続けるEUのIVDR規制状況
- 地域別の償還遅延・予算上の制約
- 熟練した検査室要員の不足・研修の格差
- 規制展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- テストタイプ別
- 臨床化学
- 免疫診断
- 分子診断
- 血液学
- 微生物学
- 凝固
- ポイントオブケア(POC)検査
- 製品別
- 計測機器・分析装置
- 試薬・消耗品
- ソフトウェア・サービス
- 使用性別
- 使い捨て体外診断用医療機器
- 再利用型体外診断用医療機器
- 用途別
- 感染症
- 糖尿病
- 腫瘍学(がん)
- 循環器科
- 自己免疫疾患
- その他
- エンドユーザー別
- 病院・クリニック
- 診断ラボ
- 学術研究機関
- 在宅ケア・外来POC環境
- その他
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Abbott Laboratories
- Danaher Corporation(Beckman Coulter, Cepheid)
- F. Hoffmann-La Roche AG
- Siemens Healthineers AG
- Thermo Fisher Scientific Inc.
- bioMerieux SA
- Becton, Dickinson and Company
- Bio-Rad Laboratories Inc.
- QIAGEN N.V.
- Sysmex Corporation
- Werfen Group(Instrumentation Laboratory)
- Grifols S.A.
- Diasorin S.p.A.
- Eurofins Scientific SE
- Illumina Inc.
- Hologic Inc.
- Nova Biomedical
- Sekisui Diagnostics
- Randox Laboratories
- Operon S.A.
- Fujifilm Wako
第7章 市場機会と将来の展望



