


米国の自動車用センサ:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
US Automotive Sensors - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日
- 商品コード
- 2121271
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、米国の自動車用センサ市場規模は、2025年の57億3,000万米ドルから2026年には61億3,000万米ドルへと拡大し、2026~2031年にかけてCAGR7.05%で推移し、2031年には86億2,000万米ドルに達すると予測されています。
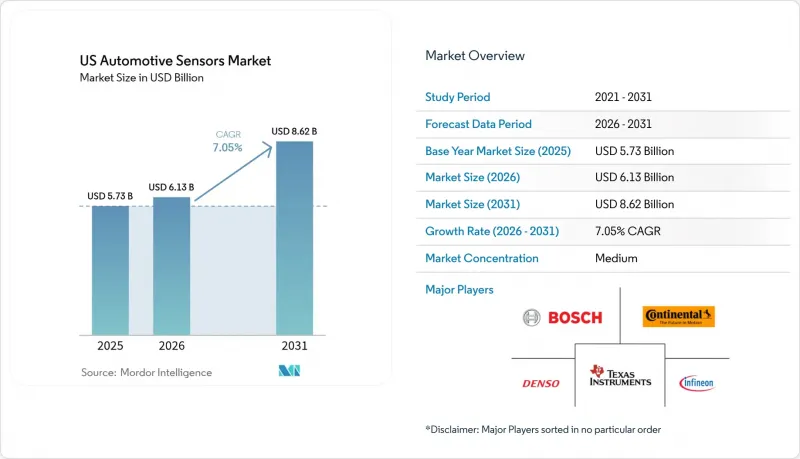
本レポートは、センサタイプ(温度センサ、その他)、用途(パワートレイン、その他)、車種(二輪車、その他)、流通チャネル(OEM、その他)、推進力(内燃機関車、その他)、センサ技術(MEMS、その他)ごとに分類されています。市場予測は、金額(米ドル)と数量(台数)で提示されています。
米国の自動車用センサ市場の動向と洞察
CHIPS法が国内のMEMSファブ建設を促進
390億米ドル相当の新たな連邦助成金により、ウエハー製造工場のプロジェクトがアリゾナ州、テキサス州、ニューヨーク州北部へと誘導されており、エンジン、バッテリー、シャーシ制御の基盤となるMEMS圧力センサ、慣性センサ、磁気センサの現地供給体制が確保されています。Rogue Valley Microdevicesは、自動車用MEMSの生産能力をほぼ3倍に拡大するフロリダ州の工場用に、すでに670万米ドルの助成金を確保しており、このプログラムの下で小規模なファウンドリーがどのように規模を拡大できるかを示しています。生産能力の拡大により、リードタイムが短縮され、輸送リスクが低減されるとともに、デトロイトや沿岸部の組立工場へのジャストインタイム納品が支援されます。大学は、次世代のマイクロマシニングプロセスの開発の種となる研究助成金を得ており、これにより米国の自動車用センサ市場におけるイノベーションがさらに定着することになります。これらの取り組みが相まって、サプライチェーンの回復力が向上し、将来の生産が海外のファブから国内へと回帰することになります。
EVの普及が1台あたりのセンサ搭載数を押し上げる
電気自動車(EV)モデルには、内燃機関(ICE)車に比べて2~3倍の半導体が搭載されており、2030年までにセンサの価値が占める割合がさらに高まると見込まれています。バッテリー管理システムだけでも、熱暴走を防ぐために複数の温度、電流、電圧の測定ポイントが必要です。位置センサや磁気センサは電気モーターの回転数をモニタリングし、高電圧絶縁デバイスが安全性を確保します。政府の税額控除や全米規模の充電インフラ整備への助成金により納入台数が加速しているため、サプライヤー各社は、より過酷なエンジンルーム環境に対応するため、SiC(炭化ケイ素)ベース圧力・温度用ダイの規模拡大を進めています。その結果、自動車の総生産台数が横ばいであるにもかかわらず、米国の自動車用センサ市場は平均販売価格の上昇という恩恵を受けています。
シリコン供給における水ストレスによる制約
アリゾナ州に建設される次世代ファブは、各施設で1日あたり相当量の水を消費する可能性があり、すでに干ばつの影響を受けている帯水層にさらなる負担をかける恐れがあります。地域社会の反対や許認可の遅れにより、現地のウエハー生産量が制限される可能性があり、その結果、自動車用圧力・慣性センサ用ダイの供給が逼迫する恐れがあります。リスクを軽減するため、メーカー各社はプロセス水の70%以上を回収する閉ループ式リサイクルシステムを導入していますが、設備投資により投資回収期間が長期化しています。追加の拠点が承認されない場合、長期にわたる供給不足は、米国の自動車用センサ市場の成長を鈍化させる可能性があります。
セグメント分析
圧力センサは2025年の売上高の29.02%を占め、燃料噴射、ブレーキブースター、義務化されたタイヤ空気圧モニタリングシステムなどの用途を支えています。米国の自動車用センサ市場における圧力センサの市場規模は、燃費効率と排出ガス規制目標に沿って着実に拡大する見込みです。レーダーモジュールは、現時点では規模が小さいものの、77GHzチップセットの価格低下や、NCAPによる死角・前方衝突・横断交通警報機能の追加圧力により、2031年までCAGR8.02%で成長する見込みです。ティア1サプライヤーは現在、主流のSUVに4コーナー4Dレーダーを標準機器しており、センサフュージョンがプレミアムセグメントから量産セグメントへと移行しつつあることを示しています。
第2世代のミリ波アーキテクチャでは、デジタルビームフォーミングとAI強化型物体分類が単一のCMOSダイ上に統合されています。これにより、部品コストが削減され、熱設計が簡素化されるため、レーダーがカメラのみのADASのシェアを侵食する一助となります。レーダーと慣性測位ユニットを組み合わせたサプライヤーは、GPSが利用できない状況でも高精度な走行距離計測を実現し、米国の自動車用センサ産業に新たな価値の源泉を生み出しています。
パワートレインシステムは2025年の支出の35.98%を占め、エアフロー、ノック、冷却水温度、バッテリーパック用センサなどを網羅しています。ティア3排出ガス規制への準拠により、パワートレインへの配分は高い水準を維持しています。一方、ADASと自動運転機能は2031年までCAGR8.36%で拡大し、米国の自動車用センサ市場規模に占める割合を大幅に引き上げる見込みです。超音波、カメラ、レーダー、LiDARの組み合わせによりレベル2+の機能が実現される一方、NHTSA(米国道路交通安全局)による新たな自動緊急ブレーキ義務化により、ベースラインの需要量が確保されています。
冗長性の目標を達成するため、OEM各社は横方向と縦方向の制御用に、2つの独立系センシングチャネルを規定しています。これにより、2029年までに1台あたりの半導体総数は1,000個を超え、ADASはセンサセグメントで最も急成長している予算項目としての地位を確固たるものにすると考えられます。継続的な無線(OTA)による機能アップグレードは、車両販売から数年経っても未使用の演算余力を収益化できるため、ライフサイクル収益をさらに拡大させます。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件・市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- CHIPS法が国内のMEMS製造工場の誘致を促進
- EVの普及による1台あたりのセンサ搭載数の拡大
- 連邦政府によるTPMS、ESC、NCAPの規格強化
- コネクテッド保険・テレマティクス改修設置
- ソフトウェア定義型車両アーキテクチャ
- 車両の脱炭素化目標(企業)
- 市場抑制要因
- シリコン供給における水ストレスによる制約
- コスト・価格下落によるティア1企業の利益率圧迫
- 過酷な使用環境における信頼性・校正の課題
- センサレベルのサイバーセキュリティに関する法的責任
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- 持続可能性・エネルギーフットプリント分析
- ポーターのファイブフォース
第5章 市場規模と成長予測
- センサタイプ別
- 温度センサ
- 圧力センサ
- 速度/加速度センサ
- レベル/位置センサ
- 磁気センサ
- ガス/化学センサ
- 慣性センサ(加速度計/ジャイロ)
- LiDARセンサ
- レーダーセンサ
- 超音波センサ
- 画像/カメラセンサ
- 電流センサ
- 用途別
- パワートレイン
- 車体用電子機器・快適機器
- 車両のセキュリティ・安全性
- ADAS・自動運転システム
- テレマティクス・接続性
- バッテリー管理(EV)
- 車種別
- 二輪車
- 乗用車
- 小型商用車
- 大型商用車
- 流通チャネル別
- OEM
- アフターマーケット
- 推進力別
- 内燃機関車
- ハイブリッド電気自動車
- バッテリー電気自動車
- 燃料電池電気自動車
- センサ技術別
- MEMS
- 非MEMS/マクロセンサ
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Robert Bosch GmbH
- DENSO Corporation
- Continental AG
- HELLA GmbH & Co. KGaA
- Valeo SA
- Texas Instruments Inc.
- Infineon Technologies AG
- NXP Semiconductors NV
- Analog Devices Inc.
- Hitachi Astemo Americas Inc.
- Sensata Technologies
- TE Connectivity
- Aptiv PLC
- STMicroelectronics NV
- onsemi
- BorgWarner Inc.
- Renesas Electronics Corp.
- Honeywell International Inc.
- Allegro MicroSystems LLC
- Microchip Technology Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日


