


高果糖コーンシロップ(HFCS):市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
High-fructose Corn Syrup (HFCS) - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 90 Pages
- 納期
- 2~3営業日
- 商品コード
- 2120832
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年の高果糖コーンシロップの市場規模は98億8,000万米ドルと推定されており、2025年の95億5,000万米ドルから拡大し、2031年には116億8,000万米ドルに達すると予測されています。
2026年から2031年にかけては、CAGR3.41%で成長すると見込まれています。
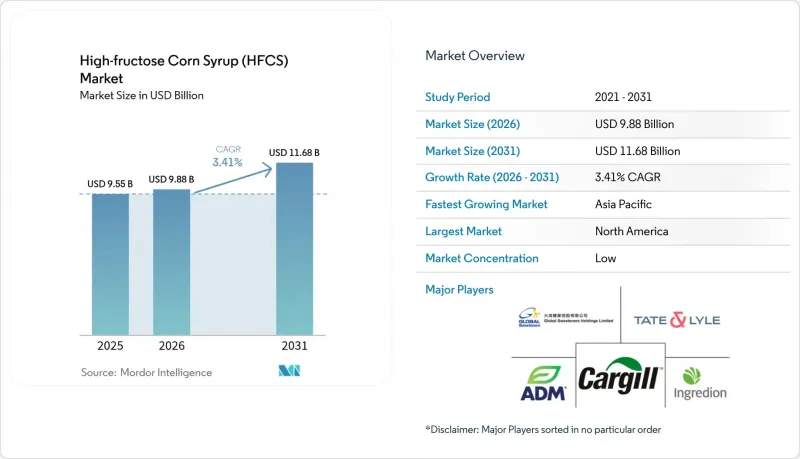
本レポートは、製品タイプ(HFCS-42、HFCS-55、HFCS-90以上)、用途(飲食品、医薬品、動物飼料)、および地域(北米、欧州、アジア太平洋、南米、中東・アフリカ)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のハイフルクトースコーンシロップ(HFCS)市場の動向と洞察
加工食品への需要の高まり
都市化とライフスタイルの変化により、世界の加工食品の消費が急増しています。特に新興経済国では、急成長する中産階級がパッケージ食品をますます利用するようになっています。高果糖コーンシロップ(HFCS)は、その保水性、長い保存期間、および従来の砂糖に比べてコスト面で優れていることから、加工食品の主要な原料となりつつあります。一方、製薬業界もHFCSを活用し、医薬品製剤の賦形剤として使用しています。錠剤のコーティングや経口投与システムにおけるその役割は、現在、規制当局の間でも注目を集めつつあります。中国では、国内の砂糖生産における課題が、特に加工食品市場の拡大に伴い、HFCSの需要増加につながる道を開いています。さらに、HFCSを採用する食品加工業者は、製品品質の安定性を確保できるだけでなく、原材料コストの変動にもより適切に対応できるようになっています。
従来の砂糖に対するコスト面での競争優位性
HFCSは、特に供給不足や価格変動の激しい時期において、従来の砂糖に対して一貫したコスト面での優位性を保っています。メキシコでの最近の状況はこの動向を如実に示しています。干ばつにより砂糖価格が上昇した結果、HFCSの消費量は過去最高を記録しました。米国農務省(USDA)は、2025/26年度のトウモロコシ価格が4.35米ドルに達すると予測しており、これは16年間の平均価格である4.59米ドルをわずかに下回る水準であり、HFCS生産の経済的実現可能性をさらに高めています。米国農務省(USDA)によると、悪天候により2024/25年度にブラジルの生産量が8.5%減の6億4,500万メートルトンになると予測されるなど、砂糖市場の混乱は価格上昇圧力を強め、HFCSの競合力をさらに高めています。貿易政策も重要な役割を果たしており、主要市場における砂糖の輸入割当や関税が人為的な価格下限を作り出し、トウモロコシを原料とする代替品の採用を後押ししています。産業ユーザーは、コスト削減を確保するために、複数年にわたるHFCS契約をますます採用しています。例えば、イングレディオン社は契約の再交渉に成功し、投入コストの上昇にもかかわらず、利益率の回復を実現しました。さらに、主要な砂糖生産地域における為替変動が価格の変動性を高めており、多くの場合、経済が安定している国で生産されるHFCSに有利に働いています。
低カロリー・ゼロカロリー甘味料への需要の高まり
健康意識の高まりに伴い、消費者は低カロリーおよびゼロカロリーの甘味料をますます利用するようになっています。特にアルロースは、2019年にFDAからGRAS(一般に安全と認められる物質)の承認を得て、その後中国でも規制上の承認を受けたことを受け、大きな注目を集めています。この動向により、HFCSのような従来のカロリー含有甘味料に対する競合が激化しています。さらに、欧州食品安全機関(EFSA)によるアルロースの評価が現在進行中であり、予備的な評価結果も良好であることから、特に健康志向の製品が高価格帯で取引される高級飲食品分野において、HFCSにとって脅威となっています。先進国市場では、ステビアやモンクフルーツ抽出物の採用が加速しています。その背景には、味覚プロファイルの改善や、従来はHFCSが主流だった食品カテゴリーでの使用を可能にする規制当局の承認があります。イングレディオンやテイト・アンド・ライルなどの企業は、代替甘味料の生産に多額の投資を行っています。特にテイト・アンド・ライル社は、バイオ変換ステビアの開発を目的とした新たな提携を発表しました。飲料メーカーは、従来の製品のゼロカロリー版をますます投入しており、飲料の総販売量は増加しているにもかかわらず、成熟市場における一人当たりのHFCS消費量は減少傾向にあります。高カロリー甘味料への課税の可能性を含む、糖分削減の取り組みに対する規制面での支援が、代替甘味料への移行をさらに後押ししています。
セグメント分析
2025年には、HFCS-55が市場シェアの50.83%を占めて市場を独占しており、主に炭酸系ソフトドリンクやフルーツ飲料に使用されています。その55%のフルクトース含有量は、結晶糖と比較して優れた甘味強度と風味の向上をもたらします。液体であるため溶解に関する課題がなく、大規模な飲料生産においてスムーズな配合が可能となります。この利点により、健康への懸念が高まる中でも、大手ボトラー企業にとって好まれる選択肢となっています。一方、HFCS-42は著しい成長を見せており、2031年までの年間平均成長率(CAGR)は3.86%と予測されています。その成長を牽引しているのは、焼き菓子、乳製品、加工食品への応用であり、これらの分野では、果糖含有量が低いため、風味を損なうことなくバランスの取れた甘さを提供しています。
HFCS-90およびそれ以上のグレードは、高濃度のフルクトースを必要とする特殊な用途に対応しています。これらは、高純度の組成を特徴とするため、主に製薬・栄養補助食品メーカーによって、薬物送達システムや特殊な食品用途に利用されています。酵素処理技術の進歩により、すべての製品タイプにおいて変換効率が向上しています。例えば、固定化グルコースイソメラーゼシステムは、Co2+への依存度を低減しつつ、複数の反応サイクルを経ても96.38%の活性を維持しています。生産の経済性の面では、効率的な変換率と確立されたインフラにより、HFCS-55が有利です。対照的に、HFCS-42への需要の高まりは、食品メーカーがコスト最適化と配合の柔軟性を重視していることを反映しています。FDAは、21 CFR 184.1866に基づき、HFCSの基準と使用ガイドラインを規定しており、各グレード間の一貫性を確保するとともに、規制の明確化を通じて市場の成長を支援しています。
地域別分析
北米は、確立されたトウモロコシ加工インフラと飲料業界の集中に支えられ、2025年には37.37%という最大の市場シェアを占めていますが、成熟市場全体で健康意識の高まりや規制当局の監視が強化されるにつれ、成長は鈍化しています。アジア太平洋地域は、国内の砂糖生産における課題や加工食品市場の拡大が代替の機会を生み出し、中国のHFCS消費量の増加に牽引され、2031年までのCAGR5.03%で最も急速に成長する地域として台頭しています。メキシコのHFCS消費量は2025年に159万9,000メートルトンに達し、2011/12年以来の最高水準を記録しました。これは、従来の甘味料市場における供給の混乱が、HFCSの採用を加速させていることを示しています。
欧州市場では、EFSA(欧州食品安全機関)の監督下における規制上の逆風や、天然由来の代替品を好む消費者の傾向に直面しており、HFCSの浸透は、機能的な利点が規制上の複雑さを正当化できる特殊な工業用途に限定されています。南米市場、特にブラジルでは、トウモロコシの供給量が増加し、食品加工セクターの拡大がコスト効率の高い甘味料ソリューションへの需要を生み出しており、成長機会が見込まれています。ブラジルの食品加工セクターは2022年に2,090億米ドルの市場規模を記録しました。
中東およびアフリカ地域では、サウジアラビアにおけるカーギル社とアラスコ社の合弁事業のような取り組みが功を奏しています。この合弁事業は、GCC(湾岸協力理事会)諸国における需要の増加に対応するため、生産能力を3倍に拡大することを目指しています。地域の成長パターンは、トウモロコシの供給状況、砂糖市場の市場力学、規制環境、および工業用食品加工の発展が相互に作用して形成されており、インフラ面の課題はあるもの、新興市場が最も強い拡大の可能性を秘めています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 加工食品への需要の高まり
- 従来の砂糖に対するコスト面での競争優位性
- 飲料開発者が液状安定性の高いHFCS-55を好む理由
- 生産および加工の効率:
- 生産および加工における技術の進歩
- 原材料の安定供給
- 市場抑制要因
- 低・ゼロカロリー甘味料への需要の高まり
- 政府による厳しい規制
- スクロースへの「クリーンラベル」シフトと「HFCS不使用」の表示
- 新しい天然甘味料の導入
- サプライチェーン分析
- 規制展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 製品タイプ別
- HFCS-42
- HFCS-55
- HFCS-90以上
- 用途別
- 食品・飲料
- ベーカリー
- コンフェクショナリー
- 乳製品・デザート
- 飲料
- その他の食品・飲料用途
- 医薬品
- 動物用飼料
- 食品・飲料
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米諸国
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- オランダ
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- インドネシア
- 韓国
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場ランキング分析
- 企業プロファイル
- Cargill Inc.
- Archer Daniels Midland Co.
- Ingredion Inc.
- Tate & Lyle PLC
- Global Sweeteners Holdings
- AGRANA AG
- COFCO Rongshi Bio-Tech
- Roquette Freres
- Showa Sangyo Co. Ltd
- Kerry Group plc
- Hungrana Kft.
- Baolingbao Biology Co. Ltd
- Japan Corn Starch Co. Ltd
- Daesang Corp.
- Luzhou Bio-Chem Tech
- Tereos S.A.
- Sweetener Supply Corp.
- National Company for Maize Products(NCMP)
- Wilmar International Ltd
- Egypt Starch & Glucose Company
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 90 Pages
- 納期
- 2~3営業日


