


食品用アルコール:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Food Grade Alcohol - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 90 Pages
- 納期
- 2~3営業日
- 商品コード
- 2120818
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、食品用アルコール市場の規模は、2025年の44億6,000万米ドルから2026年には46億2,000万米ドルへと拡大すると見込まれており、2026年から2031年にかけてCAGR 3.51%で推移し、2031年までに54億9,000万米ドルに達すると予測されています。
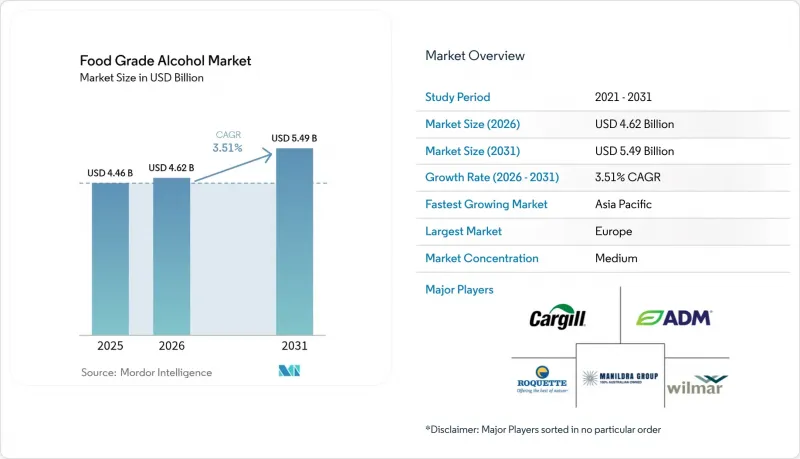
本レポートは、製品タイプ(エタノール、ポリオール)、原料(サトウキビおよび糖蜜、トウモロコシ、小麦、キャッサバ、その他の原料)、機能(保存料、香味料キャリア、溶剤および抽出剤など)、用途(食品加工、飲料、栄養補助食品など)、および地域(北米、欧州など)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の食品用アルコール市場の動向と洞察
飲食品分野におけるクリーンラベル溶剤への需要の高まり
食品加工におけるクリーンラベル溶剤への移行は、原材料の透明性に対する消費者の需要の高まりと、化学物質の使用に関する規制の強化によって推進されています。欧州連合(EU)がヘキサンを神経毒性物質として再分類したことを受け、製造業者はより安全な代替品、特に抽出工程向けの食品用エタノールを採用するようになっています。この規制の変更は、多国籍食品企業が製品の一貫性を維持するために地域をまたいで配合を統一するようになっていることから、世界市場に影響を及ぼしています。クリーンラベルへの配合変更は、価格の上昇をもたらす一方で、メーカーが健康関連の賠償請求にさらされるリスクを軽減します。食品用アルコールは「一般に安全と認められる(GRAS)」というステータスを有しているため、新しい溶剤に必要な広範な安全性試験が不要となります。プライベートブランド小売業者によるクリーンラベル仕様の採用は、既存の食品用アルコールメーカーに利益をもたらすサプライチェーン上の要件を生み出しています。
レディ・トゥ・ドリンク(RTD)およびハードセルツァーカテゴリーの拡大
レディ・トゥ・ドリンク(RTD)およびハード・セルツァー市場は、アルコール消費の在り方を一変させ、高純度の食品用アルコールに対する新たな需要を生み出しています。これらの製品は、低カロリーの選択肢を提供することで健康志向の消費者に支持されており、ハード・セルツァーは1サービングあたり約100カロリーであるのに対し、ビールは150~200カロリーです。これらの飲料の製造には、特徴であるすっきりとしたニュートラルな味わいを維持するために高純度のエタノールが必要であり、これにより食品用アルコール供給業者に対するプレミアム価格設定が高まっています。アルコール代替品や機能性成分を含む健康・ウェルネス事業の拡大に戦略的焦点を当てているアサヒの取り組みは、こうした動向に向けた業界全体の広範なシフトを如実に示しています。市場の飽和が懸念されるにもかかわらず、フレーバーや機能性添加物の革新を通じて、このカテゴリーは成長を続けています。製造要件は参入障壁として大きく作用しており、既存の精製インフラを持つ老舗の食品用アルコール供給業者に有利に働き、現在のメーカー間の市場シェアを固めています。
アルコールに対する高い課税と物品税
主要市場全体でアルコールへの課税が強化されていることは、食品用アルコール市場の成長にとって大きな課題となっています。政府の政策は、増税による歳入確保を優先しており、これが業界の事業運営に影響を及ぼしています。2023会計年度において、米国の連邦物品税制度は年間111億米ドルの歳入を生み出し、そのうちスピリッツがアルコール税総額の61%を占めました。こうした増税はサプライチェーン全体に影響を及ぼしており、食品メーカーは原材料費の高騰に直面しています。メーカーはこれを吸収するか、消費者に転嫁するかの選択を迫られ、その結果、アルコール含有製品の需要が減少する可能性があります。管轄区域ごとの税率の差異や、変化し続ける報告要件は、メーカーにとって規制上の複雑さを増しています。例えば、ニュージーランドが最近、リットル当たりの物品税率を49.855セントから53.170セントに引き上げたことは、世界的にアルコール税が増加し続けている動向を示しています。
セグメント分析
エタノールは、確立された規制の枠組みと、食品加工、飲料、医薬品添加剤における多様な用途に支えられ、2025年には78.12%という圧倒的な市場シェアを占めています。ポリオールは、無糖製品や糖尿病患者向け製品での採用拡大に牽引され、2031年までの年間平均成長率(CAGR)が5.23%と、最も急速に成長しているセグメントです。この成長パターンは、市場のシフトを示唆しています。従来のエタノールの用途が安定化する一方で、健康志向の消費者や機能性食品メーカーからの需要に応えるため、ポリオールの用途が拡大しているのです。ポリオールには、低カロリーであることや特定の配合における安定性の向上など、明確な利点があり、特殊なダイエット製品に適しています。
規制の枠組みは、特にエタノールが精神作用を伴う性質のために制限を受ける用途、とりわけ子供や健康志向の消費者向けの製品において、ポリオールに有利に働いています。米国食品医薬品局(FDA)の21 CFR Part 172に基づくガイドラインは、食品用途におけるポリオールの使用に関する具体的な基準を定めており、製造業者にとってのコンプライアンス上の不確実性を軽減しています。ポリオールの製造には、食品安全基準とアルコール課税規則の両方を遵守しなければならないエタノール蒸留に比べ、規制要件が少なくなっています。国際貿易において、ポリオールベースの製品は、エタノール含有製品に比べて輸入障壁や税務上の問題が少ない傾向にあります。
2025年には、サトウキビと糖蜜が32.55%の市場シェアを占め、確立されたサプライチェーンや熱帯地域、特にブラジルのエタノール産業における経済的優位性により、主要な原料としての地位を維持しています。トウモロコシを原料とする生産は、北米の農業の強みと、トウモロコシからエタノールへの変換効率の向上に牽引され、CAGR 4.89%という最も高い成長率を示しています。小麦とキャッサバは代替原料として機能しており、それぞれが地域の農業上の強みを活用しています。農業廃棄物やセルロース系材料を含む代替原料は、ニッチなセグメントを占めていますが、持続可能性への要求が高まるにつれて拡大の可能性があります。
エネルギー調査局(ERO)によると、ブラジルは2023年に353億リットルのエタノールを生産し、これは2022年比で15.3%の増加であり、7億1,300万トンのサトウキビを加工しました。この生産量は、特に確立されたプロセスが厳格な純度基準を満たす食品用用途において、サトウキビ由来のエタノールにコスト面での優位性をもたらしています。トウモロコシを原料とする生産は、主にトウモロコシ価格の影響を受ける、異なる経済条件下で運営されています。原料生産が特定の地域に集中していることから、主要生産地域での悪天候や規制の変更が、食品用アルコールの供給や価格に影響を与える可能性があり、供給面の脆弱性が生じています。
地域別分析
欧州は2025年に世界市場シェアの33.05%を占めており、これは蒸留酒に農業由来のエタノールの使用を義務付けるEU規則2019/787に後押しされています。この規則は、合成代替品の使用を禁止しつつ、食品用アルコールの安定した需要を確保しています。同地域の市場支配力は、確立された蒸留産業、先進的な食品加工部門、そして天然成分を求める消費者の需要によって支えられています。EU加盟国全体で統一された規制により、生産者は厳格な品質基準を維持しつつ、業務効率を高めることが可能となっています。欧州の持続可能性への注力と相まって、植物由来やオーガニック食品への応用を通じて、同地域の需要は引き続き拡大しています。
アジア太平洋地域は、2031年までのCAGRが5.11%と最も高い成長率を示しています。この成長は、食品加工産業の拡大、可処分所得の増加、および欧米型の消費パターンの普及に起因しています。同地域の市場の可能性は、その膨大な人口、都市開発、および加工食品やコンビニエンスフードへの食の嗜好の変化によってさらに高まっています。中国の規制環境は引き続き整備が進んでおり、国家市場監督管理総局がアルコール含有食品に対する新たな表示要件を導入しています。日本およびオーストラリアの規制基準は国際的な要件と整合しており、食品用アルコール生産における国際貿易や投資を後押ししています。
北米は、成熟市場において緩やかな成長にとどまっているもの、発達したエタノール生産インフラと食品加工産業を通じて、堅調な市場地位を維持しています。同地域は、豊富なトウモロコシ資源と効率的なサプライチェーンを活かし、食品用アルコールの生産を行っています。南米では、ブラジルの大規模なエタノール生産能力が世界の供給に寄与するとともに、食品用アルコールを組み込んだ現地の食品加工用途の開発が進められています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場促進要因
- 飲食品分野におけるクリーンラベル溶剤への需要の高まり
- レディ・トゥ・ドリンク(RTD)およびハードセルツァーカテゴリーの拡大
- 非遺伝子組み換えおよび天然由来の原材料に対する消費者の嗜好の高まり
- 機能性飲食品市場の成長
- 昆虫タンパク質抽出工程における食品用アルコールの利用
- 植物由来およびヴィーガン製品の配合における食品用アルコールの利用拡大
- 市場抑制要因
- アルコールに対する高い税率と物品税
- 文化的、倫理的、および宗教的な制約
- 食品用アルコールに対する厳格な規制枠組み
- 原材料価格の変動
- サプライチェーン分析
- 規制展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 製品タイプ別
- エタノール
- ポリオール
- 出典別
- サトウキビおよび糖蜜
- トウモロコシ
- 小麦
- キャッサバ
- その他の原料
- 機能性別
- 防腐剤
- フレーバーキャリア
- 溶剤および抽出剤
- テクスチャライザーおよび保湿剤
- 用途別
- 食品加工
- 飲料
- 栄養補助食品
- 医薬品添加剤
- その他の用途
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米諸国
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- オランダ
- ポーランド
- ベルギー
- スウェーデン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- インドネシア
- 韓国
- タイ
- シンガポール
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- ペルー
- その他の南米諸国
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 戦略的動向
- 市場ランキング分析
- 企業プロファイル
- Archer-Daniels-Midland Company
- Cargill, Incorporated
- Wilmar International Limited
- Roquette Freres
- Manildra Group
- MGP Ingredients
- Cristalco S.A.S.
- Grain Processing Corporation
- Greenfield Global
- Tereos SCA
- Sudzucker AG
- Merck Group
- Illovo Sugar Limited
- Thai Alcohol Public Company Limited
- Sasol Fermentation
- Green Plains Inc
- Lallemand Inc.
- Flint Hills Resources
- Sekab Biofuels
- Pure Alcohol Solutions
第7章 市場機会と将来の展望



