


ENTデバイス:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
ENT Devices - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 140 Pages
- 納期
- 2~3営業日
- 商品コード
- 2120815
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年のENTデバイスの市場規模は304億3,000万米ドルと推定されており、2025年の288億5,000万米ドルから拡大し、2031年には396億9,000万米ドルに達すると予測されています。
2026年から2031年にかけては、CAGR5.46%で成長すると見込まれています。
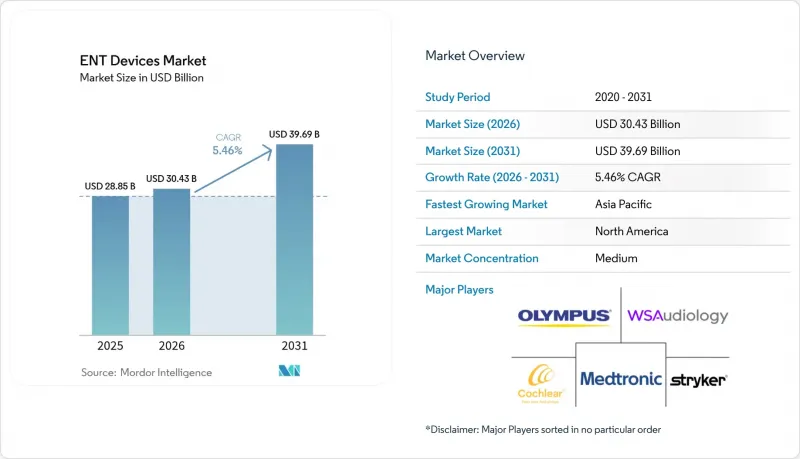
本レポートは、製品別(診断機器、手術用機器、補聴器、埋め込み型機器、画像誘導手術ナビゲーションシステムなど)、年齢層別(小児、成人、高齢者)、エンドユーザー別(病院、耳鼻咽喉科クリニックなど)、および地域別(北米、欧州、アジア太平洋、中東・アフリカ、南米)に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のENTデバイス市場の動向と洞察
耳鼻咽喉科疾患の有病率の上昇
高齢化の進展と都市部の大気質の悪化により、慢性鼻副鼻腔炎、中耳炎、感音神経性難聴の発生率が高まっています。病院の診療記録によれば、大都市圏の診療所では早期受診が増加している一方、地方の患者は依然として病状が進行した状態で来院することが多く、より侵襲的な治療を必要とするケースが少なくありません。ENTデバイス市場全体において、こうした疫学的状況が、内視鏡、バルーン拡張キット、およびプログラム可能な補聴器に対する基礎的な需要を支えています。そのため、公衆衛生機関は早期スクリーニングを優先しており、その結果、診断機器の導入が増加し、消耗品の追売も促進されています。
ENTデバイスの技術的進歩
現在、デジタル信号処理装置、狭指向性マイクロフォン、4Dモーションセンサーがハイエンド補聴器に組み込まれており、リアルタイムでの環境分類やノイズ抑制が可能となり、音声認識精度が向上しています。手術室では、ハイパースペクトルイメージングが可能な硬性内視鏡が、血流のある粘膜と悪性腫瘍を区別し、出血を抑えつつ切除マージンを向上させています。こうした画期的な進歩により、ENTデバイス市場は技術主導型の分野としての地位を強めています。メーカー各社は、ソフトウェアのアップデート、クラウドベースのフィッティングポータル、既存の手術用スタックにクリップで取り付け可能なモジュール対応コンポーネントなどを通じて、他社との差別化を図っています。
機器の高額な費用
完全埋込型人工内耳システムの価格は、多くの場合2万5,000米ドルを超えており、保険に加入していない多くの成人にとっては手の届かない金額です。国民健康保険制度のある国であっても、保険償還の上限がインフレに追いつかない場合、待機リストが解消されない状況が続いています。その結果、臨床的に適格な患者のごく一部しかインプラントを受けられず、ENTデバイス市場の需要拡大が鈍化しています。能動型中耳デバイスを義肢として再分類する立法案は、メディケアの資金提供を可能にすることを目的としており、経済的負担の格差を徐々に縮小する可能性があります。
セグメント分析
補聴器セグメントは、2025年に売上高の31.60%を占め、ENTデバイス市場規模の中で最大のシェアを占めました。クラウド連携によるファームウェアの更新、リチウムイオン充電式バッテリー、AIによるシーン検知機能により、交換サイクルは約4年を維持しており、安定した販売台数の需要を支えています。プレミアム層では、統合された健康センサーが心拍リズムや歩数を追跡し、単なる音量増幅を超えたデバイスの価値を拡大しています。また、販売は、スマートフォンと並んでセルフフィット型モデルを位置づける家電メーカーの参入からも恩恵を受けています。このアプローチにより、クリニックでフィッティングを行うプレミアム製品ラインの売上を食うことなく、販売チャネルの露出を拡大しています。
埋め込み型デバイスは市場規模は小さいもの、CAGR9.04%という見通しで、最も高い成長勢いを示しています。完全埋込型人工内耳システムなどの革新技術により、外部プロセッサが不要となり、審美性が向上し、水泳の利便性も高まっています。外科医からは、人工内耳への外傷を軽減し、プログラミング時間を短縮する磁気誘導型電極アレイが好評を得ています。良好な長期的な治療成績が保険者側の受容を促進し、ENTデバイス市場における複数年にわたる成長を後押ししています。診断機器は依然として大きなシェアを占めており、携帯型光干渉断層撮影(OCT)耳鏡により、現在では一次診療の現場で中耳液貯留を検出できるようになり、早期介入の機会が広がっています。手術用機器の普及は低侵襲化の動向に沿っており、特にバルーン式副鼻腔形成キットは、迅速な患者回転を求める外来手術センターで広く採用されています。
地域別分析
2025年、北米は売上高シェア37.70%で耳鼻咽喉科医療機器市場を牽引しました。広範な保険適用範囲、確立された遠隔聴覚学ネットワーク、そして活気ある研究エコシステムが、導入サイクルを加速させています。補聴器ソフトウェアを搭載した一般消費者向けイヤホンのFDA承認は、規制の柔軟性を裏付けるものであり、小売業者に対し、聴覚学関連商品の品揃え拡充に向けた準備を促しています。病院グループは、紹介患者の流れを維持するために、スペクトルイメージング内視鏡や再手術対応のインプラント手術室に投資しており、地域ごとの支出の勢いを後押ししています。
欧州は引き続き重要な貢献源となっています。公的保険制度によりインプラント費用の大部分が償還されていますが、厳格なエビデンス要件が新技術の初期導入を遅らせています。地域のメーカーは、環境指令に準拠するため、小型化と環境に配慮したパッケージングを重視しています。国境を越えた臨床コンソーシアムがデータを共有し、手術ガイドラインを洗練させるとともに、耳鼻咽喉科医療機器市場を通じて世界的に普及する機器の再設計に情報を提供しています。
アジア太平洋地域は、CAGR6.95%の見通しで、最も急速に成長している市場です。中国では、政府が支援する保険が骨固定型補聴ソリューションをカバーするようになり、インドの「アユシュマン・バーラト」プログラムでは、地区病院での副鼻腔手術に補助金が支給されています。国内のサプライヤーは、耐久性と手頃な価格のバランスを取った中価格帯の製品を拡大しており、都市部と農村部のアクセス格差を縮めています。韓国やシンガポールのスタートアップ企業は、ロボット技術を活用して狭い鼻腔内を操作し、ライセンシングを通じて知的財産を輸出しています。中東およびアフリカ地域では、進展は緩やかですが、湾岸諸国の教育病院の枠組みが、高度な医療機器の導入や地域外科医の育成を通じて恩恵をもたらしています。南米では、ブラジルが耳鼻咽喉科センターの近代化を進める一方で、近隣諸国は資金調達の制約に苦慮しており、進捗状況はまちまちです。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 耳鼻咽喉科疾患の有病率の上昇
- ENTデバイスの技術的進歩
- 低侵襲処置の普及が進んでいます
- 啓発キャンペーンや健康増進プログラムの拡大
- 遠隔医療の普及拡大
- 市場抑制要因
- デバイスの高コスト
- 医療機器の滅菌およびメンテナンスにおける課題
- 新興市場における補聴器使用をめぐる社会的偏見
- サプライチェーン分析
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 製品別
- 診断機器
- 内視鏡(硬性、軟性)
- 聴力スクリーニング装置(OAE、鼓膜測定法)
- 外科手術用デバイス
- 電動手術器具
- バルーン副鼻腔拡張システム
- CO2およびダイオードレーザー
- 耳鼻咽喉科用消耗品(ステント、耳管)
- 補聴器
- 耳かけ型(BTE)
- 耳内型/耳道内型(ITE/ITC)
- レシーバーインカナル型(RIC)
- 市販(OTC)補聴器
- 埋め込み型医療機器
- 人工内耳
- 骨固定型補聴器(BAHA)
- 画像誘導手術ナビゲーションシステム
- その他の製品
- 診断機器
- 年齢層別
- 小児(0~17歳)
- 成人(18~64歳)
- 高齢者(65歳以上)
- エンドユーザー別
- 病院
- ENTクリニック
- 外来手術センター(ASCs)
- 在宅ケア
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Cochlear Ltd.
- Sonova Holding AG
- Demant A/S
- GN Store Nord A/S
- WS Audiology
- Medtronic PLC
- Stryker Corporation
- Smith+Nephew PLC
- Olympus Corporation
- Fujifilm Holdings Corp.
- Starkey Laboratories Inc.
- Coloplast(Atos Medical AB)
- InHealth Technologies
- Richard Wolf GmbH
- Nurotron Biotechnology Co. Ltd.
- Baxter International(Hill-Rom)
- Acclarent Inc.(J&J)
- Boston Scientific Corp.
- Smiths Medical
第7章 市場機会と将来の展望



