


アクリロニトリル:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Acrylonitrile - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2120791
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、アクリロニトリル市場の規模は2025年に840万トンと評価され、2026年の879万トンから2031年までに1,107万トンに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは4.72%となる見込みです。
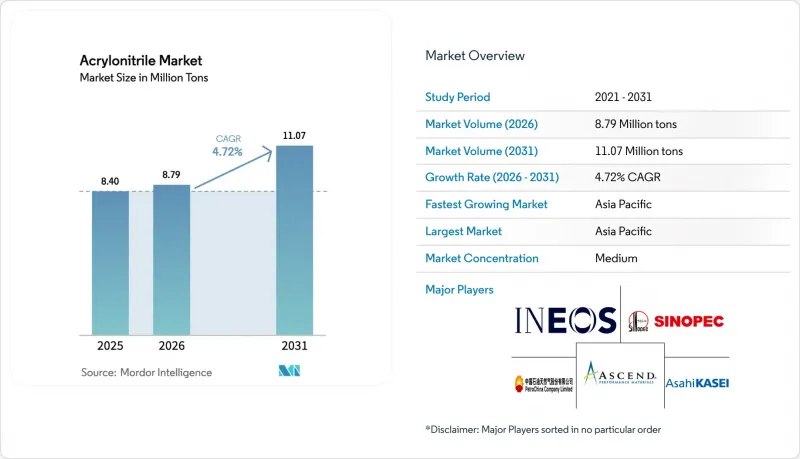
本レポートは、プロセス技術(アモキシデーション法およびその他の製造プロセス)、用途(アクリル繊維、ABS/SAN樹脂、アクリルアミドなど)、最終用途産業(自動車・輸送、建設・インフラなど)、および地域(アジア太平洋、北米、欧州、南米、中東・アフリカ)ごとに分類されています。市場予測は、数量(トン)ベースで提示されています。
世界のアクリロニトリル市場の動向と洞察
EUのバイオ化学分野におけるインセンティブが、再生可能ACNのパイロット事業を加速させています
2025年7月に公表された欧州委員会の「化学産業行動計画」では、大量生産される中間体における再生可能経路への資金提供優先順位が明確に定められています。OCI社は現在、AnQore社のEconitrileラインへバイオアンモニアを供給しており、これにより、従来のアモキシデーションと比較して、ライフサイクル排出量を約60%削減できたことが実証されています。NRELの研究者らは、3-ヒドロキシプロピオン酸からの98%の変換収率をさらに実証しました。これは、化石由来ルートと再生可能ルートのコスト格差を縮める画期的な成果です。スコープ3のダッシュボードを公表している自動車OEM各社は、ABSコンパウンドに再生可能アクリロニトリルの使用を指定し始めており、バイオアンモニアの供給量が現在の年間50万トン未満という上限を超えて拡大すれば、この変化がプレミアムグレードの需要を押し上げる可能性があります。現在、導入のスピードはグリーン水素プロジェクトのスケジュールによって制約されていますが、EUのインセンティブ制度が低炭素中間体を優遇しているため、中期的な勢いは依然として良好です。
5Gハードウェア筐体向けエレクトロニクスグレードSANの需要急増
ネットワーク機器メーカーは、低誘電損失、難燃性、および紫外線安定性を兼ね備えた筐体を必要としています。アクリロニトリルを28~32%含有する電子機器用SANは、これらの要件を満たしており、エリクソンやファーウェイが供給する屋外設置型の5G無線ユニットにおいて、ポリカーボネートブレンドに取って代わりつつあります。モノマー含有量が高いことで、汎用SANグレードと比較して、1ユニットあたりのアクリロニトリル使用量が約15~20%直接増加します。韓国や日本の統合型メーカーは、コンパウンディング後の添加剤を追加することなく、UL 94 V-0規格を満たすように配合を調整できるため、地域のサプライチェーンの冗長性が向上します。製品のライフサイクル分析によると、過酷な屋外環境下において、SAN製筐体はポリオレフィン製の代替品よりも長寿命であり、これにより通信事業者の交換コストを削減できます。基地局の密度が高まるにつれ、アクリロニトリル市場の需要量に対する波及効果は、アジア太平洋地域の人口密集地域で最も顕著になるでしょう。
プロピレン価格の変動はスチームクラッカーの停止に関連
プロピレン原料は、標準的なアモキシデーションプロセスにおけるキャッシュコストの約65%を占めています。2025年に米国メキシコ湾岸で発生した予期せぬクラッカーの操業停止により、同地域の意図的なプロピレン生産量が減少し、スポット価格は四半期契約の最低価格を上回りました。一方、欧州の精製業者は、禁輸措置の対象となったロシア産原料の代替として米国産ナフサの輸入に依存したため、大西洋横断のプロピレン需給バランスが逼迫し、中小のアクリロニトリル生産者がヘッジに苦慮するような急激な価格高騰を引き起こしました。こうした動向により、下流のABSおよびアクリル繊維加工業者の購買力が弱まり、在庫の積み増しを余儀なくされるか、需要の谷間において収益性を損なう変動指数へのエクスポージャーを受け入れることを強いられています。スチームクラッカーの稼働率が改善し、地域のボトルネック解消プロジェクトが2027年後半に機械的完工を迎えるまで、アクリロニトリル市場は定期的なコストプッシュ圧力に直面することになるでしょう。
セグメント分析
2025年時点で、アモキシデーション法はアクリロニトリル市場シェアの83.15%を占めており、既存プラントの継続的な改修により、2031年までCAGR5.12%で着実な成長が見込まれています。従来のソヒオ法では、ビスマス・モリブデン酸塩触媒を用いてプロピレンとアンモニアを反応させ、シングルパス収率が85%近くに達しますが、これは新しいプロパン法やバイオ法ではまだ達成されていないベンチマークです。INEOS社は2024年にシール・サンズ工場でのエネルギー効率改善改修を完了し、熱統合の段階的な強化や触媒冷却の微調整により、当該工場の収率を最大3%向上させることができることを確認しました。OCI社が供給するバイオアンモニアを使用するAnQore社のEconitrileラインが主導する再生可能エネルギーを用いたパイロットプロジェクトでは、ライフサイクル排出量を約60%削減することに成功しており、この特性により、自動車OEM各社はスコープ3の排出量削減につなげることができます。とはいえ、バイオアンモニアの供給量は依然として年間50万トン未満にとどまっており、プロパンによるアンモキシデーションは、酸素化物に耐性のある金属材料を使用する必要があるため、依然として高い設備投資を要します。その結果、バイオ原料の物流体制が改善されるまでは、絶対的な生産量の増加において従来型プロセスが主流となるでしょう。
一方、反応器温度を周期的に変化させて触媒の焼結を抑制する「強制動的運転」技術も並行して進歩しており、実験室レベルでは収率の向上が確認されていますが、実規模での実証が必要です。触媒サプライヤーは同時に、選択性を高めるモリブデン・テルル配合の開発を進めていますが、430°C以上で運転する場合、揮発性の懸念が生じます。自社でプロピレンを保有する統合型生産者は、こうしたイノベーションに資金を投入する上で最も有利な立場にあり、これにより、主要企業が供給増加分の大部分を占めるという構造がさらに強化されることになります。
地域別分析
アジア太平洋地域は2025年にアクリロニトリル市場シェアの69.81%を占め、2031年までCAGR5.53%を記録すると予測されています。中国だけで2025年に年間131万トンの生産能力が追加され、同国の名目生産能力は年間570万トンを超えました。主な新規稼働施設としては、浙江石油化学の年産66万トンの大山第2プラントや、中国石油天然気(ペトロチャイナ)の年産26万トンの吉林プラントが挙げられ、いずれも下流工程のABS、アクリル繊維、炭素繊維の生産エリアと統合されています。インドでは依然として構造的な供給不足が続いており、グジャラート州ハジラに年間生産能力4万1,000トンのプラントが1基稼働しているのみです。この需給の不均衡に加え、政府による生産連動型インセンティブ(PLI)制度も相まって、2027年以降に少なくとも年間20万トンの新規生産能力の増設案が相次いでいます。日本と韓国は、触媒の設計や特殊SANグレードの分野で引き続き主導的な立場を維持していますが、自動車および家電分野が成熟しているため、国内需要は横ばいとなっています。この地域の成長は、電気自動車の普及、5G設備の整備、および南アジアからの繊維製品の輸出拡大にかかっています。
北米と欧州を合わせても、世界の消費量の5分の1強を占めるに過ぎません。米国メキシコ湾岸におけるプロピレン価格の変動は、製油所の定期修理によりさらに悪化し、2025年のアクリロニトリルの稼働率を抑制しました。INEOS社は、テキサス州グリーンレイクでの年間45万トン、ドイツ・ケルンでの年間30万トンの生産能力により戦略的な柔軟性を維持しており、これは垂直的な原料統合の重要性を浮き彫りにしています。欧州の生産各社は、REACH規制に基づく2026年4月の職業曝露限界値1.0 mg/m3の施行に備えています。この規制遵守コストにより、小規模な加工業者が市場から撤退したり、統合を余儀なくされたりする可能性があります。一方、EUの化学産業行動計画では、再生可能アクリロニトリルのパイロット事業への助成金が同時に投入されており、この動向は、巨額の設備投資を必要とせずにバイオアンモニアへの転換が可能な既存企業にとって有利に働きます。
中東・アフリカ、南米は、これらを合わせると平均を上回る成長が見込まれています。SABICのアル・ジュバイル工場(年産42万トン)は、プロパンを豊富に含む低コストの原料を活用しており、下流工程における炭素繊維前駆体の事業展開を検討しています。トルコのPetkimは、欧州および中東の顧客に製品を供給していますが、稼働率は地域の政治的リスクの影響を受けやすい状況です。ブラジルでは、自動車生産の回復が内装トリム向けABSの需要を支えており、現地の包装用加工業者は、家電製品の筐体向けに難燃性ABSへの移行を進めています。アフリカは基盤がまだ小規模であるため、水処理用アクリルアミドの重点市場となっており、特に鉱業が盛んな経済圏では、現在、より厳格な排水規制が適用されています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 自動車および建設分野におけるABS需要の増加(主流)
- 繊維分野におけるアクリル繊維の消費拡大(主流)
- 工業用水処理向けアクリルアミドの需要拡大(主流)
- EUの生化学分野におけるインセンティブが、再生可能ACNのパイロット事業を加速させています(報道が不十分です)
- 5Gハードウェア筐体向けエレクトロニクスグレードSANの急増(報道が不十分)
- ナトリウムイオン電池前駆体の需要の台頭(報告が不十分)
- 市場抑制要因
- 厳格な毒性規制およびREACH準拠にかかるコスト(主流)
- スチームクラッカーの稼働停止に伴うプロピレン価格の変動(主流)
- ポリオレフィンアロイによるエンジニアリングプラスチックの代替(報告が不十分)
- 高圧アンモキシデーション装置の熟練労働力が不足している(報告が不十分)
- バリューチェーン分析
- 供給の概要
- 規制展望
- 技術展望
- ポーターのファイブフォース
- 生産の概要
- 生産コストの概要
- 価格の概要
- 価格動向の概要(アクリロニトリル)
- 原材料価格
第5章 市場規模と成長予測
- プロセス技術別
- アモキシデーション法
- その他の製造プロセス
- 用途別
- アクリル繊維
- アクリロニトリル・ブタジエン・スチレン(ABS)/スチレン・アクリロニトリル樹脂(SAN)
- アクリルアミド
- ニトリル・ブタジエンゴム
- その他の用途
- 最終用途産業別
- 自動車・輸送産業
- 建設・インフラ
- 電気・電子機器
- テキスタイル・アパレル
- その他の最終用途産業(上水道・下水処理、包装・消費財など)
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・順位分析
- 企業プロファイル
- AnQore
- Asahi Kasei Corporation
- Ascend Performance Materials
- China Petrochemical Corporation
- Cornerstone Chemical
- Formosa Plastics Corporation
- INEOS
- Jiangsu Sailboat Petrochemical
- Jiangsu Shenghong Petrochemical
- LG Chem
- Mitsubishi Chemical Group Corporation.
- PetroChina
- Reliance Industries Limited.
- SABIC
- SGL Carbon
- Shanghai SECCO
- SOCAR(Petkim)
- Sumitomo Chemical Co., Ltd.
- Taekwang Industrial
- TONGSUH PETROCHEMICAL CORPORATION, LTD.
- Toray Industries
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日