


英国の眼科用医療機器:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
United Kingdom Ophthalmology Devices - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 69 Pages
- 納期
- 2~3営業日
- 商品コード
- 2120757
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、2026年の英国の眼科用医療機器市場規模は23億1,000万米ドルと推定されており、2025年の21億8,000万米ドルから拡大し、2031年には31億2,000万米ドルに達すると予測されています。
2026年から2031年にかけては、CAGR6.18%で成長すると見込まれています。
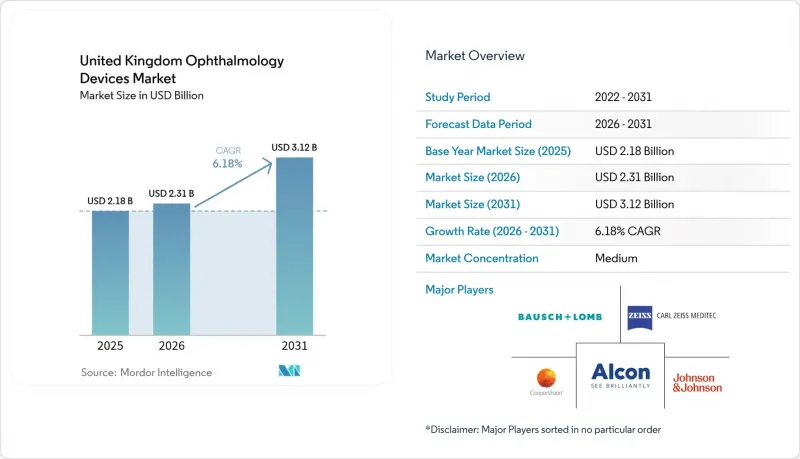
本レポートは、機器の種類(診断・モニタリング機器、手術用機器、視力ケア機器)、疾患別(白内障、緑内障、糖尿病性網膜症、その他の疾患)、エンドユーザー(病院、眼科専門クリニックなど)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
英国の眼科用医療機器市場の動向と洞察
英国の人口の高齢化が白内障および緑内障の負担を増大させています
2025年3月に公表された英国国勢調査の最新データによると、65歳以上の住民は現在1,960万人に達し、総人口の28%を占めており、2024年の26%から増加しています。英国王立眼科医学会(RCOphth)のモデル予測によると、医療サービスの受入能力が需要に追いつく場合、2025年から2035年にかけて白内障手術件数は50%増加すると見込まれています。「病院診療統計(Hospital Episode Statistics)」もこの動向を裏付けています。2024/25会計年度の白内障摘出手術件数は47万5,000件を超え、前年度比で6.2%増加し、2010年に電子記録が開始されて以来、最も急激な年間増加率を記録しました。緑内障の診療負担も同様の動向を示しており、英国のNHSトラストでは、2024年の線維柱帯切除術の件数が2023年比で8%増加したほか、慢性開放隅角緑内障の外来受診者数が初めて160万件を突破しました。そのため、ファコシステム、緑内障用ステント、眼内レンズを販売する医療機器メーカー各社は、明らかに見込まれる人口の急増に備えて、調達担当者が在庫を確保しようと努める中、複数年にわたる供給契約を締結しています。
パンデミック後のスクリーン時間急増により、25歳未満の若年層で近視の「流行」が広がる
2025年2月にユニバーシティ・カレッジ・ロンドンが発表した査読済み研究によると、英国の18歳から24歳の若者の34%が現在近視であることが判明しました。これは2020年の28%から増加しており、その加速要因として、パンデミックによるロックダウン期間中の持続的なスクリーンへの曝露が挙げられています。ブーツ・オプティシャンズは、2024暦年の近視進行抑制用コンタクトレンズの注文数が前年比22%増加したと報告しました。一方、スペクセーバーズは、早期介入への需要に応えるため、2024年12月までに650店舗で眼軸長測定を導入しました。このデータは、英国検眼士協会(College of Optometrists)の2024年の調査結果とも一致しており、同調査では実務者の61%が「キャリアの中でかつてないほど多くの10代の近視患者のフィッティングを行っている」と回答しています。これに対し、医療機器メーカー各社は、軸長の伸長を抑制する高酸素透過性1日使い捨てコンタクトレンズや眼鏡レンズのデザインを開発し、数十年にわたる生涯価値が見込める市場セグメントをターゲットにしています。この連鎖的な影響により、従来は高齢者向けの適応症に重点を置いていたメーカー各社も、現在では保護者や大学をターゲットとしたマーケティング戦略へと転換しており、退職後の消費者層を超えた収益基盤の拡大を図っています。
眼科医の不足が手術件数を制限
2025年5月に公表された英国医師会(GMC)の医療従事者統計によると、眼科専門医の欠員率は9.4%となっており、2024年の8.7%から上昇し、目標値である7%を大幅に上回っています。英国眼科医会(RCOphth)の2025年調査によると、現在の需要を満たすためには直ちに234名の追加専門医が必要であると結論づけられており、研修医数が急増しない限り、この数字は2030年までに2倍になると予測されています。人材不足は手術室の稼働率低下につながっています。GIRFTの監査データによると、2024年に予約された白内障手術の17%が、執刀医の不在によりキャンセルまたは短縮されました。そのため、医療機器の利用率は導入台数の増加に追いついておらず、機器の買い替えサイクルが鈍化し、医療機関の医療機器に対する投資収益率(ROI)を押し下げています。
セグメント分析
2025年時点で、視力ケア機器は英国の眼科用医療機器市場シェアの約59.74%を占めており、コンタクトレンズの安定した売上により、継続的な収益の基盤となり続けています。一方、「診断・モニタリング機器」は、分析サービスをプレミアム価格でバンドルしたNHS(国民保健サービス)の契約に支えられ、CAGR8.46%で他を凌ぐ成長が見込まれています。1秒未満でのスキャンが可能な相互運用性のあるOCTプラットフォームは、検査サイクルを短縮し、診療所が追加の診察台への投資を行うことなく、より多くの患者を診察できるようにします。コンピュータ支援網膜分析(CARA)システムが、転院が必要な糖尿病性網膜症に対して80%を超える感度を示していることは、臨床的検証がいかに導入を加速させるかを如実に示しています。サプライヤーは、AIとの互換性のためにハードウェアの同等性が求められる場合にのみ、従来の眼底カメラを改造しており、これは継続的な改修需要があることを示唆しています。これにより、短期的な販売台数は抑制されるもの、アフターマーケットのアクセサリー売上は増加する見込みです。
前眼部モジュールを統合するサプライヤーは、設置面積を増やすことなく屈折矯正手術と角膜手術の両方に対応しており、スペースに制約のある都市部の手術室にとって魅力的です。酸素透過性素材をめぐるコンタクトレンズの革新により、小売市場の勢いは維持されていますが、競合による利益率への圧力が、絶対的な売上高の伸びを緩やかなものにしています。診断機器ベンダーは、NHSの支払いサイクルに合わせたリースプランを提供することで、一括資本支出に関する懸念を解消しています。このような契約にはサービス契約が含まれており、高利益率のソフトウェア収益を拡大させ、より長期的な製品開発スケジュールを支えています。また、データ駆動型のモニタリング機能は、MHRA(英国医薬品医療製品規制庁)の厳格化されたエビデンス要件も満たしており、コネクテッドプラットフォームの周りにコンプライアンス上の防御壁を築いています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 英国の人口の高齢化が、白内障や緑内障の負担を増大させています
- パンデミック後のスクリーンタイム急増に伴い、25歳未満の若年層の間で近視の「蔓延」が見られます
- NHSの選択的手術の未処理件数の増加が、民間眼科分野への投資を加速させています
- 大手光通信チェーンによる市街地におけるOCTサービスの展開
- 英国医薬品規制庁(MHRA)の「イノベーション・パスウェイ」による新規インプラントの迅速審査
- 低侵襲緑内障手術(MIGS)用デバイスの採用が急増しています
- 市場抑制要因
- 眼科医の不足が手術件数を制限しています
- ブレグジット後の規制の相違により、コンプライアンスコストが増加しています
- プレミアムIOLの償還上限
- デバイスの再処理基準が厳格化され、総所有コストが上昇しています
- 規制展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- デバイスタイプ別
- 診断・モニタリング機器
- OCTスキャナー
- 眼底・網膜カメラ
- 自動屈折計および角膜曲率計
- 角膜トポグラフィーシステム
- 超音波画像診断装置
- 周辺機器および眼圧計
- その他の診断・モニタリング機器
- 外科手術用デバイス
- 白内障手術用デバイス
- 硝子体網膜手術用デバイス
- 屈折矯正手術用デバイス
- 緑内障手術用デバイス
- その他の外科用デバイス
- 視力ケア機器
- 眼鏡フレームおよびレンズ
- コンタクトレンズ
- 診断・モニタリング機器
- 疾患適応症別
- 白内障
- 緑内障
- 糖尿病性網膜症
- その他の適応症
- エンドユーザー別
- 病院
- 専門眼科クリニック
- 外来手術センター(ASCs)
- その他のエンドユーザー
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Alcon Inc.
- Johnson & Johnson Vision Care
- Carl Zeiss Meditec AG
- Bausch+Lomb Corp.
- CooperVision Inc.
- EssilorLuxottica SA
- HOYA
- HAAG-Streit Group
- Topcon Corporation
- Nidek Co., Ltd.
- IRIDEX Corp.
- Ziemer Ophthalmic Systems AG
- Glaukos Corporation
- Rayner Intraocular Lenses Ltd.
- BVI Medical
- Lumenis Ltd.
- Heidelberg Engineering GmbH
第7章 市場機会と将来の展望



