


クラウド・サービス・ブローカレッジ(CSB):市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Cloud Services Brokerage (CSB) - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2120712
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
クラウド・サービス・ブローカレッジ市場の規模は2026年に115億6,000万米ドルと推定されており、2025年の99億8,000万米ドルから拡大し、2031年には241億1,000万米ドルに達すると予測されています。
2026年から2031年にかけてのCAGRは15.84%となる見込みです。
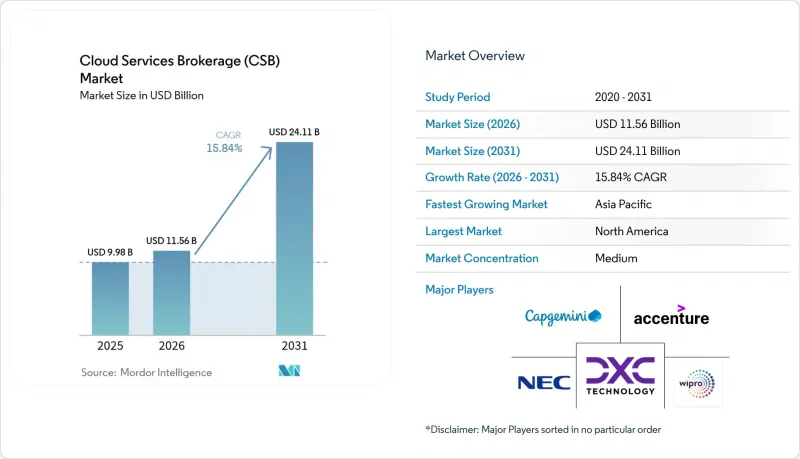
本レポートは、プラットフォーム(社内ブローカー機能および社外ブローカー機能)、導入モデル(パブリッククラウド、プライベートクラウド、ハイブリッドクラウド)、企業規模(中小企業および大企業)、エンドユーザー業界(IT・通信、銀行・金融サービス・保険、小売・消費財など)、および地域別に分類されています。
世界のクラウド・サービス・ブローカレッジ(CSB)市場の動向とインサイト
ハイブリッドおよびマルチクラウドの導入が急増
ハイブリッドおよびマルチクラウド戦略は現在、CIOのロードマップを支配しており、2025年までに企業の92%がマルチクラウドアーキテクチャを追求すると予想されています。その結果生じる環境の拡散には、異なる環境を統一されたポリシードメインに統合しつつ、組織をベンダーロックインから保護するブローカープラットフォームが求められています。データ居住地の規制によりパブリッククラウドへの完全な移行が禁じられているため、金融サービス企業がその最前線に立っています。オラクルとGoogle Cloudの直接相互接続は、サービスブローカーが、オープンインターネットを経由することなく、低遅延のクロスクラウドデータフローを実現する方法を示しています。コンテナの普及は複雑さを増大させており、DevOpsチームがコンソール固有のスクリプトを駆使する手間を省けるよう、CSBには高度なKubernetesオーケストレーション機能の提供が求められています。エッジワークロードが加わる中、ブローカーはオンプレミス、パブリック、エッジの各ノードにまたがる単一のガバナンスファブリックを提供し、スキルギャップや運用リスクを最小限に抑えます。
企業のクラウド支出の加速
エンドユーザーのクラウド支出は、2025年に7,234億米ドルに達する見込みであり、2024年の水準から21.20%の増加となります。請求額の増加により、財務責任者は予算超過のリスクにさらされ、FinOpsの知見が取締役会レベルの必須要件となっています。現在、CSBプラットフォームには、利用量の急増を予測し、自動的なリサイズをトリガーする機械学習アルゴリズムが組み込まれています。銀行業界がその緊急性を如実に示しています。コミット済みのクラウド支出のわずか49%しか利用していないにもかかわらず、プレミアムGPUを必要とするAIモデルを稼働させるため、予算配分をさらに拡大する計画です。ブローカー主導のリスク管理策がなければ、多くのCFOは「請求書のショック」を懸念しています。これは、範囲設定が不十分な単一のデータサイエンスプロジェクトによって、わずか数ヶ月で年間の支出上限が使い果たされてしまう事態を指します。
セキュリティとコンプライアンスに関する懸念
責任分担モデルは、多くのリスク管理担当者を困惑させています。特に、「デジタルサービス法」がクラウド事業者に新たな通知・措置規則を課すようになった現在ではなおさらです。したがって、ブローカーは、接続されたすべてのプロバイダーにわたって、きめ細かなアクセス制御、ジオフェンシング、改ざん防止機能を備えた監査ログをサポートしなければなりません。このような高度な対策を実装すると、研究開発コストが増加し、購入者が徹底的な侵入テストの証拠を求めるため、販売サイクルも長期化します。アイデンティティ管理は依然として最も困難な要素です。CSBは、最小権限のデフォルト設定を維持しつつ、Azure AD、AWS IAM、Google Identityにわたって認証情報をフェデレーションする必要があります。
セグメント分析
外部ブローカー支援プラットフォームは、ベンダー中立性という魅力と成熟した機能セットにより、2025年にはクラウドサービスブローカー市場の50.60%を占めました。一方、内部型ブローカー支援プラットフォームは、クラウドガバナンスを企業のDevOpsパイプラインにネイティブに組み込もうとする経営陣の取り組みを反映し、CAGR18.45%で成長すると予測されています。フォーチュン500にランクインする銀行や通信事業者が、ServiceNow、Jira、CI/CDスタックに連携した特注のポータルを立ち上げるにつれ、内部プラットフォームに関連するクラウドサービスブローカー市場の規模は2031年までに2倍以上になると見込まれています。
この社内での急成長は、プラットフォームエンジニアリング担当者の増加や、TerraformとVaultの自動化機能を統合して提供するHashiCorpをIBMが64億米ドルで買収したような戦略的買収に支えられています。また、社内型CSBは、長期的にはライセンス費用を削減し、セキュリティチームがコードレベルで組織固有の制御を組み込むことを可能にします。外部ベンダーは、より迅速な価値実現(Time-to-Value)と継続的に更新されるマーケットプレース統合を提供することで依然として地盤を維持しており、レガシーシステム、社内システム、SaaS環境を統合的に管理する「ブローカー・オブ・ブローカー」としての役割を位置づけています。
パブリッククラウドサービスは、拡大を続けるハイパースケーラーのアベイラビリティゾーンに後押しされ、2025年のクラウドサービスブローカー市場において53.20%のシェアを維持しました。しかし、CFOがデータ転送料金とコンプライアンス要件を天秤にかける中、ハイブリッドクラウドの導入はCAGR20.05%という勢いで急拡大しています。EUの主権クラウドに関する取り組みにより、規制対象データはオンプレミスに留め、分析処理のみをパブリッククラウドの容量に弾力的に拡張するアーキテクチャへ、購入者の関心が向かっています。これは、マイクロソフトの「EU Sovereign Cloud」が明確にターゲットとしているパターンです。
エッジコンピューティングは、メーカーがレイテンシに敏感なワークロードを工場現場で処理したいと望むことから、ハイブリッド導入をさらに後押ししています。ブローカー各社は現在、ローカルのKubernetesクラスターとクラウドのバックエンドを連携させ、ワンクリックでのワークロード移動を実現しています。5Gプライベートネットワークが普及するにつれ、CSBコンソールが従来のIaaSリソースに加え、オンプレミスのMECノードも管理するようになることが予想されます。これは、パブリッククラウドのみを扱うブローカーには実現できない機能です。
地域別分析
北米は、クラウドの成熟度が早く、パートナーエコシステムが充実していることから、2025年においても世界全体の収益の43.30%を占め続けました。金融サービスおよび医療提供者が導入を主導しており、サーベンス・オクスリー法やHIPAAの報告業務を効率化するブローカーに魅力を感じています。半導体不足により地域のラックコストは引き続き上昇していますが、ブローカーは低コストなゾーンへのワークロード配置を最適化することで、その影響を緩和しています。連邦政府機関や防衛関連企業が国内でのデータ保管を保証することを求める中、「ソブリン・クラウド」に関する議論が高まっており、ブローカーはFedRAMP Highコンプライアンスの認証取得を迫られています。
アジア太平洋地域は、2031年までのCAGRが18.22%と、最も急速に成長している地域です。インドから日本に至る各国の政府が「クラウドファースト」の方針を推進する中、クラウドコンピューティングによる地域のGDP押し上げ効果は0.25%~2.23%と推定されています。サクラインターネットなどの日本のプロバイダーは、現在、国内クラウドにブローカー機能を組み合わせており、国境を越えるデータ転送規制を懸念する企業の関心を集めています。一方、台湾や韓国にある半導体製造クラスターは、現地のデータセンター展開に向けた部品供給を確保しており、地政学的リスクを相殺しています。
欧州は規制面での牽引力が際立っています。「EUデータ法」や「GAIA-X」は、厳格なデータポータビリティと主権に関する目標を定めています。マイクロソフトの「ソブリン・クラウド」ロードマップやオラクルの「EU規制対応クラウド」は、ブローカーのオーバーレイに最適化されたサービス環境の到来を示唆しています。中東・アフリカおよび南米は、依然として新興市場ではありますが、将来性が期待されています。UAE、サウジアラビア、ブラジルにおける国家的なデジタル経済プログラムは、ハイパースケーラーの地域展開に資金を提供しており、接続性の格差が解消されれば、ブローカーの普及に向けた肥沃な土壌が整うでしょう。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- ハイブリッドクラウドおよびマルチクラウドの導入が急増しています
- 企業のクラウド支出の加速
- コストとガバナンスの一元化の必要性
- ハイパースケーラーのマーケットプレースにおける共同販売ブーム
- CSBにおけるAIを活用したFinOps
- ソブリンクラウドのコンプライアンス層
- 市場抑制要因
- セキュリティおよびコンプライアンスに関する懸念
- CSBの価値に対する中小企業の認識が低い
- ネイティブのハイパースケーラー向けツールがCSBのシェアを食いつぶしています
- 手数料の圧縮により、利益率が圧迫されています
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- プラットフォーム別
- 社内ブローカー機能の導入
- 外部ブローカー連携機能
- 展開モデル別
- パブリッククラウド
- プライベートクラウド
- ハイブリッドクラウド
- 企業規模別
- 中小企業
- 大企業
- エンドユーザー産業別
- IT・通信
- 銀行・金融サービス・保険
- 小売・消費財
- ヘルスケア・ライフサイエンス
- 政府・公共部門
- 製造業
- メディア・エンターテイメント
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他南米
- 欧州
- ドイツ
- 英国
- フランス
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- その他のアジア太平洋諸国
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Accenture
- IBM
- Wipro
- Capgemini
- DXC Technology
- NEC
- NTT Data
- Cognizant
- Jamcracker
- VMware
- Flexera(RightScale)
- Ingram Micro Cloud
- Arrow Electronics(CloudBlue)
- AppDirect
- Pax8
- Cloudmore
- Boomi
- DoubleHorn
- TietoEVRY
- Tech Mahindra
第7章 市場機会と将来の展望



