


慣性計測ユニット:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Inertial Measurement Unit - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2120693
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、慣性計測装置(IMU)市場の規模は2025年に341億3,000万米ドルと評価され、2026年の368億8,000万米ドルから2031年までに542億4,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは8.05%となる見込みです。
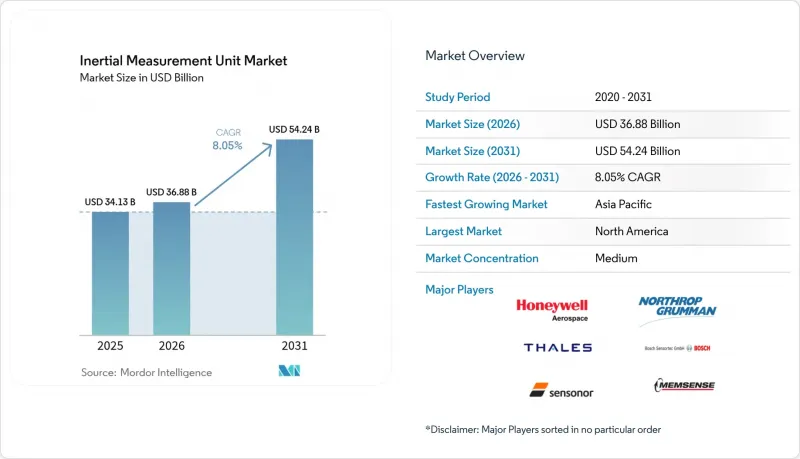
本レポートは、構成部品(ジャイロスコープ、加速度計など)、用途(船舶、航法など)、技術(MEMS、FOGなど)、エンドユーザー(航空宇宙・防衛、自動車など)、および地域ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の慣性計測ユニット(IMU)市場の動向と洞察
中東におけるドローンの侵入を背景に、対UASプラットフォームの導入が加速
現在、中東のいくつかの戦域において、低コストのドローンの数が従来の防空システムの数を上回っています。Nordic Air Defence社の「Kreuger 100」迎撃機は、IMUのみを搭載した簡素化されたフライトコンピュータを採用しており、最高速度270 km/hに達し、ドローンの群れとの交戦における単価を削減します。米国海兵隊は、機敏なIMUとソフトウェア定義型エミッターを組み合わせ、ドローンの電子機器を無力化する「エピルス(Epirus)」マイクロ波システムを採用しました。こうした動きは、高価なレーダーや光学誘導ではなく、慣性コアを中核としたモジュール式でソフトウェア中心の兵器への調達方針の転換を示しています。軍が対UAS戦術の大規模展開へと移行する中、スケーラブルなIMUモジュールとオープンAPIを提供するサプライヤーは、大きな恩恵を受ける見込みです。
欧州のLNGタンカーにおける動的測位用MEMS戦術級IMUの採用拡大
欧州のLNG輸送船は、港湾での待機時間の長期化や大西洋の荒波という厳しい状況に直面しています。ブルボン社の船舶では現在、クレーン作業中の横揺れ、縦揺れ、上下動の安定性を維持するため、光ファイバージャイロを基盤とするExail社の「Octans AHRS」を搭載しています。また、MEMS設計は、1度未満の精度を満たしながら購入価格を半減させるため、改造工事においてリングレーザージャイロに取って代わりつつあります。アドバンスト・ナビゲーション社の「Hydrus」AUVは、海底調査コストを75%削減し、チームによる潜水作業の必要性をなくしました。このようなコスト削減により、船隊全体のセンサーアップグレードが促進され、商船業界全体で慣性計測装置(IMU)市場が拡大しています。
7年未満の設計導入サイクルにより、民間航空機におけるサプライヤーの切り替えが制限されています
認証リスクにより、航空機メーカーは保守的な姿勢をとらざるを得ません。ボーイング社は量子IMUの飛行試験を4時間実施しましたが、量産機への搭載には、依然として数年かかる認定プロセスを完了する必要があります。火星探査機に搭載されたハネウェル社の小型IMUは、航空宇宙業界の購買担当者が、数十年にわたる信頼性を実証した実績ある設計を好むことを如実に示しています。長期にわたる検証プロセスは既存ベンダーの地位を固定化し、単価の下落を抑制するため、民間航空分野における慣性計測装置市場の成長率を鈍化させています。
セグメント分析
2025年、ジャイロスコープは慣性計測装置市場の売上高の39.45%を占め、推測航法の精度にとって依然として基礎的な役割を果たしています。磁力計は絶対値としては小さいもの、拡張現実(AR)の開発者がすべてのヘッドセットにデジタルコンパスを組み込んでいることから、CAGR10.62%で成長しています。加速度計は、振動測定やADAS(先進運転支援システム)の用途において、安定した出荷量を維持しています。現在、慣性計測ユニット市場は、単一パッケージによるセンサーフュージョンへと移行しつつあります。STマイクロエレクトロニクスのLSM6DSV16Xは、ジェスチャーを認識する機械学習コアを搭載しつつ、待機電力を低減してバッテリー寿命を延長します。オンチップ分析機能を提供するベンダーは、コモディティ化の圧力にもかかわらず、プレミアム価格を設定することが可能です。
新たなパッケージでは、ジャイロ、加速度計、磁力計のデータを、セキュア・エンクレーブ・マイクロコントローラ内で統合しています。タイミング機能の統合により、センサー間の遅延が解消され、スプーフィング信号に対するシステムの耐性が強化されます。設計チームがこれらのモジュールを採用するにつれ、部品表の簡素化が、原材料費に代わって主要な選定要因となっています。この移行により、出荷台数の増加にもかかわらず、慣性計測ユニット市場では価格が安定しています。
2025年には、スマートフォンや自動車用ADAS(先進運転支援システム)の普及により、商用グレードのデバイスがIMU市場規模の34.55%を占めました。宇宙グレードの出荷量は規模こそ小さいもの、低軌道(LEO)コンステレーションの普及を背景に、CAGR12.02%で増加すると予測されています。ノースロップ・グラマン社のLR-450は、ミリHRGジャイロを採用しており、軌道上で7,000万時間以上の故障ゼロ稼働実績を記録すると同時に、リングレーザー方式の製品に比べてサイズ、重量、消費電力を半減させています。この信頼性により、数百基もの同一衛星を打ち上げなければならない衛星コンステレーションの運用事業者から注目を集めています。
商用MEMSの精度が向上するにつれて、グレード間の境界は曖昧になってきています。自動車部品サプライヤーは現在、戦術グレードのバイアス安定性を要求する一方、ドローンメーカーは耐放射線性を確保するために宇宙用認定部品を調達しています。民生用から防衛用への生産量を柔軟に切り替えられる生産ラインを確立したベンダーは、業界の低迷期においても回復力を発揮し、慣性計測装置(IMU)市場におけるシェアを強化しています。
地域別分析
2025年、北米は慣性計測装置(IMU)市場の売上高の37.35%を占めました。米国の国防予算により、海軍研究所での量子干渉計の調査が資金提供されており、ドリフトのない航法稼働時間の延長が図られています。ボーイング社の量子IMUを用いた飛行試験により、民間航空分野での使用事例が実証され、地元のOEM各社は欧州の競合他社に先んじ続けています。2024年の輸出管理改革により、オーストラリア、カナダ、英国への技術移転が緩和され、北米のベンダーは同盟国の航空宇宙プログラムへの優先的なアクセス権を獲得しました。
アジア太平洋地域は、2031年までCAGR11.42%と最も高い伸びを示しています。中国のスマートグラスメーカーは、国内の補助金に支えられ、四半期ごとに数千万個の6軸MEMSセンサーを発注しています。オーストラリアの遠隔地にある鉱山は、フォトニックIMUを搭載したトラックの実地試験場として機能しており、地域の大学がナビゲーション関連のスタートアップをスピンアウトする後押しとなっています。インド、日本、韓国各地のニュースペース打ち上げ企業は、ITARの対象外となる宇宙用部品を求めており、コスト重視のミッションにおいて米国の既存企業に挑む、自国主導のサプライチェーンの育成を促進しています。
欧州は、海洋、エネルギー、および高精度衛星ペイロードの分野で戦略的なニッチ市場を維持しています。ESAのGENESIS衛星は、冷原子IMUを採用し、センチメートルレベルの海面水位モニタリングを支えることになります。Exail社は、ブルボン社の船舶向けに、光ファイバージャイロを用いた動的位置保持システムのアップグレード契約を獲得しました。これは、荒海環境向けのセンサーパッケージングにおける同地域の専門知識を反映したものです。ハネウェル社が2024年にCivitanavi社を2億ユーロで買収したことで、同社は欧州に強固な生産拠点を確保し、大西洋をまたぐ貿易摩擦の中でも航空機プログラムの継続性を確保することになります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 中東におけるドローン侵入を背景とした、対UASプラットフォームの導入加速
- 欧州のLNGタンカーにおいて、動的ポジショニング用にMEMSベースの戦術級IMUの採用が拡大しています
- ESAの小型衛星コンステレーションへの冷原子IMUの統合
- オーストラリアにおける自律型鉱山車両向けフォトニックIMUの普及拡大
- 米国の第2世代戦闘機隊における航法システムの改修需要が急増
- アジアにおけるXRヘッドセットの競争を背景とした、民生用電子機器向けIMUの大量受注
- 市場抑制要因
- 7年を超える設計導入サイクルが、民間航空機におけるサプライヤーの切り替えを妨げています
- ITAR規制により、米国からアジア太平洋地域のニュースペース企業への宇宙用IMUの輸出が制限されています
- 長距離海上航路において、MEMSアレイの累積バイアスドリフトが±0.3°/hrを超える場合
- 耐放射線性ASICの供給不足により、LEO衛星用IMUのBOMコストが上昇しています
- バリュー・サプライチェーン分析
- 規制および技術の展望
- 技術の概要-MEMS、FOG、RLG、HRG、冷原子、フォトニクス
- 標準化ロードマップ(SAE、RTCA/DO-334、NATO STANAG 4671)
- ポーターのファイブフォース
- 投資および資金調達の分析
第5章 市場規模と成長予測
- コンポーネント別
- ジャイロスコープ
- 加速度センサー
- 磁力計
- グレード別
- マリングレード
- ナビゲーショングレード
- 戦術グレード
- 宇宙グレード
- 商用グレード
- 技術別
- MEMS
- 光ファイバージャイロ(FOG)
- リングレーザージャイロ(RLG)
- 半球型共振器ジャイロ(HRG)
- 機械式ジャイロ
- エンドユーザー別
- 航空宇宙・防衛
- 自動車(ADASおよび自動運転)
- 産業用オートメーションおよびロボティクス
- 民生用電子機器およびXR
- 海洋・オフショア
- エネルギー(石油・ガス、風力タービン)
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋諸国
- 中東
- イスラエル
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Honeywell International Inc.
- Northrop Grumman Corp.
- Bosch Sensortec GmbH
- Analog Devices Inc.
- Safran Sensing Technologies
- Thales Group
- STMicroelectronics N.V.
- ACEINNA Inc.
- Sensonor AS
- Silicon Sensing Systems Ltd.
- KVH Industries Inc.
- Xsens Technologies B.V.
- VectorNav Technologies LLC
- SBG Systems SAS
- Gladiator Technologies
- Trimble Inc.
- Moog Inc.
- EMCORE Corp.
- TDK-InvenSense
- Murata Manufacturing Co. Ltd.
- Continental AG
- Raytheon Technologies Corp.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日