


民間航空宇宙トレーニングシミュレーション:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Civil Aerospace Training And Simulation - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 125 Pages
- 納期
- 2~3営業日
- 商品コード
- 2120682
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
民間航空宇宙トレーニングおよびシミュレーション市場の規模は、2025年の19億3,000万米ドルから2026年には20億7,000万米ドルへと拡大し、2026年から2031年にかけてCAGR6.98%で推移し、2031年には29億米ドルに達すると予測されています。
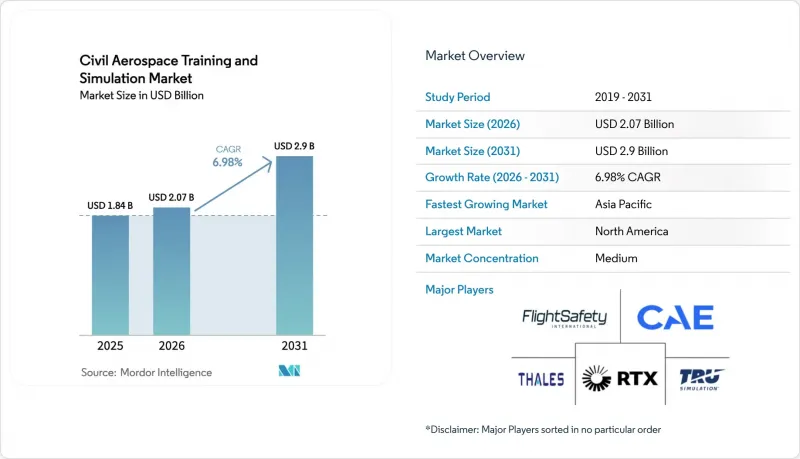
本レポートは、シミュレータの種類(フルフライトシミュレータ、フライトトレーニングデバイス、その他のシミュレータ)、用途(民間航空および宇宙)、エンドユーザー(民間航空会社、飛行訓練機関、宇宙機関、その他)、地域(北米、南米など)ごとに分類されています。市場予測は金額(米ドル)ベースで示されています。
世界の民間航空宇宙トレーニングおよびシミュレーション市場の動向と洞察
訓練を受けたパイロット、技術者、客室乗務員に対する世界の需要の高まり
世界の航空機保有数の拡大が、人材の供給を上回っています。ボーイング社の2025年見通しによると、2043年までに64万9,000人の新規民間パイロットが必要となり、その42%がアジア太平洋地域に集中するとされています。中国は、2035年までに約4,930機の輸送機を運航するために、さらに10万人のパイロットを採用することを目指しています。インドの航空会社は2023年から2025年の間に1,000機以上のナローボディジェット機を発注しており、これにより航空各社は数年先までシミュレーターの予約枠を確保せざるを得ない状況となっています。また、整備技術者には、新世代の機体に対応した複合材修理やアビオニクスの更新に関する定期的な研修が求められており、客室乗務員は高密度状況下での避難手順に関する認定を取得しなければなりません。こうしたニーズが相まって、学生たちは民間航空宇宙トレーニングおよびシミュレーション市場へと、従来の訓練センターが対応できる規模をはるかに上回るスピードで流入しており、ピーク時の負荷を軽減する据え置き型レベルD装置と移動式VRユニットの両方の需要を後押ししています。
初期段階の訓練におけるVRおよびARベースのポータブルシミュレータの採用拡大
ヘッドマウントディスプレイの普及により、初級訓練カリキュラムは従来の校舎からモジュール式のスペースへと移行しつつあります。Loft Dynamics社は2024年、EASA(欧州航空安全機関)から、オペレーターがオフショアプラットフォームや仮設教室に設置可能な、ケーブル不要のVRヘリコプターシミュレーターの承認を取得しました。CAEが2025年に展開する拡張現実(AR)スイート「CAE Rise」は、コックピットのモックアップにチェックリストをオーバーレイ表示し、それによって訓練開始後50時間における認知負荷を軽減します。米国空軍の「Pilot Training Next」プロジェクトでは、初飛行までの期間を30%短縮しました。この指標を参考に、民間学校も処理能力の向上を図っています。VRデバイスのコストはレベルDシミュレーターのわずか2%程度であるため、小規模な航空学校でも多額の負債を負うことなく、民間航空宇宙トレーニングおよびシミュレーション市場に参入することが可能になります。地方都市の航空会社では現在、このような機器をリースして候補生の事前選考に活用しており、フルモーションベイを重要な試験に充てることができるようになっています。
フルフライトおよびレベルDシミュレーターに伴う高い資本コスト
B737 MAXやA320neoなどの航空機用レベルDシミュレーターには、これらの航空機の高度な技術的要件を反映して、多額の設備投資と継続的な維持管理費がかかります。東南アジアやアフリカの銀行は、担保として事前販売された利用時間を要求しますが、航空会社は利用可能量の証明がない限り長期契約の締結を躊躇するため、小規模な訓練校は資金調達の悪循環に陥ってしまいます。リースは設備投資の負担を軽減しますが、金利プレミアムが伴い、わずかな利益率を圧迫することになります。ワイドボディ機用シミュレーターの場合、稼働時間が4,000時間を下回ると資産として採算が取れなくなり、容量がメガハブに集中し、周辺地域へのサービス提供が不十分になってしまいます。
セグメント分析
2025年、フルフライト・シミュレーターは民間航空宇宙トレーニングおよびシミュレーション市場の75.47%を占めました。FAA 14 CFR Part 60などの規制枠組みにより、機種認定や定期点検での使用が義務付けられており、航空需要が低迷している時期でも一定の需要が確保されています。しかし、その他のシミュレータータイプにおける民間航空宇宙シミュレーション・訓練市場の規模は、CAGR 7.24%で拡大すると予測されています。これは、航空会社が初級訓練や再訓練をVRヘッドセットや固定式シミュレーター(FBD)に移行していることを反映しています。
ポータブルシステムの普及により、資本集約度が低下すると同時に、地理的な展開範囲も拡大しています。Loft Dynamics社のワイヤレスプラットフォームは、油圧式モーション機構を排除し、輸送用コンテナ内に収まるため、ポップアップ式の教室として活用可能です。Redbird Flight Simulations社は、2025年に米国のPart 141認定学校からの固定式訓練装置の受注が40%増加したと報告しています。規制当局が合成飛行時間の認定を徐々に拡大するにつれ、民間航空宇宙トレーニングおよびシミュレーション市場は、ハイステークスなチェック試験向けの高忠実度ベイと、大量処理に対応する拡張可能なVRラボという二層構造を形成しつつあります。
地域別分析
北米は2025年の収益の47.17%を占め、OEMクラスター、200か所を超える訓練センターの密なネットワーク、および定期点検の最大50%をシミュレータでの訓練として認定するFAAの規則が成長を牽引しています。1台あたりの年間稼働時間は5,000時間を上回ることが多く、迅速な投資回収と、ソフトウェア更新に対する安定したアフターマーケット需要が確保されています。成長は、新規建設よりも老朽化したベイの更新へと移行しつつあり、777XやeVTOLシミュレータの導入に伴う追加的な上振れが見込まれます。
アジア太平洋地域は、民間航空宇宙トレーニングおよびシミュレーション市場の牽引役であり、中国、インド、インドネシア、ベトナムが歴史的な機材拡充に乗り出していることから、2031年まで年率7.75%の成長が見込まれています。中国政府は、訓練機関の金利負担を軽減する優遇融資を実施しており、一方、インドでは100%の外国直接投資(FDI)が認められたことを契機に、2024年にCAEとInterGlobeによる合弁事業が立ち上げられ、デリーとバンガロールで8台のシミュレーターが稼働しています。インドネシアのライオン・エアは2025年に737 MAX用シミュレーター6台を発注し、機種認定能力の現地化による物流上の利点を理由として挙げています。
EASA(欧州航空安全機関)の管轄下にある欧州では、表面上の成長率は低いもの、5年ごとの再認定サイクルにより安定した収益が得られています。このサイクルでは、航空機のソフトウェアベースラインに合わせてアップグレードを行うことが義務付けられています。中東の巨大航空会社は、自社専用の訓練センターを運営しており、これらはアフリカや南アジアのパイロット向けのサードパーティ・ハブとしても機能しています。地理的な中心性を活かし、高収益な稼働率を実現しています。アフリカでは、南アフリカ航空がヨハネスブルグのセンターを閉鎖した影響で、依然として市場浸透率が低い状況が続いています。これにより、研修生は海外へ渡航せざるを得なくなり、その費用が需要の抑制要因となっています。南米はブラジルに集中しており、アズール航空はサンパウロで、規模は小さいながらも収益性の高いA320および737シミュレーターのクラスターを維持しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 訓練を受けたパイロット、整備士、客室乗務員に対する世界の需要の高まり
- 安全および規制に関する研修要件の厳格化が進んでいます
- 実機運用と比較したシミュレーションを活用した訓練のコスト面での利点
- 初期段階のトレーニングにおける、VRおよびARを活用したポータブルシミュレーターの導入拡大
- デジタルツイン技術を活用したトレーニング成果の個別化と最適化
- 航空会社の機材拡充や新型機の導入により、移行訓練の需要が増加しています
- 市場抑制要因
- フルフライトシミュレータおよびレベルDシミュレータに伴う高い資本コスト
- 規制当局による認証および承認の処理遅延が、シミュレーターの導入を遅らせています
- クラウド接続型トレーニングシステムにおけるサイバーセキュリティおよびデータ保護コストの増加
- 有資格のシミュレーター教官および試験官の数が限られているため、訓練能力が制約されています
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- シミュレータの種類別
- フルフライトシミュレータ(FFS)
- 飛行訓練装置(FTD)
- その他のシミュレータの種類
- 用途別
- 商用航空
- 宇宙
- エンドユーザー別
- 民間航空会社
- 飛行訓練機関
- 宇宙機関
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- CAE Inc.
- FlightSafety International Inc.
- Thales Group
- RTX Corporation
- The Boeing Company
- TRU Simulation+Training Inc.
- Indra Sistemas S.A.
- FRASCA International, Inc.
- ALSIM EMEA
- Redbird Flight Simulations, Inc.
- Loft Dynamics AG
- REISER Simulation and Training GmbH
- Entrenadores Olarte, S.L.
- Elite Simulation Solutions AG
- Havelsan Inc.
- AXIS Flight Training Systems GmbH
- Airbus SE
- Pan Am Flight Academy
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 125 Pages
- 納期
- 2~3営業日


