


慣性航法システム(INS):市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Inertial Navigation System (INS) - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2120641
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、慣性航法システムの市場規模は2025年に108億1,000万米ドルと評価され、2026年の115億米ドルから2031年までに156億8,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは6.40%となる見込みです。
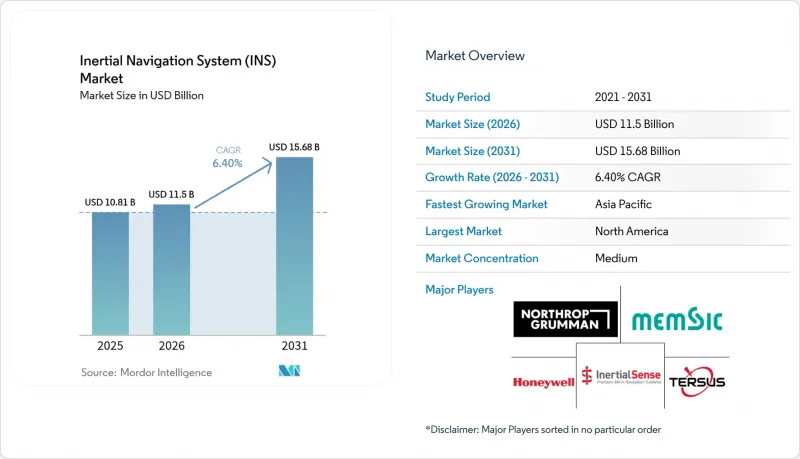
本レポートは、構成部品(加速度計、ジャイロスコープなど)、技術(機械式ジャイロ、リングレーザージャイロ、光ファイバージャイロなど)、性能グレード(航法グレード、戦術グレード、産業用グレードなど)、エンドユーザー産業(航空宇宙・防衛、海洋など)、プラットフォーム(航空機搭載型、陸上型など)、および地域ごとに分類されています。市場予測は、金額(米ドル)ベースで提示されています。
世界の慣性航法システム(INS)市場の動向と洞察
軍事・防衛支出の増加
防衛力の近代化により、慣性航法システム市場にはかつてないほどの資金が流入しています。1,410億米ドルの米国研究開発・試験・評価(RDT&E)予算のうち、15億米ドルが高精度INSペイロードとシームレスに統合されるGPS-Enterpriseプログラムに割り当てられています。欧州の防衛企業もこの勢いに追随しており、タレス社は2024年に253億ユーロ(275億米ドル)の受注を記録しました。これには、陸上および海軍プラットフォーム向けの航法機器が含まれています。AN/WSN-7リングレーザージャイロナビゲーターなどの海軍主導の取り組みは、GPSに依存しない運用に向けた戦術的な転換を浮き彫りにしています。NATOによる標準化された艦船用慣性航法システムの採用は、同盟全体での調和が進んでいることを示しています。これらのプログラムが相まって、耐放射線性および電子戦に対する耐性を備えた航法用センサーへの需要を加速させています。
自動運転車における採用拡大
自動車メーカー各社は、堅牢なINSをレベル4~5の自動運転の必須条件と見なしており、これが慣性航法システム市場の相当な部分を牽引しています。疎結合型の5G-IMU融合方式は、稼働時間の95%において14 cmの精度を達成しており、従来のGPSのみを用いた手法を凌駕しています。この分野のCAGR8.2%は、高級車だけでなく、大衆車モデルへの採用が進んでいることを反映しています。炭化ケイ素(SiC)を用いて製造されたMEMSジャイロは、80°Cで460万のQ値を達成し、バイアス不安定性を0.5°*h-1未満に抑えています。これは、高温になる自動車の車内に適した結果です。アンセント・カルマン・フィルター(UKF)を用いたセンサーフュージョンにより、RMS誤差が5 m未満に低減され、車線レベルの誘導が強化されています。規制が安全基準に収束する中、ティア1サプライヤーは二重冗長IMUを組み込み、INSをオプションの追加機能ではなく、設計の中核要素へと変えています。
ナビゲーショングレードシステムのコスト高
5万~20万米ドルの価格帯にあるナビゲーショングレードのアセンブリは、従来、コストに敏感な分野での普及を制限してきました。MEMSの歩留まりは向上しているもの、タクティカルグレードの代替品と比較して3倍もの価格差があるため、新興国での採用は依然として妨げられています。Anello Photonics社が開発したチップスケールの光学ジャイロは、100 kmにわたる距離誤差を0.1%に抑えつつ、部品コストを削減するとされています。並行して行われている調査では、マイクロコントローラベースの低コストなセンサーフュージョンが水中において1メートル未満の精度を達成しており、アルゴリズムの改良によってハードウェア価格の高さを部分的に相殺できることが実証されています。サプライヤー各社は、1台あたりの校正コストを削減するためにファブライトモデルやライセンシング契約を採用していますが、手頃な価格の実現は、依然として慣性航法システム市場の中期的な拡大を妨げる要因となっています。
セグメント分析
IMUは2025年の売上高の42.12%を占め、慣性航法システム市場の基盤となる構成要素としての役割を強めています。3軸加速度計、ジャイロスコープ、およびオプションの磁力計を1つのパッケージに堅牢に統合することで、配線、重量、および校正コストを削減しています。この構成は、ユニットエコノミクスの改善に伴い、誘導兵器、産業用ロボット、および民生用ドローンへと拡大しています。このセグメントは、ウェハーレベルの真空パッケージングや、アラン分散を2桁の割合で削減する機械学習ベースの誤差モデリングに後押しされ、2031年までCAGR7.25%を記録すると予測されています。
屋内や樹木が密集した場所ではGNSSの受信状態が悪化するため、自律型倉庫ロボットや果樹園用ロボットが新たな需要を牽引しています。GRU-Transformerアルゴリズムは、従来のEKFと比較して位置のRMSEを61.6%削減し、高度なフィルタリングによる相乗効果を浮き彫りにしました。在庫管理用ロボットは、ビジョン支援型IMUを採用することで、低い棚においても95.8%のアイテム検出率を達成しています。こうした導入事例は、IMUが広く普及する方向にあることを裏付けるとともに、慣性航法システム市場におけるそのシェア拡大を確かなものにしています。
2025年には、MEMSデバイスが売上高の36.65%を占めており、これはファウンドリの規模拡大とリソグラフィ技術の成熟を裏付けるものです。低消費電力と耐衝撃性に優れるMEMSジャイロは、スマートフォンや自動車用ADAS(先進運転支援システム)にとって理にかなった選択肢となっています。ファブが200mmの炭化ケイ素ウェハーへの移行を進め、高アスペクト比のエッチング技術を導入して400万を超えるQファクターを実現するにつれ、MEMSの出荷台数はCAGR8.35%で推移すると予測されています。
高精度のニッチ分野では依然としてリングレーザーや光ファイバージャイロが主流ですが、シリコン上の光導波路(OWoS)ソリューションによって、その性能差は縮まりつつあります。ある光学式ジャイロ・オン・チップは、1 cm2未満のダイ面積でありながら、センチメートル級の位置精度を実現していると報告されています。同時に、INFN-ピサのリングレーザー研究者らは、縞コントラストの安定性を向上させ、ナビゲーショングレードのユニットの平均故障間隔(MTBF)を延長する可能性を示しました。こうした革新技術が商用化されるにつれ、MEMSは慣性航法システム市場における量産拡大の要であり続けます。
地域別分析
北米は2025年、耐障害性の高いPNTを優先する防衛予算サイクルに後押しされ、慣性航法システム市場の31.10%を占め続けました。ノースロップ・グラマン社は2025年第1四半期を915億米ドルの受注残高で締めくくり、航空電子機器およびミサイル航法システムのアップグレードにおける長期的な成長余地を強調しました。輸出管理規則(EAR)の改正などの規制の合理化により、年間約90件のライセンス申請が削減され、宇宙技術の供給が加速しています。自動運転車の実証実験や商業打ち上げ事業者に対する民間セクターからの堅調な資金提供が、技術の更新ペースを支え、同地域のリーダーシップを強化しています。
アジア太平洋地域は、防衛の近代化、半導体製造の規模拡大、および無人航空機の急速な普及に牽引され、2031年までCAGR9.05%を記録すると予測されています。日本と韓国はADAS(先進運転支援システム)およびマイクロモビリティへの設備投資を拡大しており、一方、インドの独自開発による航法衛星コンステレーションは、打ち上げロケットやミサイルにおける国内の慣性航法システム(INS)の統合を推進しています。中国のスマートフォンOEM各社は、屋内測位精度を向上させるため、デュアルIMU構成の統合を継続しており、これにより消費者の認識をプレミアムなナビゲーション機能へと転換させる一助となっています。
欧州は、垂直統合型の航空宇宙大手企業や、NATOによる協調的なプログラムの恩恵を受けています。ハネウェルによるシビタナビの買収は、光ファイバージャイロの地域的な供給基盤を強化するものです。タレス社は、新興市場からの受注が49%増加したことを指摘し、欧州製プラットフォームの輸出における魅力を強調しています(thalesgroup.com)。北海や地中海におけるエネルギー探査では、パイプライン検査用の海底用INSキットが求められており、これがさらなる需要の押し上げ要因となっています。中東・アフリカ、南米では、規模は小さいもの着実に成長している需要の拠点が見られます。これらは、いずれもGPSに依存しないナビゲーションを必要とする、海洋掘削、鉱業、国境警備プログラムに起因しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 軍事・防衛費の増加
- 自動運転車への導入拡大
- 無人システム(UAV、UGV、USV)からの需要の増加
- 精密誘導兵器を可能にする小型化INS
- フィールドロボティクスおよびスマート農業におけるGNSSとの連携
- 商業宇宙飛行における耐放射線性INSの必要性
- 市場抑制要因
- 航行用グレードのシステムの高コスト
- GNSSに対する累積ドリフト誤差
- 深宇宙探査ミッションにおける放射線起因のエラー
- ITARによる輸出規制が、新興市場での普及を妨げている
- バリュー・サプライチェーン分析
- 規制情勢
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- コンポーネント別
- 加速度センサー
- ジャイロスコープ
- 磁力計
- 慣性計測ユニット(IMU)
- その他
- 技術別
- 機械式ジャイロ
- リングレーザージャイロ(RLG)
- 光ファイバージャイロ(FOG)
- 微小電気機械システム(MEMS)
- 半球型共振器ジャイロ(HRG)
- その他
- パフォーマンスグレード別
- ナビゲーショングレード
- タクティカル・グレード
- 工業グレード
- 自動車用グレード
- コンシューマーグレード
- エンドユーザー産業別
- 航空宇宙・防衛
- 海事
- 自動車
- 産業・製造
- 石油・ガスおよびエネルギー
- 農業、鉱業、建設業
- その他
- プラットフォーム別
- 航空機搭載型
- 陸上
- 海軍
- 宇宙
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- ASEAN
- その他のアジア太平洋諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 南アフリカ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向と展開
- 市場シェア分析
- 企業プロファイル
- Honeywell International Inc.
- Northrop Grumman Corp.
- Safran Electronics and Defense
- Thales Group
- Bosch Sensortec GmbH
- KVH Industries Inc.
- Trimble Inc.
- NovAtel Inc.(Hexagon)
- iXblue(Exail)
- VectorNav Technologies LLC
- MEMSIC Inc.
- Parker Hannifin-LORD MicroStrain
- Tersus GNSS Inc.
- Inertial Labs Inc.
- Oxford Technical Solutions Ltd.
- Inertial Sense LLC
- Aeron Systems Pvt. Ltd.
- STMicroelectronics NV
- Analog Devices Inc.
- Raytheon Technologies Corp.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


