


世界のバイオアクティブ成分:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Global Bioactive Ingredients - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 130 Pages
- 納期
- 2~3営業日
- 商品コード
- 2120609
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、生物活性成分の市場規模は、2025年の503億5,000万米ドルから2026年には541億1,000万米ドルへと拡大し、2026年から2031年にかけてCAGR7.46%で推移し、2031年には775億3,000万米ドルに達すると予測されています。
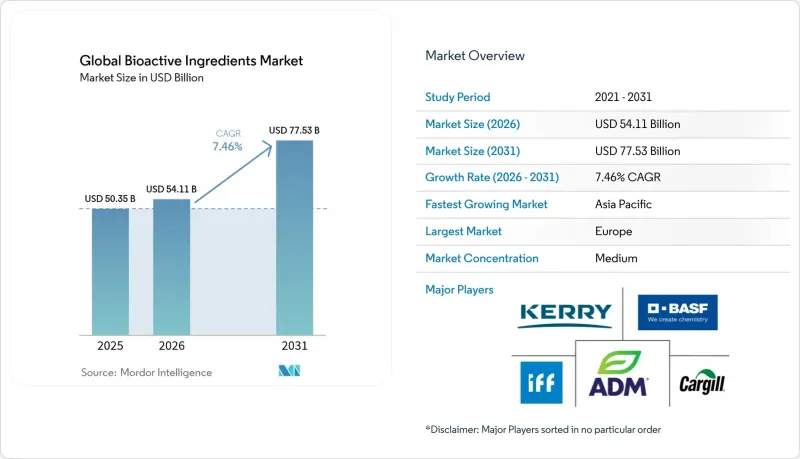
本レポートでは、業界を製品タイプ(ビタミン、プロバイオティクスなど)、原料(植物由来、微生物由来など)、形態(固形、液体、その他の形態)、用途(栄養補助食品、飲食品など)、および地域(北米、欧州、アジア太平洋、南米、中東・アフリカ)ごとに分類しています。市場予測は金額(米ドル)ベースで提示されています。
世界のバイオアクティブ成分市場の動向とインサイト
健康・ウェルネス製品に対する消費者の需要の高まり
予防医療への消費者の関心の高まりが、機能性食品、栄養補助食品、およびパーソナライズド栄養製品における生物活性成分の採用を後押ししています。健康意識の高まりや、疾病予防における栄養の役割に対する理解が主要な市場促進要因となっている一方、世界の高齢化に伴い、自然由来の健康ソリューションが求められています。クリーンラベル製品や持続可能な調達に対する消費者の嗜好の高まりにより、植物由来の成分に対する需要が増加しています。新興国における可処分所得の増加により、消費者がプレミアムな栄養製品を入手しやすくなっており、その一例として、6種類のヒト乳オリゴ糖とビフィズス菌(Bifidobacterium infantis)を含むネスレの乳児用調製粉乳「NAN Sinergity」が挙げられます。原料の抽出および加工技術の向上により、バイオアクティブ成分の効率と品質が向上している一方、大手企業による研究開発投資の拡大が科学的検証を強化しています。流通チャネル、特にEコマースの成長により、製品の入手しやすさと市場へのリーチが向上し、業界の拡大を支えています。
慢性疾患および加齢に伴う疾患の有病率の増加
高齢化の進展と慢性疾患の有病率の上昇により、特に心血管の健康、認知機能、代謝障害に対して治療効果をもたらす生物活性成分への需要が高まっています。軽度認知障害を対象としたBrainXpertケトン生成製品を研究するネスレ・ヘルスサイエンスの「COGNIKET-MCI」試験は、これらの成分の医薬品としての応用を実証しています。この症状は、65歳以上の約20%の人々に影響を及ぼしています。この臨床試験は7カ国で380名の参加者を対象としており、中鎖トリグリセリドおよびビタミンB群による認知機能低下の予防、生活の質の向上、睡眠の質の向上を評価しています。植物由来の生物活性化合物は、神経保護、代謝、および肝保護の分野において有効性を示しています。エラグ酸や没食子酸などの化合物は、非感染性疾患への対策に不可欠な抗酸化作用や抗炎症作用をもたらします。AIを活用した精密栄養介入は、健康成果の向上を通じて医療費を削減するため、市場への影響は甚大であり、医療制度が治療よりも予防を重視する中、市場の持続可能性に寄与しています。
原材料調達における価格変動と持続可能性の課題
サプライチェーンの集中はビタミン市場に脆弱性をもたらし、生物活性成分の原材料調達におけるリスクを浮き彫りにしています。2024年の市場混乱には、ビタミンEおよびAの供給に影響を及ぼした欧州の生産施設での爆発事故が含まれており、生産施設が集中することのリスクが浮き彫りになりました。ビタミンD3の価格は供給制限により高止まりした一方、ビタミンCの価格は供給過剰により下落しました。カナダおよびメキシコ産品に対する25%、中国からの輸入品に対する10%を含む新たな関税が、さらなるコスト圧力を生み出しました。これらの関税は、代替調達先が限られていたハーブ系原料に大きな影響を与えました。コストの増加は、メーカーの利益率や価格設定能力に影響を及ぼしました。サプライチェーンの脆弱性や貿易障壁は市場参入企業にとって課題となっており、市場の拡大や新製品開発を制限する可能性があります。原材料の地理的な集中は、供給や品質管理におけるリスクを生み出しています。主要生産地域における環境的、政治的、あるいは経済的な課題は、サプライチェーン全体に混乱を引き起こします。これらの要因は市場の成長を制限しており、より強靭なサプライチェーン戦略が求められています。
セグメント分析
ビタミンセグメントは、消費者に広く受け入れられていること、および栄養補助食品や食品の栄養強化において幅広く使用されていることから、2025年には22.78%という最大の市場シェアを占めています。ビタミンセグメントの優位性は、予防医療への消費者の関心の高まり、各国における栄養強化義務の拡大、および新興市場での需要増加に起因しています。オメガ3脂肪酸セグメントは、汚染事例の増加に伴い、より厳格な検査手順や品質保証措置が必要となっているため、サプライチェーン上の課題に直面しています。これらの課題は主に魚油由来のオメガ3源に影響を及ぼしており、メーカー各社は高度な精製技術を導入するとともに、藻類やオキアミ油などの代替原料の探索を進めています。
プロバイオティクス分野は、腸内健康に関する知識の拡大やマイクロバイオーム研究の進展に後押しされ、2031年までCAGR9.04%で成長すると予測されています。この成長傾向は特に機能性食品において顕著であり、メーカー各社は消費者の需要に応えるため、多様なプロバイオティクス菌株を製品に配合しています。飲料分野では、プロバイオティクスを配合した飲料が、特に乳製品ベースおよび植物由来の代替品において、市場シェアを拡大し続けています。栄養補助食品カテゴリーも堅調な成長を見せており、消費者は特定の健康効果を得るための専門的なプロバイオティクス配合製品をますます求めています。プレバイオティクス分野は、主にプロバイオティクス製品を補完するイヌリンやフルクトオリゴ糖などの成分を通じて、着実な成長を遂げています。
2025年には、持続可能な選択肢を求める消費者の需要や植物由来成分の規制当局による承認を背景に、植物由来の原料が市場シェアの62.48%を占める見込みです。これらの原料は、確立されたサプライチェーン、広範な科学的検証、および費用対効果の高い生産方法という利点を有しています。近年の農業分野における革新や抽出プロセスの改良により、植物由来原料の収量と品質の両方が向上し、市場での地位が強化されています。植物由来着色料の広範な受容は、その実証済みの安全性と、様々な食品用途への適合性によってさらに後押しされています。色の安定性の向上や利用可能な天然色調の範囲拡大に焦点を当てた継続的な研究開発の取り組みにより、市場での優位性がさらに強固なものとなっています。
微生物由来の代替品は、主に複雑な色素分子の生産を可能にする精密発酵の革新により、CAGR10.31%で成長しています。この成長は、新しい発酵施設への投資、生産用菌株の改良、および高度なバイオプロセス技術によって牽引されています。この技術により、環境への影響を低減しつつ製品品質基準を維持しながら、年間を通じて安定した生産が可能となります。微生物由来の原料は、従来の抽出法と比較して、スケーラビリティと資源効率の面で優位性があります。このセグメントの成長は、業界での採用拡大と発酵プロセスにおける継続的な技術進歩によって、さらに加速されています。
地域別分析
欧州は、堅固な規制と消費者の健康意識の高さに後押しされ、2025年に34.12%の市場シェアを占めています。2025年2月に発効した欧州食品安全機関(EFSA)の改訂版「新規食品に関するガイダンス」により、文書化の標準化やデジタルプラットフォームの導入を通じて申請プロセスが改善されています。ドイツは強力な小売流通ネットワークを背景に消費を牽引しており、一方、英国は植物由来のイノベーションに注力しています。フランスは天然原料の応用を重視しており、オランダは精密発酵および持続可能な原料イノベーションの中心地として台頭しています。
アジア太平洋地域は、可処分所得の増加と健康意識の高まりに支えられ、2031年までのCAGRが10.61%と最も高い成長率を示しています。中国はサプライチェーン上の課題があるにもかかわらず、地域内の消費を牽引しており、国内の原料製造が大幅に拡大しています。インドは、新たな規制承認や伝統医学の原料に対する政府の支援により、大きな成長機会を秘めています。オーストラリアは厳格な品質管理措置を通じて高い規制基準を維持している一方、ASEAN諸国では調和のとれたガイドラインが策定されています。インドネシア、タイ、ベトナムでは、高まる健康ニーズに応えるため、試験インフラの整備が進められています。
北米は、包括的な規制体制と安定したサプリメント消費を特徴とする成熟した市場を示しています。FDAのGRAS規則の改正により、電子届出や安全性文書の提出が義務付けられ、原料の透明性が向上しています。製造業者は、追加の安全性試験や専門家パネルによる評価など、新たなコンプライアンス要件に直面しています。カナダとメキシコでは、特殊原料や植物抽出物に対する関税の影響が強まっています。米国では、人工知能(AI)の応用や広範な臨床研究プログラムを通じて、プレシジョン・ニュートリションが推進されています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 健康・ウェルネス製品に対する消費者の需要の高まり
- 慢性疾患および加齢に伴う疾患の有病率の増加
- 植物由来および持続可能な原材料への需要の急増
- 医薬品分野での用途拡大
- パーソナライズド・ニュートリションの人気の高まり
- 成分送達技術の進歩
- 市場抑制要因
- 原材料調達における価格変動と持続可能性の課題
- 特定の成分のバイオアベイラビリティが限られていること
- 複雑かつ厳格な規制の枠組み
- コスト効率に優れた合成代替品による競合
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- タイプ別
- ビタミン
- プロバイオティクス
- プレバイオティクス
- オメガ3脂肪酸
- カロテノイド
- 植物エキス
- ミネラル
- その他
- ソース別
- 植物由来
- 微生物由来
- 動物由来
- その他
- フォーム別
- 固体
- リキッド
- その他
- 用途別
- 栄養補助食品
- 食品・飲料
- 動物用飼料
- その他
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米諸国
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- オランダ
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場ランキング分析
- 企業プロファイル
- Archer-Daniels-Midland Company
- International Flavors & Fragrances Inc.
- Kerry Group plc
- BASF SE
- Cargill, Incorporated
- DSM-Firmenich AG
- Ingredion Incorporated
- Royal FrieslandCampina N.V.
- Chr. Hansen A/S
- Croda International Plc
- Evonik Industries AG
- Glanbia plc
- Symrise AG
- GNC Holdings, LLC
- Sabinsa Corporation
- Stryka Bioactive
- Advanced Enzyme Technologies
- BJP Laboratories
- AB-BIOTICS, SA
- Suedzucker AG
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 130 Pages
- 納期
- 2~3営業日


